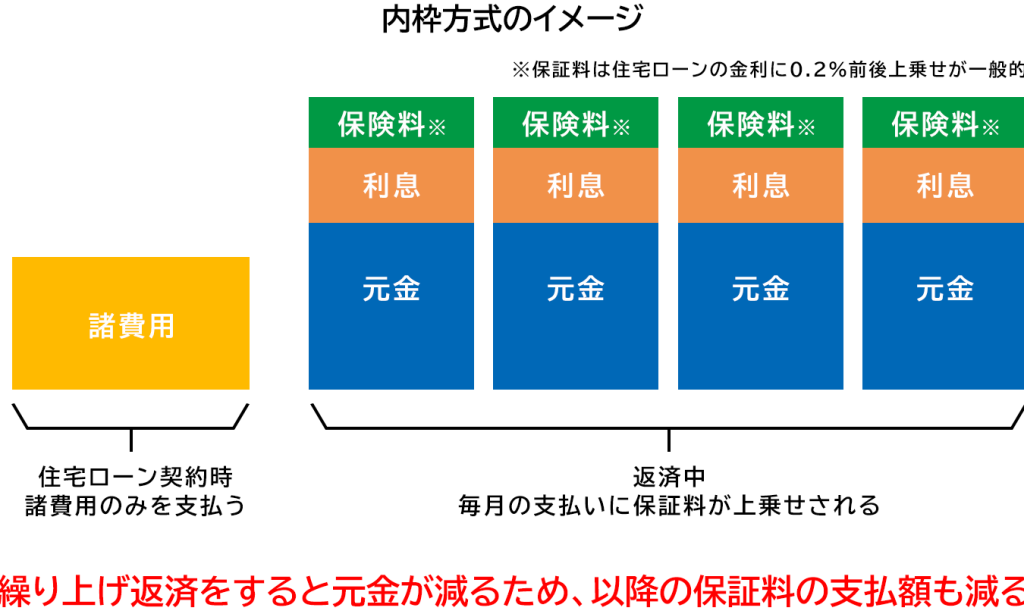
住宅ローンを考えるとき、保証料の存在が気になる方も多いでしょう。私たちが支払った保証料は、いったいいつ返金されるのか、そのタイミングや条件について知っておくことが大切です。返金のタイミングを理解することで、資金計画をより効率的に立てられます。
住宅ローン 保証料とは
住宅ローン保証料は、借入人が住宅ローンを利用する際に支払う費用です。主に金融機関からの借入れが保証されることを意味し、ローン返済が滞った場合に保証会社が貸し手を支援します。この保証料を理解することで、資金計画がより明確になります。
住宅ローン 保証料の役割
住宅ローン保証料の役割は、貸し手に対するリスクを軽減することです。私たちが支払う保証料により、ローンが滞った場合でも金融機関が損失を被るリスクが減ります。この制度により、借入人にとっては低金利での借入が可能になります。また、保証料は信用力に応じて変わることがあります。したがって、借入人の信用履歴が良好であるほど、保証料が低くなる傾向があります。
保証料の計算方法
保証料の計算は、借入額と保証料率に基づいて行われます。具体的には以下の方法で計算されます。
- 保証料 = 借入額 × 保証料率
- 保証料率は通常、借入金額の0.2%から1.5%の範囲で変動します。
返金の条件
返金がどのように行われるかを理解することは大切です。返金の条件には、いくつかの具体的なケースがあります。
返金が可能なケース
返金が可能なケースには、以下のような状況があります。
- 住宅ローンが早期に完済された場合
- 返済を怠った際に保証会社が支払った場合
- 担保物件が売却され、保証料が支払われた後に契約が終了した場合
これらのケースでは、返金の手続きが適用されることがあります。手続きは、金融機関や保証会社によって異なるため、詳細を確認する必要があります。
返金が不可能なケース
返金が不可能なケースも存在します。具体的には、以下のような状況です。
- 住宅ローンの契約が成立した後に一度も返済を行わなかった場合
- 自己都合で契約を解除した場合
- 保証料の支払いを金融機関へ一括で行った場合
返金のプロセス
返金手続きは、保証料を取り戻すための重要なステップです。具体的な手順を確認してスムーズに進めることが求められます。
返金申請の手順
返金申請の手順は以下の通りです。
- 必要書類の準備: 申請に必要な書類を集めます。
- 申請書の記入: 保証会社指定の申請書に必要事項を記入します。
- 書類の提出: 記入した申請書と必要書類を保証会社に提出します。
- 審査の待機: 保証会社による審査が行われます。
- 返金受領: 審査が完了したら、指定口座に返金されます。
手順に沿って行動すれば、効率的に返金を受けられる可能性が高まります。
必要書類
返金申請に必要な書類は以下です。
- 契約書コピー: 住宅ローン契約書の写し
- 申請書: 保証料返金の申請書(指定フォーマット)
- 身分証明書: 本人確認のための身分証明書
- 完済証明書: 住宅ローン完済を証明する書類(該当する場合)
いつ返金されるのか
返金のタイミングは、住宅ローン保証料に関する重要な要素です。条件を満たせば、一定の期間内に返金が行われます。具体的には、返金プロセスが始まるのは、多くの場合、以下の状況に基づきます。
返金までの期間
返金の手続きには通常、1ヶ月から3ヶ月程度かかることが多いです。早期完済や契約解除といった理由によって、手続きが進められます。この期間は、必要書類の提出から審査、返金までの時間を含んでいます。また、金融機関や保証会社によっても異なるため、事前に確認が必要です。
返金が遅れる理由
返金手続きが遅れる場合がいくつかあります。代表的な理由には、以下の点が挙げられます。
まとめ
住宅ローン保証料の返金について理解することは私たちにとって重要です。返金のタイミングや条件を把握することで、資金計画がよりスムーズになります。返金手続きは少し手間がかかりますが必要書類を整えれば効率的に進められます。
私たちが注意すべき点は、返金が可能なケースと不可能なケースをしっかりと理解することです。これにより無駄なトラブルを避けられます。返金プロセスをスムーズに進めるために、事前に必要な情報を確認することが大切です。正しい知識を持って、住宅ローンを賢く利用していきましょう。