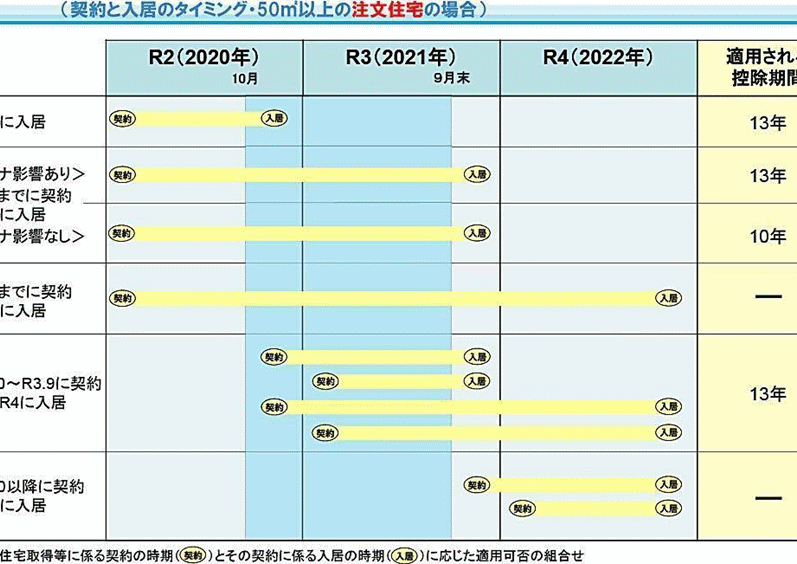
住宅を購入する際に気になるのが、**住宅ローン控除**の制度です。特に「13年」と「10年」のどちらを選ぶべきかは、多くの人にとって重要な決断になります。私たちもこの選択に悩むことがありましたが、それぞれのメリットとデメリットを理解することで、より良い選択ができるはずです。
住宅ローン控除 概要
住宅ローン控除は、住宅の購入やリフォームの際に適用される税制優遇措置です。この制度の目的は、住宅取得を促進し、家計の負担を軽減することです。
住宅ローン控除とは
住宅ローン控除とは、年末時点での住宅ローン残高に基づき、所得税の一部を控除できる制度です。控除額は、借入金額や金利、控除対象期間によって異なります。例えば、住宅ローンを利用することで、年間最大で400万円が控除対象となるケースもあります。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入を支援することです。具体的には、以下の点が挙げられます。
- 経済的負担の軽減: 住宅購入時の大きな支出を軽減し、個人の経済状況を安定させます。
- 住宅市場の活性化: 新築やリフォームを促進し、住宅市場の活性化を図ります。
- 生活環境の向上: 快適な住環境を提供し、居住者の生活の質を向上させます。
13年プランの利点
13年プランにはいくつかの利点があります。特に、税制面でのメリットが大きいです。
税金の軽減効果
税金負担を軽減できるのが、13年プランの大きなメリットです。住宅ローン控除は、年末時点のローン残高に基づいて計算されます。この控除により、所得税から一定額を直接控除できます。例えば、700万円のローン残高の場合、最大で10万円が税金から減額される可能性があります。控除額の計算は、以下のように行われます。
- 初年度:最大で所得税の1%を控除
- 2年目以降:毎年一律で控除額が設定され、上限は異なるが、基本的に13年間続く
長期的なメリット
資産形成に貢献するのも、13年プランの利点です。長期にわたる控除は、毎年の支出を抑え、財政的な余裕を生むことができます。この余裕を使い、他の投資や教育資金に回すことが可能です。また、住宅の価値が上昇する可能性もあり、将来的な資産の増加につながります。特に、今後の不動産市場を考慮すると、長期間の控除は安心感を与えます。
10年プランの利点
10年プランには明確な利点がある。短期間での控除が可能で、計画的な資金運用が実現しやすい。
短期間での対策
短期間で住宅ローン控除を受けられる点が魅力である。税制優遇が1年間で最大の効果を発揮し、早期に所得税の軽減が実現する。例えば、700万円のローン残高の場合、初年度にすぐに1%を控除可能である。これにより、早めに経済的負担の軽減が可能となる。さらに、10年プランは見直しや再融資をしやすい。このため、生活環境の変化にも柔軟に対応できる。
どっちを選ぶべきか
住宅ローン控除の選択肢は、個人の状況によって異なるため、慎重に検討することが重要です。では、各選択肢の特徴を見ていきましょう。
個人の財務状況を考える
個人の財務状況が、選ぶべきプランに大きく影響します。例えば、現在の収入や支出、将来的な支払い能力を考慮する必要があります。もし安定した収入が見込めるのであれば、13年プランが魅力的です。税控除が長期にわたって続くことで、プレッシャーが軽減されます。一方で、短期的な返済計画を希望する場合、10年プランが適しています。初年度から控除できるため、早めに経済的な負担を軽くできる利点があります。
結論
住宅ローン控除の選択肢として13年と10年のプランは、それぞれ異なるメリットを持っています。私たちが自身の財務状況やライフスタイルを考慮しながら、どちらが最適かを判断することが重要です。
長期的な安定を求めるなら13年プランが魅力的ですが、短期間での経済的負担軽減を重視するなら10年プランが適しています。どちらの選択肢も、私たちのライフプランに合わせた柔軟な対応が可能です。最終的には、自分たちのニーズに最も合ったプランを選ぶことで、住宅購入をよりスムーズに進めることができるでしょう。