住宅を購入する際、私たちが気になるのは「住宅ローン控除」のタイミングです。特に初めての住宅購入者にとって、控除を受けるための手続きやその開始時期は重要なポイントです。住宅ローン控除はいつから適用されるのか、そしてその恩恵を最大限に受けるためにはどうすれば良いのか、これらの疑問を解決していきましょう。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に適用される税制優遇制度です。具体的には、住宅ローンの年末残高の一定割合が所得税から控除される仕組みです。これにより、私たちの経済的負担を軽減できる重要な手段といえます。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入の促進です。特に、私たちが初めて住宅を購入する際、経済的な支援が大きな助けとなります。具体的には、控除により以下の効果を得られます。
- 税金の軽減: 年末のローン残高の一部が税金から差し引かれる
- 住宅購入のハードルの低下: 資産形成の手助けとなる
- 安心感の提供: 毎月の支払いが抑えられることで、気持ちに余裕が生まれる
対象となる人
住宅ローン控除を受けられるのは、特定の条件を満たす私たちです。主に以下の条件が設けられています。
- 新築または中古の取得: 自ら住むための住宅であること
- 適用期間: 購入から一定の期間内に申請が必要
- ローンの種類: 一定の条件を満たす住宅ローンを利用していること
初めての住宅ローン控除
住宅ローン控除の申請は重要なステップであり、特に初めて利用する方にとっては注意が必要です。控除を受けるタイミングに関する正しい理解が必要ですので、ここでは具体的な時間枠について説明します。
申請のタイミング
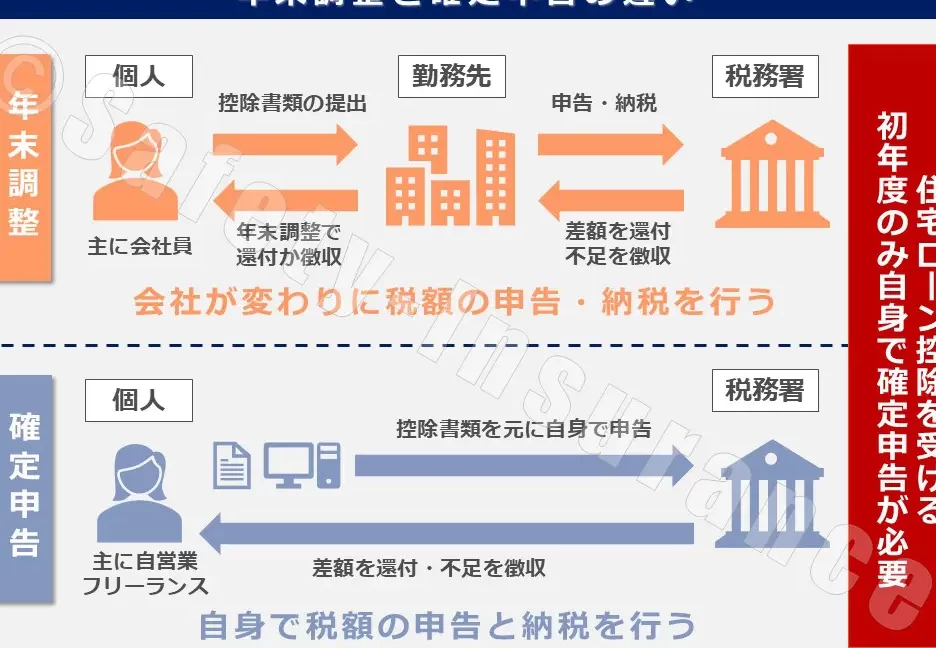
住宅ローン控除の申請は、住宅を取得した年の翌年に行います。このため、初めて住宅を購入した場合、控除適用は翌年から始まります。申請は、所得税の確定申告の際に行うことが一般的で、通常は2月中旬から3月中旬が申告期間となります。このタイミングを逃すことなく、正しく申請することで、控除を最大限に活用できます。
必要な書類
住宅ローン控除の申請には、いくつかの必要書類があります。主な書類は以下の通りです:
- 住宅借入金等特別控除申告書:税務署から入手できます。
- 本人確認書類:運転免許証やマイナンバーカードなど。
- 住宅の登記簿謄本:購入した住宅の情報が記載されています。
- 金融機関の証明書:残高証明書など、借入金額を示す書類。
住宅ローン控除の計算方法
住宅ローン控除の計算は、年末残高を基に行われます。具体的な計算式を理解することで、控除額を正しく把握できます。
控除額の算出
控除額は、住宅ローンの年末残高に一定の割合(通常1%)を掛けて算出されます。例えば、年末残高が3000万円の場合、控除額は以下のようになります。
- 3000万円 × 0.01 = 30万円
この場合、所得税から30万円が控除されることになります。また、控除される税額には上限が設定されているため、控除額がすべて所得税から控除されるとは限りません。
控除の期間
控除の期間は最長10年間にわたります。ただし、住宅の取得年度によって控除期間が異なることがあります。そのため、初年度の控除額が最大となり、以降は年末残高が減っていくため、控除額も減少します。一般的には、次のポイントが重要です。
- 初年度は最大控除額
- 毎年の年末残高に基づいて再計算
住宅ローン控除のメリット
住宅ローン控除には多くのメリットが存在します。特に、税制上の優遇措置は、私たちの住宅購入において大きな助けとなります。
税金軽減の効果
住宅ローン控除は、所得税からの控除を提供し、税負担を軽減する効果があります。具体的には、住宅ローンの年末残高に応じて、最大で1%が控除されます。この制度により、例えば、年末残高が3000万円の場合の控除額は30万円です。こうした税金の軽減は、家計にとって非常に重要です。私たちはこの控除をうまく活用することで、税金の負担を軽くし、より多くの資金を他の生活費に回すことができます。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これを理解することで、控除を最大限に活用できるようになります。
知っておくべきポイント
私たちは、住宅ローン控除に関する以下のポイントを押さえる必要があります。まず、住宅を新築または中古で購入し、自分自身が居住することが条件です。また、控除を受けるための実施期限も重要です。具体的には、次のような点が挙げられます。
- 控除を受けるには、毎年の確定申告において申請が必要。
- 住宅ローンの年末残高に基づいて控除額が決まる。
- 控除額は最長10年間続くが、年によって変動することがある。
これらの情報を事前に知っておくことで、計画的な資金運用が可能となります。
落とし穴と対策
住宅ローン控除には、落とし穴も存在します。これに注意を払うことで、スムーズな申請が期待できます。以下は主なリスクとその対策です。
- 必要書類の不備:申請には特定の書類が必要です。不足や誤りがあれば、申請が却下されることがあります。事前に書類を確認しましょう。
- 申告期間の確認:確定申告の締切を逃すと、控除が受けられません。申告期間をあらかじめ把握し、計画を立てることが重要です。
- 住宅状況の変化:転居や売却など、住宅の状況が変化した場合、控除に影響が出ることがあります。この点には注意が必要です。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けとなる制度です。この制度を正しく理解し活用することで、税負担を軽減し、家計を助けることができます。初めての申請は緊張するかもしれませんが、必要な手続きをしっかりと行えば、スムーズに控除を受けることが可能です。
控除を受けるタイミングや必要書類を把握することで、私たちの資産形成に寄与します。これから住宅を購入する皆さんも、住宅ローン控除を最大限に活用して、安心して新生活をスタートさせましょう。