住宅ローンを考えている私たちにとって、どこで借りるかは非常に重要なポイントです。選択肢が多すぎて迷ってしまうこともありますが、**住宅ローン借りるならどこがいい**かを知ることで、より良い選択ができるようになります。私たちは、自分たちのライフスタイルや将来の計画に合った金融機関を見つける手助けをしたいと思っています。
住宅ローンの基本知識
住宅ローンは、住宅購入のための資金を借りる方法で、多くの人にとって生活の重要な一部です。私たちが理解しておくべき基本的な知識を以下に示します。
住宅ローンとは
住宅ローンとは、主に住宅を購入するための資金を借りる契約です。金融機関が貸し出しを行い、借り手はその利子と元金を返済します。借り手は通常、選択した期間内に定期的な返済を行い、家を担保として提供します。これにより、万が一の返済が困難な場合でも、金融機関は住宅を差し押さえる権利を持ちます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれに特徴や条件があり、自分たちの状況に合ったものを選ぶ重要があります。以下に主な種類を示します。
- 固定金利型ローン: 借入時の金利が返済期間中ずっと変わらないタイプ。長期的な計画を立てやすいです。
- 変動金利型ローン: 金利が市場の動向によって変動します。初期の金利が低めですが、将来的な負担が大きくなるリスクがあります。
- フラット35: 35年間固定金利の住宅ローン。安定した返済計画を立てたい方に向いています。
住宅ローンを借りる際のポイント
住宅ローンを借りる際には、いくつかの重要な要素を考慮する必要があります。適切な金融機関を選ぶために、次のポイントに注目しましょう。
金利の比較
金利は住宅ローン選びの中で最も重要な要素の一つです。私たちが利率を比較する際、まずは以下の点を考慮します。
- 各金融機関の金利タイプ(固定金利、変動金利)
- 複数年での金利の動向
- 各種手数料やコストの有無
一般的に、固定金利型ローンは安定性を提供しますが、変動金利型は初期コストが低いことが多いです。我々は、長期的な負担を計算し、金銭的影響をしっかり評価することが求められます。自分たちのライフプランに最適な金利を見つけるために、それぞれの条件を良く理解することが不可欠です。
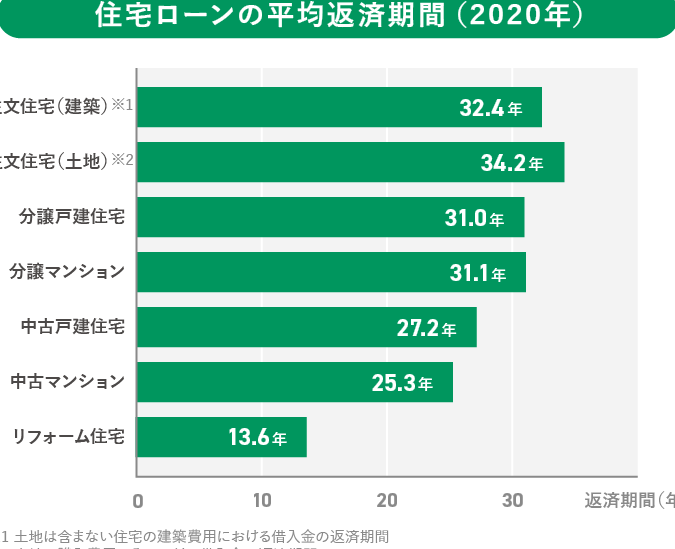
返済期間の選び方
返済期間も借入を検討する際の重要な要素です。返済期間を選ぶ際、以下の情報を考慮します。
- 短期プラン(10年、15年)と長期プラン(25年、35年)の違い
- 毎月の返済額
- 総返済額の違い
おすすめの金融機関
住宅ローンを借りる際、選択する金融機関は重要な要素です。我々は、各金融機関の特徴や利点を理解することで、最適な選択が可能になります。
メガバンクの比較
メガバンクは日本の主要な大銀行で、多様な住宅ローン商品を提供しています。彼らの特徴には、以下の点があります。
- 金利の安定性: メガバンクは固定金利型や変動金利型の選択肢が豊富です。これにより、安定的な返済計画が立てやすくなります。
- 手続きの手軽さ: ウェブでの申し込みや、全国に広がる支店ネットワークを利用した対面サービスが便利です。
- サービスの充実: 住宅ローン専用のコンサルタントがいるため、疑問点への対応が迅速です。
選ぶ際には、各メガバンクの最新の金利やサービス内容を比較することが肝心です。
地方銀行の特徴
地方銀行は地域に根ざした金融機関で、特定の地域やニーズに応じたサービスを提供しています。こちらには以下の特徴があります。
- 金利が魅力的: 地方銀行は、一部のメガバンクよりも低金利を提供することがよくあります。特に地域に応じた特別プランがある場合があります。
- 地域密着型サポート: 地元の事情を理解しているため、個別の事情に基づいたアドバイスが得やすいです。また、顔の見える関係が作りやすいという利点もあります。
- 独自のサービス: 住宅購入に関連する各種手数料の割引や、提携不動産会社との連携サービスを持つケースもあります。
住宅ローンの借りる流れ
住宅ローンを借りるには、いくつかのステップを踏む必要があります。私たちは、全体の流れを理解することで、スムーズな手続きを進められます。
事前審査の重要性
事前審査は、住宅ローンの借入れにおいて非常に重要なプロセスです。事前審査を受けることで、以下のようなメリットがあります。
- 借入可能額の確認: どのくらいの金額が借りられるか、具体的な数値を把握できます。
- 条件の明確化: 返済期間や金利の条件についての目安が得られます。
- 競争力のある条件の提示: 住宅購入の際に、複数の金融機関からオファーを受けやすくなります。
したがって、事前審査を受けることは不可欠です。
契約時の注意事項
契約時にはいくつかの注意が必要です。重要なポイントを押さえましょう。
- 金利タイプの確認: 固定金利型と変動金利型の違いを理解し、自分のライフプランに合った選択をします。
- 返済期間の検討: 返済のスケジュールを十分に考慮し、無理のないプランを選びます。
- 手数料の確認: 事務手数料や保証料など、追加の費用についても事前に確認しておくことが大切です。
まとめ
住宅ローンを借りる際には自分たちのライフスタイルや将来の計画に合った金融機関を選ぶことが非常に重要です。金利や手数料の比較をしっかり行い自分たちに最適なプランを見つけることで、より安心して住宅購入を進められます。
また事前審査を受けることで借入可能額や条件を明確にし有利な条件を引き出すことができます。これらのポイントを押さえながら自信を持って住宅ローンの選択を進めていきましょう。私たちの未来を形作る大切な一歩です。