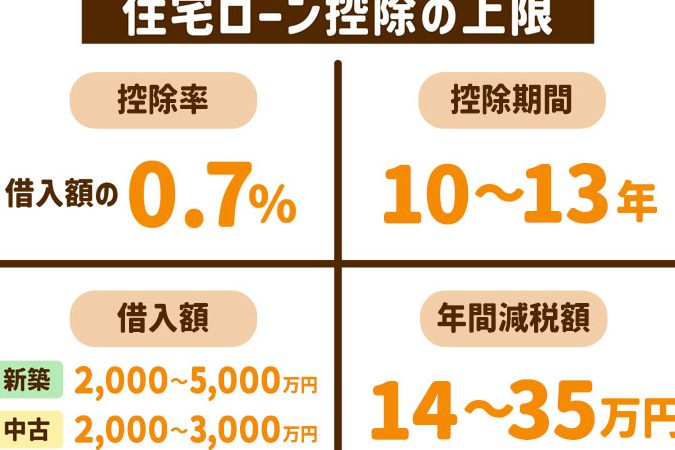
住宅を購入する際に気になるのが、**住宅ローン控除 初年度 いくら戻る**という点です。私たちも初めての住宅購入時に、この控除がどれほどの金額になるのか不安でした。控除を上手に活用すれば、家計に大きな助けになることがあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得する際に受けられる税金の優遇措置です。この控除を活用することで、年末調整や確定申告の際に税金の還付が受けられ、家計が助かります。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入または新築した場合、年末のローン残高に対して一定の割合が所得税から控除される制度です。具体的には、付与される控除率は通常1%ですが、条件によって異なることがあります。この制度により、税金の負担が軽減されるため、利用者にとって大変有益です。
初年度の控除対象
初年度の控除対象となる金額は、住宅ローンの残高等に基づき算出されます。一般的に、借入残高が4000万円以下の場合、控除上限は40万円となります。主な控除の対象は以下の通りです。
- 住宅ローンの借入日
- 住宅の取得または新築日
- 控除を受ける年の所得要件
初年度の控除額
初年度の控除額は、住宅ローンの返済が始まった年に受けられる税制優遇の一部です。具体的な金額は、ローン残高に基づいて計算されます。
控除額の計算方法
控除額は以下のように算出されます。住宅ローンの残高が4000万円以下の場合、控除上限は40万円です。残高に応じて 以下のように計算されます。
- 借入残高が1000万円の場合:1%控除により、1万の控除
- 借入残高が2000万円の場合:2万の控除
- 借入残高が3000万円の場合:3万の控除
- 借入残高が4000万円の場合:40万円控除
年末の残高がこの限度内でなければ、最大の控除額は40万円となります。また、必要に応じて、改めて確認が必要な部分もありますので、専門家に相談してもよいでしょう。
必要な書類と手続き
控除を受けるためには、以下の書類が必要です。必要な書類を整えることで、スムーズに手続きを進められます。
- 住宅借入金等特別控除申請書
- 年末の借入残高証明書
- 確定申告書(初年度の控除に必要です)
- 身分証明書(運転免許証など)
住宅ローン控除のメリット
住宅ローン控除は、税負担軽減に大きく寄与し、私たちの家計を助ける制度です。具体的なメリットには、次のような点があります。
税金の軽減
税金の軽減は、住宅ローン控除の最大のメリットです。この控除によって、年末の借入残高に基づいて一定額が税額から差し引かれます。例えば、借入れが4000万円であれば、最大で40万円の控除を受けられます。また、所得税が軽減されるため、手元に残る資金が増えることに繋がります。税負担が軽減されることで、私たちの生活に対する安心感も増加します。
家計の見直し
家計の見直しが可能になるのも、住宅ローン控除の利点です。控除を受けることで、毎月の返済負担が減少し、同時に他の生活費の見直しが促されます。具体的には、ローン返済後の余剰資金を貯蓄や教育資金に回すことができ、将来に備える余裕が生まれます。家計の健全化が進むことで、私たちの資産形成にもプラスの影響を与えるでしょう。
注意点とデメリット
住宅ローン控除には、いくつかの注意点があります。これらを理解しておかないと、期待された控除額が得られないこともあります。
控除が受けられないケース
住宅ローン控除が適用されない場合はいくつか存在します。具体的には、以下のようなケースが挙げられます。
- 住宅の取得後、申請に必要な書類が未提出の場合
- 住宅ローンが借入残高の上限を超えている場合
- 申請年度の所得が一定基準を超える場合
- 住宅が自己居住用ではない場合
- 他の控除との重複適用がある場合
このような状況では、控除が受けられなくなるため、注意が必要です。
知っておくべきリスク
住宅ローン控除には、リスクも伴います。その主なリスクを把握しておくことで、将来的なトラブルを避けることができます。
- 借入金利の変動による負担の増加
- 予定よりも早く住宅を手放す必要がある場合、控除が無効になること
- 法律改正による控除制度の変更
- 必要書類の不備や提出遅延による申請却下
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。初年度の控除額は住宅ローンの残高に基づいて計算されるため、しっかりと把握しておくことが重要です。適切な書類を整え、必要な申請を行うことで、税金の還付を受けることができます。
この控除を活用することで、生活に対する安心感が高まり、余剰資金を貯蓄や教育資金に回すことが可能になります。私たちがこの制度を理解し、上手に利用することで、将来的な資産形成にもつながるでしょう。正しい情報をもとに、賢い選択をしていきたいですね。