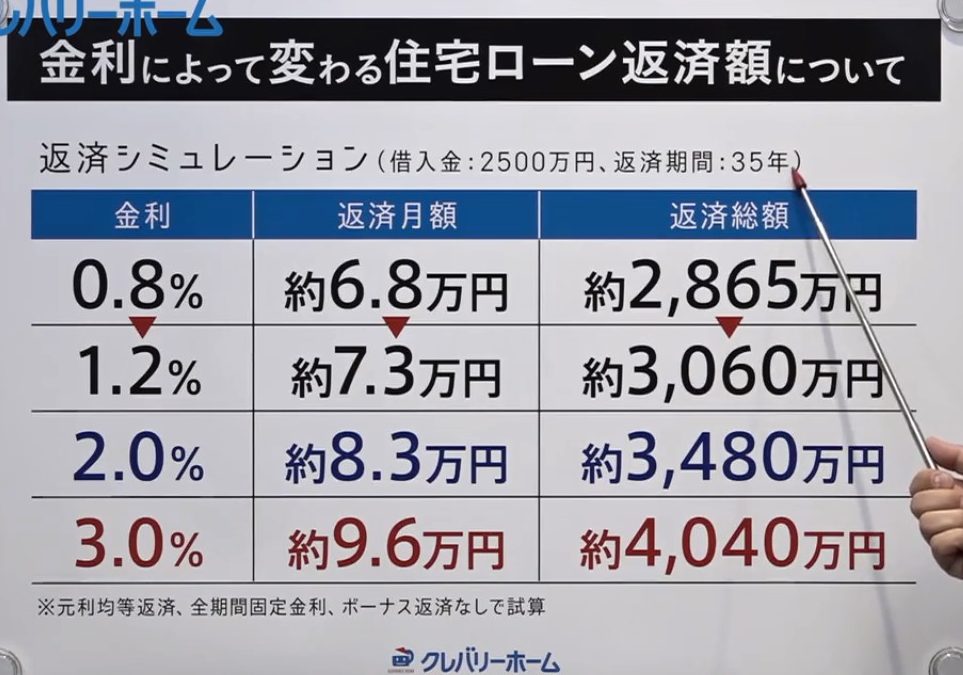
住宅を購入する際、**住宅ローンの金利は35年で平均いくらか**という疑問は多くの人が抱える重要なポイントです。私たちもこの質問に直面し、どのように金利が変動するのかを理解することで、賢い選択をする手助けができると感じています。金利は住宅ローンの総支払い額に大きな影響を与えるため、しっかりとした情報を持つことが大切です。
住宅ローンの金利の概要
私たちは、住宅ローンの金利について理解を深めることが大切だと考えています。金利は住宅購入における大きな要因であり、それが最終的な総支払い額に影響します。以下では、金利の種類とその決定要因について詳しく見ていきます。
金利の種類
住宅ローンの金利には主に以下の2種類があります。
- 固定金利: 金利が借入期間中ずっと変わらないタイプ。この金利は予測可能で、将来の支出が計画しやすいメリットがあります。
- 変動金利: 市場金利に連動して定期的に見直されるタイプ。初期金利が低いことが多いですが、将来的に上昇するリスクもあります。
私たちは、購入する際には自分たちのライフスタイルやリスク許容度に合った金利を選ぶことが重要です。
金利の決定要因
住宅ローンの金利はさまざまな要因によって決まります。主な要因を以下に示します。
- 経済状況: 経済全体の動向や景気の状態が金利に影響します。経済が好調な場合、金利が上昇する傾向があります。
- 中央銀行の政策: 金融政策や金利の変更は、住宅ローンの金利に直接的な影響を与えます。たとえば、中央銀行が金利を引き下げると、市場の金利も下がることが多いです。
- 競争状況: 銀行や金融機関の間の競争が激しければ、その影響で金利が低下することがあります。
35年固定金利の現状
35年固定金利の動向を理解することで、私たちはより良い住宅ローンの選択ができる。現在の金利状況を把握することが重要である。
2023年の平均金利
2023年の35年固定金利は約1.5%から2.5%に位置している。この範囲は多くの金融機関からの最新情報に基づいている。以下に、代表的な金融機関の金利をまとめた。
| 金融機関 | 平均金利 (%) |
|---|---|
| 銀行A | 1.75 |
| 銀行B | 2.00 |
| 銀行C | 2.25 |
| 銀行D | 1.50 |
現在の平均金利は、⟨貸出金利の上昇⟩に影響されている。また、国の経済回復とともに金利での企業競争が活発になっている。
過去の金利推移
過去10年間、35年固定金利は変動を見せてきた。2010年から2020年までの金利推移をみると、以下の点が挙げられる。
- 2010年: 約3.5%
- 2015年: 約2.5%
- 2020年: 約1.7%
35年住宅ローンのメリットとデメリット
メリット
デメリット
住宅ローン選びのポイント
住宅ローンの選択には多くの要素が関わる。金利だけでなく、他の重要な点も考慮する必要がある。
金利以外の要素
金利に加えて、以下の要素も住宅ローンを選ぶ際に重要である。
- 諸費用: 事務手数料や保険料といった初期費用は、ローンの総コストに影響を与える。
- 返済方法: 元利均等返済や元金均等返済など、返済方法による月々の負担が異なる。
- 返済期間: 期間が長いほど月々の返済額は少なくなるが、総支払額は増える。
- ボーナス返済: ボーナス時に返済できるオプションの有無も、負担軽減に寄与する。
- 金利タイプ: 固定金利や変動金利の選択肢。その後の市場環境に応じて影響を受ける。
これらの要素を組み合わせて、より良い金融商品を見つけ出そう。
自身のライフスタイルとの調和
選択する住宅ローンは、自分たちのライフスタイルと一致させる必要がある。次のポイントを考慮しよう。
- 仕事の安定性: 職を変える予定があるかどうか。転職が多い場合は柔軟な返済プランを考えるべきだ。
- 家族計画: 将来的に家族が増える予定があるか。新たな支出に備えて、余裕のあるローン選びを。
- 趣味や生活: 余暇活動やライフスタイルに影響を与えない返済額であることが重要だ。
ライフスタイルとの調和を図ることで、より快適な生活が実現できる。
結論
住宅ローンの金利についての理解は私たちにとって非常に重要です。35年という長期にわたるローンの選択は、将来のライフスタイルや経済状況に大きな影響を与えます。金利の変動をしっかりと把握し、固定金利と変動金利の特徴を理解することで、より良い選択が可能になります。
また、金利だけでなく、諸費用や返済方法といった他の要素も考慮する必要があります。私たちのライフスタイルに合った住宅ローンを選ぶことが、快適な生活を実現するための鍵となります。これからの選択が、私たちの未来にどのように影響するのかをしっかりと見極めていきましょう。