住宅購入を考えている私たちにとって、**固定金利 住宅ローン いくら**という疑問は避けて通れません。金利の変動に左右されず、安定した返済計画を立てられる固定金利は、多くの人にとって魅力的な選択肢です。しかし、具体的にどれくらいの金額が必要なのか、理解している人は少ないのではないでしょうか。
固定金利 住宅ローンとは
固定金利住宅ローンは、借入金額に対して一定の金利が適用されるローン形式です。金利が変動しないため、将来の返済額が明確に把握できます。この仕組みは、特に長期間の返済を考える方にとって安心感を与えます。
例えば、住宅ローンを組む際に金利が1.5%で固定されているとします。金利が上昇する市場環境でも、私たちの返済額は変わらず、予算管理が容易になります。また、安定した金利のため、支出の計画が立てやすくなります。
そもそも固定金利の住宅ローンは、一般的に金利が変動するタイプよりも高い傾向にあります。このため、私たちがその選択肢を取る理由は、安定性が重要だからです。さらに、安心できる月々の負担が続くことを重視する人が多い影響もあります。
固定金利には複数の期間選択肢が存在します。通常、10年、20年、30年のプランが一般的です。それぞれのプランで金利が異なるため、私たちは自身のライフスタイルや将来の目標に応じて選ぶべきです。
固定金利 住宅ローンのメリット
固定金利住宅ローンは、特に長期的な住宅購入において多くの利点を提供します。ここでは、その主なメリットを詳しく見ていきます。
金利の安定性
金利の安定性は固定金利住宅ローンの最大の魅力です。金利が一定の場合、低金利の間に契約したなら、その後の金利上昇を心配する必要がありません。たとえば、現在の金利が1.5%で固定されている場合、将来的に金利が上昇しても返済額は変わらないので、安心して支払いを続けられます。このように、安定性は予算管理を円滑にします。
固定金利 住宅ローンのデメリット
固定金利住宅ローンにはデメリットも存在します。特に、変動金利との比較や利用可能な金額の制限について理解することが重要です。
変動金利との比較
固定金利住宅ローンは、変動金利住宅ローンよりも高い金利が設定される傾向にあります。変動金利の場合、金利が低ければ低いほど、返済額が少なく済む機会があります。一方で、金利が上昇すると返済額が増え、長期的な負担増加につながる可能性があります。つまり、長期的にはリスクが伴うが、短期的には柔軟性を持てるのが変動金利の特徴です。このため、将来の金利変動を考慮する際、固定金利の選択が必ずしも最適とは限りません。
固定金利 住宅ローンの金利相場
現在の固定金利住宅ローンの金利相場は、1.0%から3.0%の範囲で変動しています。実際の金利は金融機関や契約条件、借入金額によって異なります。例えば、借入金額が3000万円の場合、金利が1.5%で固定された場合の月々の返済額は約10万円になります。
金利は契約時の経済状況に影響を受けます。以下の要因が金利に影響する主なポイントです。
- 経済成長率:国内外の経済成長が金利に影響を与えます。成長期には金利が上昇しやすいです。
- 中央銀行の政策:日本銀行の金利政策が直接的な影響をもたらします。特に、政策金利の変更は注意が必要です。
- 市場競争:各金融機関間の競争も金利に影響します。より有利な条件を求める傾向があります。
また、固定金利を選ぶことは、金利が上昇するリスクから守る手段ともなります。金利が現在の水準で固定された場合、その後の変動を心配する必要はありません。しかし、固定金利の条件により、通常、変動金利よりも高い初期金利が設定されます。
我々は、固定金利の選択肢において考慮すべきいくつかのプランを選ぶことをおすすめします。以下は、よく見られる固定金利のプランです。
- 10年固定プラン:短期で契約し、金利の変動を感じにくい。
- 20年固定プラン:中期の安定を求める方に最適。
- 30年固定プラン:長期間安定した返済が可能で、安心感を持てる選択肢です。
固定金利 住宅ローン いくら必要か
固定金利住宅ローンの金額は、借入金額や金利、返済期間により異なります。それぞれの要素を組み合わせて計画することが重要です。
資金計画の考え方
資金計画には、以下の要素を確認する必要があります。
- 借入金額: 必要な住宅購入価格から自己資金を引いた額。
- 金利: 現在の固定金利相場を調べ、最適な金利を選定する。
- 返済期間: 返済期間は短期、中期、長期から選ぶことができ、各期間の利息負担が異なる。
- 手数料: ローン契約時にかかる手数料も計算に入れる。
これらの要素を含めると、理想的なローン額が把握できます。
返済負担のシミュレーション
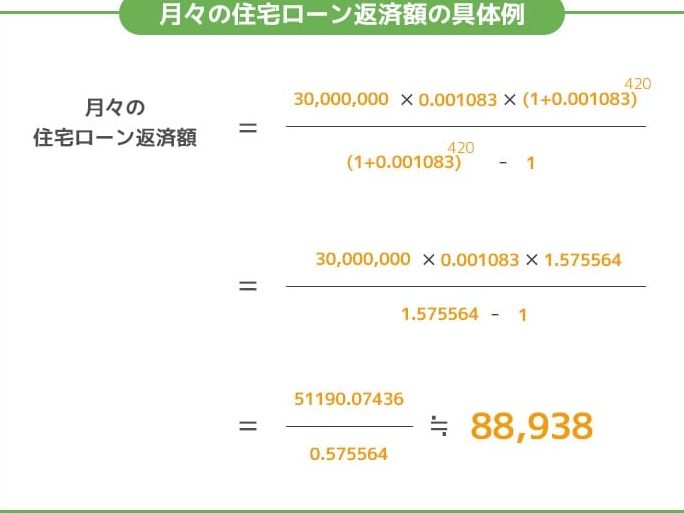
返済負担をシミュレーションするために、以下の計算式を使用します。
- 月々の返済額: 同額の元金を返済し、利息を加算した総額を返済期間で割る。
例えば、借入金額3000万円、金利1.5%、返済期間30年の場合の月々の返済額は約10万円です。
Conclusion
固定金利住宅ローンは安定した返済計画を可能にし私たちの住宅購入において重要な選択肢です。金利の変動に左右されず安心して返済を続けられるメリットがあります。
私たちが選ぶべきプランはライフスタイルや将来の目標に合わせて異なるため慎重に検討することが大切です。また、借入金額や金利、返済期間をしっかり把握し自分たちに合った最適なプランを選ぶことで住宅購入をよりスムーズに進めることができます。