年収150万で住宅ローンを組むことは可能なのでしょうか?私たちは、限られた収入の中でどれだけの金額を借り入れられるのか、具体的な目安やポイントを探っていきます。住宅購入は人生の大きな決断ですが、年収が低いと不安に思う方も多いはずです。
年収150万の住宅ローンの基礎知識
年収150万円で住宅ローンを組むための基礎知識を紹介します。限られた収入でも、適切な理解を伴うことで住宅購入の可能性が広がります。
住宅ローンとは
住宅ローンとは、主に住宅を購入するために金融機関から借り入れる資金のことです。この融資は通常、数十年にわたり返済していきます。借入金額、金利、返済期間に応じて、月々の返済額が決まります。金融機関によって 基本的な条件 が異なるため、複数のオプションを比較することが重要です。
年収におけるローンの影響
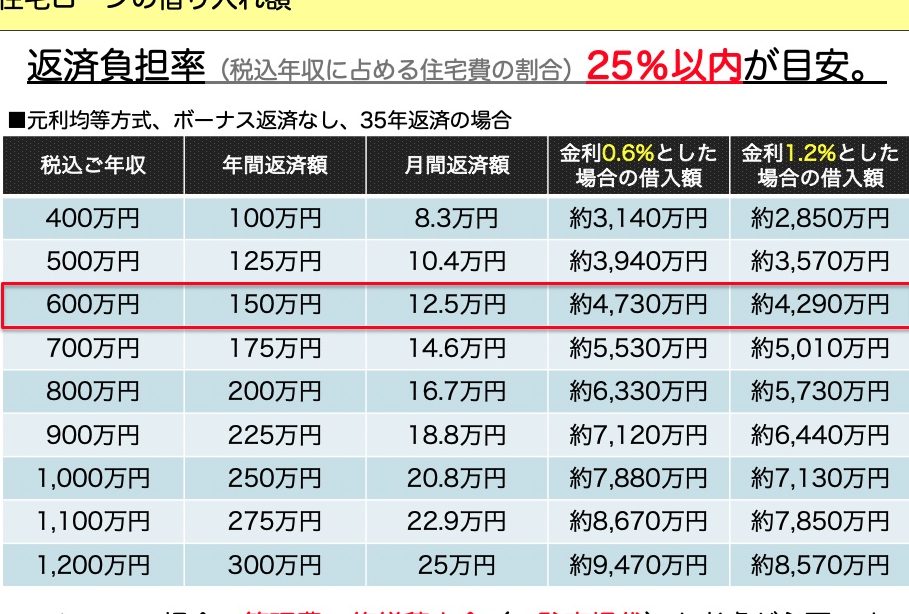
年収150万円の場合、一般的に返済負担率が30%以下が望ましいとされています。つまり、年間の返済額は年収の30%を超えないように計算します。具体的には以下の通りです:
- 年収150万円 × 30% = 45万円
- 月々の返済額 = 45万円 ÷ 12ヶ月 = 3万7500円
年収150万の場合の住宅ローンの限度
年収150万円で住宅ローンを利用する際の限度額について考察します。限られた収入の中でも、適切な条件を理解することが重要です。
ローンの借入可能額
年収150万円に基づく借入可能額は、一般的に年収の5倍から7倍程度が目安とされます。したがって、借入可能額は以下のように計算できます。
- 年収150万円 × 5 = 750万円
- 年収150万円 × 7 = 1050万円
この場合、750万円から1050万円の範囲内での融資が期待できます。ただし、実際の借入額は金融機関の審査基準により異なることが多いです。
返済負担率の計算
返済負担率は、年間の返済額が年収に対してどれくらいの割合であるかを示します。年収150万円の場合、理想的な年間返済額は年収の30%以下とされています。具体的には、以下の計算になります。
- 年間返済額 = 年収150万円 × 30% = 45万円
- 月々の返済額 = 45万円 ÷ 12 = 約3万7500円
年収150万のローンを借りるメリット
年収150万円で住宅ローンを組むことには、いくつかの明確なメリットがあります。特に、低金利の選択肢や生活費の管理に注目するべきです。
低金利の選択肢
多くの金融機関では、年収に応じた低金利の住宅ローンを提供しています。例えば、年収が限られている場合でも、金融機関はリスクを考慮し、低金利でのローンを提案することがあります。これにより、月々の返済額を抑えやすくなります。特に借入金が少額であれば、総返済額も減少するため、経済的な負担を軽減できます。また、時期によってはキャンペーンを展開している金融機関もあるため、利用する価値があります。
生活費の管理
年収150万円では、生活費を細かく管理することが求められます。住宅ローンを組む際には、予算を明確にし、無理のない返済計画を立てることが重要です。例えば、月々の返済額を3万7500円に設定することで、生活費とのバランスを取りやすくなります。この額を基準に、以下のような支出を考慮することが有効です。
- 食費
- 光熱費
- 通信費
- レジャー費
年収150万の住宅ローンを借りる際の注意点
年収150万円で住宅ローンを利用する際、いくつかの重要なポイントを押さえる必要があります。具体的な返済計画と無理のない資金計画が大切です。
返済計画の立て方
返済計画は、毎月の負担を軽減するための基本です。明確な目標設定が重要です。以下の要素に注意しましょう。
これらの要素を元に、支出とのバランスを取ります。月々の生活費を視野に入れた計画が、実現性を高めます。
無理のない資金計画
無理のない資金計画が家計を守ります。収入に応じた実現可能なプランを立てることが重要です。以下に具体的な戦略を挙げます。
結論
年収150万円で住宅ローンを組むことは決して不可能ではありません。私たちは、適切な返済計画と無理のない資金計画を立てることで、安心して住宅購入を進めることができると信じています。
借入可能額や返済負担率をしっかり理解し、各金融機関の条件を比較することが成功のカギです。生活費とのバランスを考えながら、月々の返済額を設定することで、経済的な負担を軽減できます。
住宅ローンを利用する際は、慎重な計画が必要ですが、私たちの未来のための大きな一歩を踏み出すことができるでしょう。