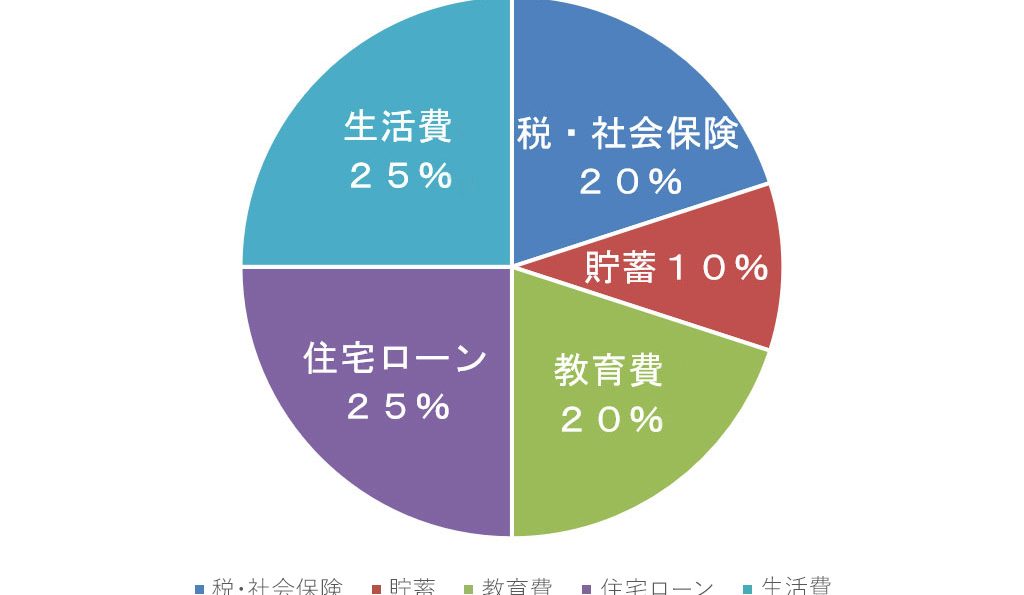
住宅ローンを組む際、私たちが最も気にするのは「給与の何割を住宅ローンに充てるべきか」ということです。これを考えることで、無理のない返済計画を立てることができます。適切な割合を知ることで、安心して家を購入する準備が整います。
住宅ローンの基本知識
住宅ローンは、家を購入するための資金を調達する手段です。多くの人が利用するこの仕組みは、自宅を所有するために欠かせない役割を果たします。以下は、住宅ローンに関する基本的な知識です。
- ローンの種類では、固定金利型と変動金利型があります。固定金利型は、金利が契約時から変わらないため、月々の返済額を把握しやすいです。対照的に、変動金利型は、金利が市場の動向に応じて変化します。
- 返済期間は一般的に10年から35年の範囲内で選択可能です。返済期間が長くなると、月々の負担は軽くなりますが、総支払額は増える点に注意が必要です。
- 借入限度額は、年収や返済比率によって決まります。一般的に、年収の25%程度までが安全に返済可能とされています。この割合を考慮すると、自分の返済能力を把握できます。
- 金利の影響は大きいです。金利が高いと、総返済額が膨らむため、低金利のタイミングで借りることが重要です。
- 審査基準は、所得、勤続年数、借入状況などが重視されます。金融機関は、返済能力を適切に評価するために様々な情報を確認します。
収入に対する住宅ローンの割合
住宅ローンの返済に充てる収入の割合は、重要な判断材料です。特に、収入の標準的な基準や年収別の参考値を考慮することで、計画的な返済が可能になります。
一般的な基準
住宅ローンの返済に関する一般的な基準として、年収の25%程度が安全とされています。この基準に従うことで、生活費や他の支出とバランスを取ることができます。また、住宅の価格が高騰している地域では、数値を考慮しつつ、慎重に判断することが求められます。
年収別の参考値
年収別に住宅ローンに充てるべき割合について具体的な参考値を見てみましょう。
| 年収 | 推奨される住宅ローン割合 |
|---|---|
| 300万円 | 15% |
| 500万円 | 25% |
| 700万円 | 30% |
| 1000万円 | 35% |
住宅ローンを借りる際のポイント
住宅ローンを借りる際は、慎重な判断が必要です。ここでは、重要なポイントをご紹介します。
返済能力の確認
返済能力の確認は極めて重要です。まず、毎月の手取り収入から生活費や他の支出を差し引いた残りが住宅ローンの返済額に適しているかどうか確認する必要があります。具体的には、年収の25%以内での返済が推奨されています。返済可能額の計算には、以下の要素を考慮します。
- 収入の安定性
- 他のローンや負債の状況
- 家族構成や生活費の変動
これらを基に、無理のない返済計画を立て、安心して住宅ローンを利用することが可能です。
利息や期間の影響
利息や返済期間は、住宅ローンの総額に大きく影響します。金利が低いと、月々の返済額が少なくて済むため、借入しやすくなります。しかし、変動金利の場合、金利が上昇すると返済額が増加するリスクがあります。返済期間についても考慮が必要です。期間が短ければ月々の支払額が増えますが、総利息が減少します。反対に、期間が長いと月々の負担は軽減しますが、利息負担が増大します。重要な点は、以下の通りです。
- 固定金利と変動金利の比較
- 長期と短期の返済期間の選択肢
- 総支払い額に対する注意点
住宅ローンと給与の関係
住宅ローンを組む際、給与との関係が根本的に重要です。多くの場合、年収の25%程度を住宅ローンの返済に充てることが推奨されます。この割合は、生活費やその他の支出とバランスを取るために必要となります。年収に対する具体的な割合を示します。
- 年収300万円の場合、住宅ローンは15%を上限とするのが一般的です。
- 年収500万円では、住宅ローンの割合が25%になります。
- 年収700万円では30%が求められ、年収1000万円の場合は35%に達します。
このように、年収が増えるにつれ、住宅ローンに充てられる割合も増加します。しかし、地域によって住宅価格が異なるため、慎重に判断する必要があります。
返済能力の確認が必要です。手取り収入から生活費や他の支出を引いた金額が、住宅ローンの返済に適しているか常に考慮しましょう。また、金利の影響も無視できません。低金利時に借入を行うと、月々の返済額が軽減されるため有利です。
給与の何割までが適切か
住宅ローンを組む際、給与の何割を住宅ローンに充てるべきかは重要なポイントです。一般的なガイドラインでは、年収の25%以内が適切とされています。この割合があれば、生活費や他の支出とのバランスを保ちながら、無理なく返済できます。
具体的な推奨値は以下の通りです:
- 年収300万円:15%
- 年収500万円:25%
- 年収700万円:30%
- 年収1000万円:35%
ローンを借りる額が増えると、適切な割合も上昇します。ただし、地域による住宅価格の差も考慮が必要です。特に高騰している地域では、借入額の見直しが求められます。
さらに、ローン返済計画を立てるには、手取り収入を基準にすることが重要です。毎月の生活費や他の支出を引いた金額が、返済に充てられる額に適しているか、改めて確認しましょう。金利の状況によっても、返済額は変わるため、時期を見極めることが肝心です。変動金利の場合、将来的な金利上昇のリスクも考慮するべきです。
結論
住宅ローンを組む際には給与の何割を充てるかを慎重に考えることが大切です。年収の25%以内が一般的な目安ですが地域や個々の状況に応じて柔軟に対応する必要があります。
私たちは、生活費や他の支出を考慮しつつ、無理のない返済計画を立てることで安心して家を購入できる環境を整えたいと思います。金利の動向や返済期間の選択肢も重要な要素ですので、これらを十分に理解して賢い選択をすることが求められます。低金利のタイミングを逃さず、将来にわたって安定した生活を築くための一歩を踏み出しましょう。