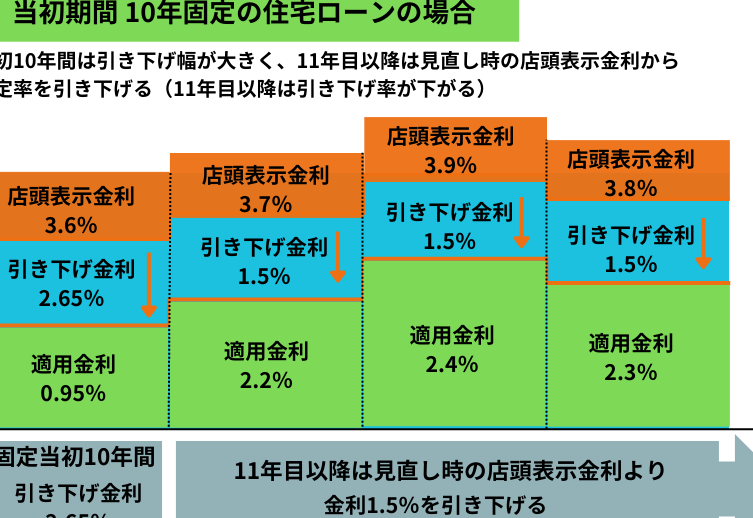
住宅ローンを組む際に、金利の動向は私たちにとって非常に重要な要素です。金利は時期によって大きく変動し、私たちの返済額や総支払額に影響を与えます。では、住宅ローンの金利はいつの時点で最も有利になるのか、気になりませんか?
住宅ローン 金利の基本
住宅ローン金利は、私たちが住宅ローンを利用する上で基本的かつ重要な要素です。金利の理解によって、より適切な資金計画が可能になります。
住宅ローンとは
住宅ローンとは、住宅の購入や建設に資金を借りるためのローンです。不動産を担保として利用することで、金融機関から融資を受けることが特徴です。このローンを利用することで、私たちは夢のマイホームを手に入れるチャンスが広がります。一般的に、融資額や返済期間に応じて、金利が決まります。金利は、利息支払いの額や総返済額に直接影響を与えるため、非常に重要な要素となります。
金利の種類
金利には主に以下の2種類があります。
住宅ローン 金利の動向
住宅ローン金利は、経済状況や金融政策によって頻繁に変動している。私たちが金利の動向を理解することで、より良い住宅ローンの選択ができる。
過去の金利推移
過去数年の金利推移は以下の通りである。私たちが参照すべきデータには、主に以下のポイントが含まれる。
| 年度 | 平均金利(%) |
|---|---|
| 2018 | 1.0 |
| 2019 | 0.9 |
| 2020 | 0.8 |
| 2021 | 0.7 |
| 2022 | 1.1 |
| 2023 | 1.5 |
この表からも確認できるように、2020年から2021年にかけて金利は低下し、その後2022年には再び上昇している。金利の変動は、私たちの返済額にも大きく影響するため注意が必要だ。
現在の金利状況
現在の住宅ローン金利は、約1.5%前後である。私たちが考慮すべき要素には、以下が挙げられる。
- 銀行による金利設定
- 経済指標の変化(例えば、GDPや物価)
- 金融政策の動向
住宅ローン 金利を決める要因
住宅ローンの金利は、様々な要因によって左右される。主に経済状況や金融機関の政策が影響を与えるため、私たちがその変動を理解することは重要だ。
経済情勢の影響
経済情勢は住宅ローン金利に直接的な影響を与える。国内外の経済成長率や失業率、インフレ率などが密接に関連している。たとえば、経済が好調な時期には需要が高まり、金利が上昇する傾向がある。一方で、リセッション(景気後退)の際には、金利が低下することが一般的だ。また、中央銀行の金利政策も重要だ。中央銀行が経済を刺激するために金利を引き下げると、住宅ローンも影響を受けやすい。
銀行の政策
銀行の政策は最適な金利を見極める上で重要な要素だ。各金融機関は、競合他社や市場の動向に基づいて金利を設定するため、私たちが選ぶ銀行によって金利が異なることがある。さらに、信用スコアや返済能力といった借り手の個別の状況も、各銀行が金利を決定する要因になる。各銀行のプロモーションやキャンペーン期間中は、特にお得な金利が提示されることもあるため、私たちは慎重に情報を収集し、比較する必要がある。
金利の見通し
金利の見通しは、住宅ローンを選ぶ際に重要です。我々は、専門家の予測や消費者が考慮すべき点を理解し、将来の発展に備える必要があります。
専門家の予測
専門家によると、金利は今後数年間で段階的に上昇する見込みです。以下は、専門家の予測の主なポイントです。
専門家の分析を基に、我々は金利の動向を常にチェックし、適切な判断を下すことが重要です。金融機関の動きや市場動向に敏感でいることで、最適な選択が可能になります。
消費者が考慮すべき点
消費者として考慮すべき点はいくつかあります。特に以下の要素が重要です。
住宅ローンの選び方
住宅ローンを選ぶ際には、金利だけでなく他の要因も考慮する必要があります。これにより、私たちは適切な住宅ローンを選択し、金融上のリスクを回避できます。
金利以外の要因
住宅ローンの選択に影響を与える要因は多岐にわたります。以下の要素にも注意が必要です。
- 返済期間: 一般的に、返済期間が短いほど総支払額は少なくなりますが、月々の返済額が高くなります。
- 手数料: ローン手数料や保証料は、金利以外のコストとして計上されるため、計算に含める必要があります。
- 借入方法: 繰上げ返済や返済方式(元利均等返済、元金均等返済)によっても、金額が変わります。
- 金融機関のサービス: 各金融機関の窓口での対応や、貸出条件も選択の基準になります。
これらの要因を総合的に評価することが重要です。
比較するポイント
住宅ローンを比較する際、特定のポイントに焦点を当てると効果的です。以下のポイントを確認しましょう。
- 金利タイプ: 固定金利と変動金利のどちらが自分に適しているかを確認します。
- 利率の幅: 各金融機関の金利の差を把握し、コストを抑える工夫をします。
- 特典: 各金融機関が提供する特典やキャンペーン内容を比較検討します。
- 契約条件: 契約条件や返済条項の理解が、将来の負担を減らします。
Conclusion
住宅ローンの金利は私たちの資金計画に大きな影響を与えます。金利の変動を理解し適切なタイミングでローンを組むことが重要です。経済情勢や金融政策を注視しながら、自分たちの状況に合った最良の選択をすることが求められます。
また、金利だけでなく返済期間や手数料も考慮することで、リスクを回避し将来的な負担を軽減できます。私たちは情報を集め、比較検討を行い、最適な住宅ローンを選ぶことで、安心した住まいの実現に向けて進んでいきましょう。