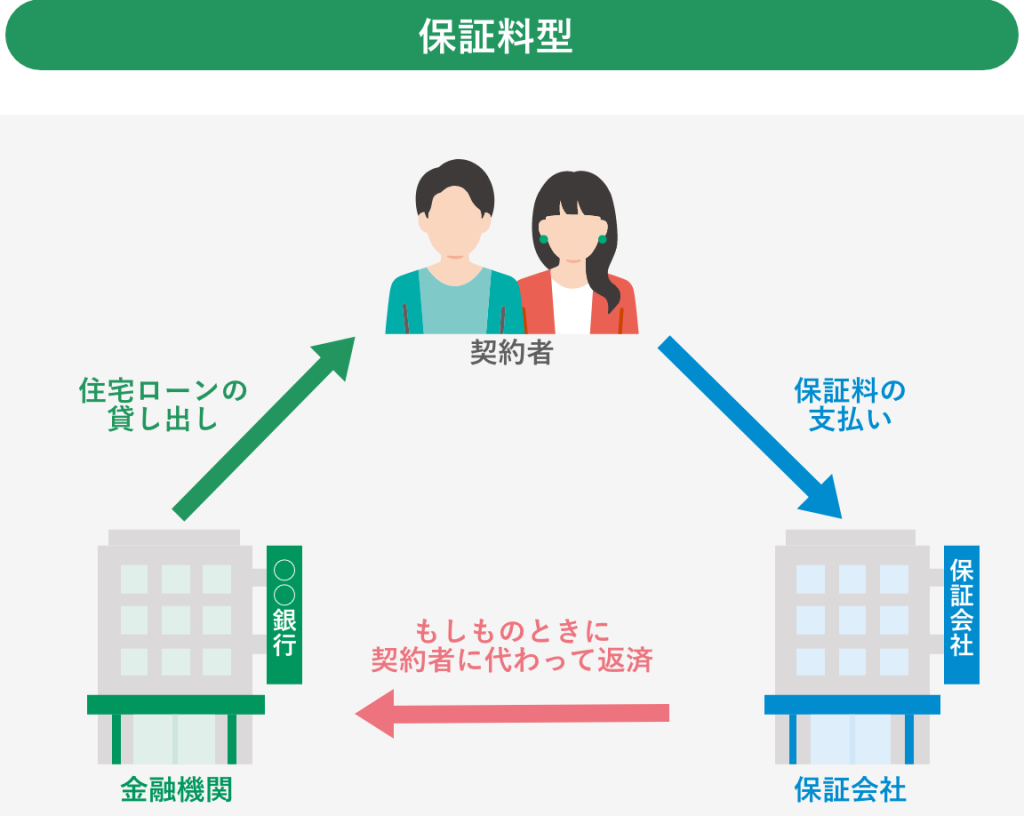
住宅を購入する際、多くの人が考慮するのが**住宅ローン事務手数料とは**です。この手数料は、ローンの契約や管理にかかる費用であり、意外と見落とされがちです。私たちがこの手数料を理解することは、賢い住宅購入の第一歩と言えます。
住宅ローン事務手数料の概要
住宅ローン事務手数料は、住宅ローンの契約や管理に関する必要な費用です。この手数料について理解することは、住宅購入を成功させるために重要です。
定義と目的
住宅ローン事務手数料は、ローン契約を結ぶ際に発生する費用を指します。具体的な目的として、以下のようなものがあります。
- 書類作成: 契約書や関連書類の準備にかかるコスト
- 審査費用: 借入審査を行う際の事務費
- 管理費: ローン期間中の管理に伴う経費
これらの手数料に加えて、その透明性を確保するための重要な要素です。
手数料の種類
住宅ローン事務手数料には、いくつかの種類があります。主な手数料を以下に示します。
- 契約手数料: ローン契約を締結する際に発生する基本手数料
- 担保設定手数料: 不動産に対して担保を設定するための費用
- 融資事務手数料: 融資に関する事務処理にかかる費用
住宅ローン事務手数料の計算方法
住宅ローン事務手数料の計算方法にはいくつかの基本がある。手数料は全体の借入額や金融機関により異なる。具体的な計算式を理解することは、住宅購入のための重要なステップとなる。
基本的な計算式
一般的な住宅ローン事務手数料の計算式には、以下の要素が含まれる。
- 契約手数料:借入額の1%から2%程度
- 担保設定手数料:数千円から数万円
- 融資事務手数料:数万円程度が一般的
これらを合計して、総額の手数料が算出される。例えば、借入額が3000万円の場合、契約手数料が30万円から60万円という形になる。
例を挙げた計算
実際の計算例を交えることで、理解が深まる。以下に例を挙げる。
- 借入額:3000万円
- 契約手数料:借入額の1.5%として45万円
- 担保設定手数料:3万円
- 融資事務手数料:5万円
手数料の発生タイミング
住宅ローン事務手数料は、申込や契約の各段階で発生します。これにより住宅購入の全体的なコストが変わるため、各タイミングをよく理解しておく必要があります。
申込時の手数料
申込時に発生する手数料には、主に融資事務手数料があります。この手数料が発生するタイミングは、金融機関への申請を行った瞬間です。具体的には、以下の手数料が含まれます。
- 申込手数料:申し込み時に必要な書類準備や手続きにかかる費用
- 審査手数料:審査を行うための費用
これらの手数料は、金融機関によって異なりますが、一般的には数万円程度です。つまり、しっかりと確認しないと後々の負担になる可能性があります。
契約時の手数料
契約時には、さらにいくつかの手数料が発生します。ここでは、契約手数料と担保設定手数料を紹介します。これらの手数料は契約が成立した時点で必要となります。
- 契約手数料:契約書の作成に伴う費用で、借入額の1%から2%程度が一般的
- 担保設定手数料:土地や建物の担保設定に必要な費用で、数千円から数万円となることが多い
住宅ローン事務手数料の比較
住宅ローン事務手数料は、金融機関によって異なるため、比較が重要です。以下に、銀行別の手数料と他の金融機関との比較を示します。
銀行別の手数料比較
以下の表に、主要な銀行の住宅ローン事務手数料を示します。
| 銀行名 | 契約手数料 | 担保設定手数料 | 融資事務手数料 |
|---|---|---|---|
| 銀行A | 0.5%(最大50万円) | 3万円 | 2万円 |
| 銀行B | 1%(最大60万円) | 5万円 | 2万円 |
| 銀行C | 1.5%(最大70万円) | 4万円 | 3万円 |
このように、銀行Aは契約手数料が最も低く、手数料の総額も抑えられます。銀行Bは契約手数料が高いことに留意が必要です。ただし、総額は借入額や条件によっても変わります。私たちは比較によって、最もお得な選択肢を見極めるべきです。
他の金融機関との比較
銀行以外の金融機関も選択肢の一つです。以下の表で、他の金融機関の手数料を見てみます。
| 金融機関名 | 契約手数料 | 担保設定手数料 | 融資事務手数料 |
|---|---|---|---|
| 信用金庫A | 0.8%(最大40万円) | 2万円 | 3万円 |
| ノンバンクB | 1%(最大50万円) | 6万円 | 1万円 |
住宅ローン事務手数料を抑える方法
住宅ローン事務手数料を抑えるための具体的な方法について見ていきましょう。
値引き交渉のポイント
住宅ローン事務手数料は交渉可能な項目です。まず、金融機関との話し合いで交渉を行うことで、手数料を減少させられる場合があります。以下のポイントを考慮しましょう。
- 競合の見積もりを用意する。
- 領域別の手数料を比較する。
- 特別なキャンペーン情報を確認する。
これらの情報を元に、金融機関に対して自分の条件を提示することで、交渉に弾みがつくでしょう。どのような金融機関も、顧客を引きつけるために柔軟に対応することがあります。
無料キャンペーンの活用
金融機関では時折、無料キャンペーンを実施しています。これらのキャンペーンを活用することで、手数料を無料にするチャンスがあります。以下の要素に注意しましょう。
- 新規顧客向けの特典内容を確認する。
- 限定キャンペーンの期間を調べる。
- 自分の契約条件を再確認する。
Conclusion
住宅ローン事務手数料についての理解は、私たちの住宅購入において非常に重要です。手数料の種類や発生タイミングを把握することで、予算の計画が立てやすくなります。また、金融機関ごとの手数料を比較し、交渉することで、よりお得な条件を引き出すことが可能です。手数料を軽視せず、賢い選択をすることが、私たちの夢のマイホームへの第一歩となります。しっかりと情報を収集し、最適な選択をしていきましょう。