住宅を購入する際、最も重要なステップの一つが住宅ローンをどこで借りましたかという選択です。私たちもこの決断に頭を悩ませました。多くの金融機関が提供するさまざまなプランの中から、どれが最適なのかを見極めるのは簡単ではありません。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際の資金調達手段として非常に重要です。多くの金融機関が異なる条件で住宅ローンを提供しており、それぞれのメリットとデメリットを把握することが大切です。
具体的な条件には以下のようなものがあります。
- 金利タイプ: 固定金利と変動金利の選択が可能です。
- 返済期間: 一般的に10年から35年の設定があります。
- 借入額: 物件価格の何パーセントを借りるかにより変動します。
住宅ローンを選ぶ際、これらの要素を比較し、自分たちに最適な条件を見つけます。金融機関によっては、早期返済手数料や借入手数料が発生することも覚えておく必要があります。
また、契約時には重要な書類、例えば収入証明書や本人確認書類が必要になります。これらの書類を準備することで、スムーズに申請が進むでしょう。
住宅ローンの審査基準も理解しましょう。一般的には、収入の安定性や借入金に対する返済能力が重視されます。これらが好ましいと、借入可能額が増えることが多いです。
どこで借りるべきか
住宅ローンをどこで借りるかは重要な決断です。金融機関ごとに異なる条件があるため、自分たちに最適な選択肢を見極める必要があります。
銀行での借入
銀行での住宅ローンは、多くの選択肢と競争力のある金利が魅力です。例えば、主要な銀行は、固定金利と変動金利の両方を提供しており、それぞれのニーズに合ったプランを選べます。また、銀行によっては、特定のキャンペーンや特典を用意している場合もあります。
- 競争力のある金利
- 幅広い選択肢
- 特典やキャンペーン
信用金庫での借入
信用金庫は地域密着型の金融機関で、親しみやすいサービスが特徴です。通常、審査基準が厳しくないため、借入しやすいかもしれません。また、融資の際の相談が気軽にできる環境が整っています。信用金庫によっては、地域の発展に貢献するための特別なプランも提供されています。
- 審査基準が緩やか
- 親しみやすいサービス
- 地域貢献型プラン
保険会社での借入
保険会社の住宅ローンは、保障が付くという特長があります。これにより、病気や事故の際に備えることができます。加えて、保険会社が提供するローンは、融資条件が柔軟である場合が多く、返済計画を立てやすいのが利点です。
- 保険が付帯
- 柔軟な融資条件
- 返済計画が立てやすい
住宅ローンの種類
住宅ローンには主に二つのタイプがあります。これらの違いを理解することで、自分たちに最適な選択が可能です。
固定金利型
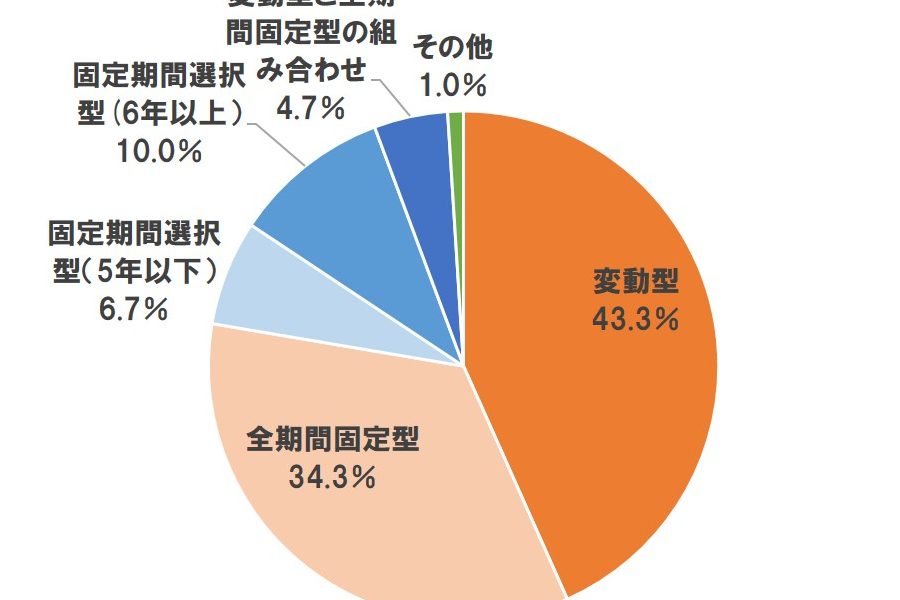
固定金利型の住宅ローンは、借入時に定めた金利が返済期間中ずっと変わらないタイプです。金利が上昇しても影響を受けず、安定した返済額を維持できます。この特徴により、予算管理がしやすく、長期的な計画が立てやすくなります。通常、借入期間は10年から35年で、借入額の上限や条件も各金融機関によって異なります。例えば、金融機関によっては、手数料や保証料がかかることがありますので、事前に確認が必要です。
借入の際の注意点
住宅ローンを借りる際には、様々な要素を慎重に考慮する必要があります。特に、金利や手数料に注目することで、後々の返済負担を軽減できます。
金利の比較
金利の種類を比較することは、借入条件を見極める上で極めて重要です。固定金利型は借入時の金利が変動しないため、将来的な返済計画が立てやすくなります。一方、変動金利型は低金利でのスタートが可能ですが、経済状況によって金利が上昇するリスクも伴います。複数の金融機関の金利をチェックし、以下の点に留意することが大事です。
- 借入金額に対する金利の影響
- 金利の見直し時期
- 金利のプラン変更の可能性
これらを考慮して、自分たちに適した金利を選択することが大切です。
手数料の確認
手数料の確認も、住宅ローンを選ぶ際の重要なステップです。金融機関によって異なる手数料の内容には、事務手数料や保証料などがあります。これらの費用は、初期の負担だけでなく、全体の返済額にも影響を与えます。具体的には、以下の手数料を確認することをお勧めします。
- 申込手数料
- 登記費用
- 返済途中の繰上げ返済手数料
まとめ
私たちは、住宅ローンの選択肢を理解することが、住宅購入の成功に繋がると考えています。具体的な条件として、金利タイプや返済期間、借入額を比較することが欠かせません。まず、金利タイプには固定金利と変動金利があり、それぞれの特徴を知ることが重要です。固定金利は安定した返済を可能にし、変動金利は市場の変動に影響を受けます。
次に、住宅ローンの借入先としての選択肢は多岐にわたるため、各金融機関の特長を把握することが大切です。銀行、信用金庫、保険会社など、それぞれが異なるサービスを提供しています。例えば、銀行は競争力のある金利を提示し、信用金庫は地域密着型のサービスが魅力です。
また、手数料の確認は見落とされがちな要素ですが、全体の返済額に大きな影響を与えます。事務手数料や保証料、申込手数料などの事前確認が必要です。さらに、返済途中の繰上げ返済手数料もチェックポイントです。
Conclusion
住宅ローンの選択は私たちの未来に大きな影響を与えます。各金融機関の特長を理解し自分たちに合った条件を見つけることが重要です。金利タイプや手数料の確認を怠らずに行うことで、無理のない返済計画を立てることが可能になります。
私たちが選ぶ住宅ローンは、長期的な視点で考えるべきです。しっかりとした準備と情報収集を行い、最適な選択をすることで、安心して新しい生活をスタートできるでしょう。これからの住宅購入に向けて、賢い選択をしていきましょう。