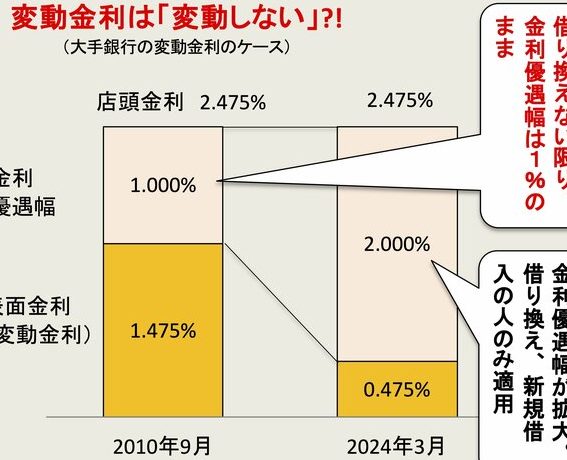
住宅を購入する際、**住宅ローンの優遇金利は大きなポイント**です。金利がわずかでも低ければ、長期的には大きな節約につながります。私たちが家を買うとき、どのくらいの優遇金利が得られるのか、具体的な数字を知っておくことは非常に重要です。
住宅ローンの基本知識
住宅ローンは、住宅購入に必要な資金を借り入れるための貸付です。私たちが家を購入する際、適切な住宅ローンを選ぶことが非常に重要です。金利の違いや返済期間が、支払総額に大きな影響を与えます。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 借入時の金利が返済完了まで変わらないタイプ。金利変動を気にせず、安定した返済が可能です。
- 変動金利型: 金利が市場の動向に応じて変わるため、返済額が変動します。初期の金利が低く設定されることが多いです。
- 固定金利選択型: 期間ごとに金利を変更できるタイプ。一定期間は固定金利、その後は変動金利になることが一般的です。
各種の中から、自分たちのライフスタイルや経済状態に合ったローンを選ぶことが大切です。
住宅ローンの利用目的
住宅ローンは、主に以下の目的で利用されます。
- 新築住宅の購入: 新たに住宅を建てるための資金。
- 中古住宅の購入: 既存の住宅を買うための資金調達。
- リフォーム資金: 既存住宅を改装するための資金。
- 土地購入資金: 土地を購入するためのローンも選択肢です。
優遇金利の理解
優遇金利は、特定の条件を満たすことで適用される低金利です。この金利は、金融機関が顧客に対して提供する特典の一つであり、住宅ローンの返済負担を軽減します。
優遇金利とは
優遇金利とは、借り入れ条件や顧客の信用状況に応じて設定される特別な金利です。たとえば、多くの金融機関は、固定金利型や変動金利型の住宅ローンに対して優遇金利を提供します。優遇金利は一般金利よりも低いため、長期間の返済において大きなコスト削減が期待できます。具体的には、金融機関によっては、1%から2%の優遇が受けられる場合があります。
優遇金利の適用条件
優遇金利の適用には、いくつかの条件が存在します。以下に主な要点を示します。
年収の影響
年収は優遇金利の適用に大きく影響します。金融機関は、借り手の年収を基に返済能力を評価します。年収が高いと、低金利が適用される可能性が上がります。たとえば、年収が600万円以上の場合、1%から1.5%の優遇金利を得られることが一般的です。また、年収によっては、さらに良い条件が提示されることもあります。年収に関する情報は、正確に提供することが重要です。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際、いくつかの重要なポイントを押さえておくことで、より良い選択が可能です。特に金利の違いや手数料の確認は、長期的な返済計画に大きく影響します。
金利の比較
金利の比較は、住宅ローン選びにおいて最も重要な要素の一つです。異なる金融機関の金利を比較することで、最も有利な条件を選択できる。以下の要素を考慮しましょう:
- 固定金利型:返済期間中、金利が一定で安心感がある。
- 変動金利型:市場の金利に応じて変動し、初期の金利が低い場合が多い。
- 固定金利選択型:一定期間後に金利が変更可能で、柔軟性がある。
比較にあたっては、各金融機関の現在の金利だけではなく、過去の金利の推移や将来の見込みもチェックすることが求められます。
手数料や諸経費の確認
手数料や諸経費の確認も、住宅ローンを選ぶ際に欠かせないポイントです。最終的に支払う総額には、金利だけでなく、さまざまな経費が影響する。以下の項目を確認することが重要です:
- 事務手数料:借入時にかかる費用で、金融機関により異なる。
- 火災保険料:住宅ローン契約時に必要な保険。
- 団体信用生命保険料:万が一の際にローンが完済される保険。
まとめ
住宅ローンの優遇金利は私たちの資金計画に大きな影響を与える重要な要素です。低金利を活用することで長期的な返済負担を軽減できる可能性があります。年収や信用状況に応じた優遇金利の適用を理解し、適切なローン選びを行うことが求められます。
また、金利の比較や手数料の確認も忘れずに行いましょう。これらの情報を基に、私たちの住宅購入がより有利なものになるよう努めていきたいですね。正しい知識を持つことで、賢い選択ができるはずです。