住宅を購入する際、多くの人が気になるのが「住宅ローン控除何パーセント」でしょう。この制度を利用することで、私たちの経済的負担を軽減できる可能性があります。具体的にどれくらいの控除が受けられるのか、またその条件について知っておくことは非常に重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用できる税制優遇制度です。この制度により、所得税の一部を還付してもらえます。具体的な控除率は個々の状況によって異なるため、正しい理解が求められます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に借入れた住宅ローンの利息に対して税金が軽減される制度です。控除の内容は以下の通りです。
- 所得税の還付: 住宅購入時のローン利息に基づく控除が適用され、自分の所得税から一定額が引かれます。
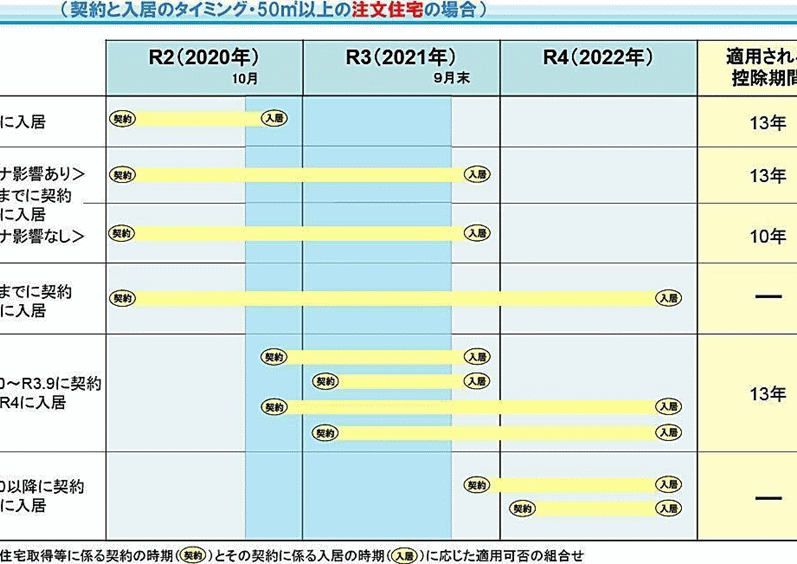
- 減税期間: 通常、控除は10年間続きますが、持ち家の条件や購入年によって異なります。
- 控除率: 毎年の控除率は、制度変更や政策によって変わることがあるため、最新の情報を確認することが重要です。
住宅ローン控除の目的
- 経済的支援: 新たに住居を持つ個人や家族に、経済的な支援を提供します。特に初めて住宅を購入する購入者への援助が期待されます。
- 地域活性化: 住宅購入を促すことで、地域経済の活性化に寄与します。地域の建設業や関連産業にもプラスの影響があります。
- 税負担の軽減: 自宅を持つことで、税負担が軽くなるため、家庭の経済状況が改善され、安定した生活の基盤が築かれます。
2023年の住宅ローン控除率
2023年の住宅ローン控除率は、住宅購入者にとって重要な情報です。これに基づいて経済的な計画を立てることができます。最新の控除率を理解することで、私たちの負担を軽減できる可能性があります。
基本控除率
基本控除率は、2023年において1.0%に設定されています。この控除率は、住宅ローンの年末残高に適用されます。例えば、3000万円のローンを借りた場合、年間30万円の控除が受けられます。具体的な控除対象額は、住宅の種類や取得時期によって変動することがありますが、基本的にはこの率が適用されます。
特例控除の適用
特例控除の適用については、特定の条件を満たす必要があります。この控除は、所得税の還付を受けるために重要です。例えば、購入した住宅が省エネ基準を満たしている場合、基本控除率に加えて0.3%の特例控除が適用されます。ただし、この特例は期間が定められているため、積極的に条件を確認することが大切です。
住宅ローン控除の申請方法
住宅ローン控除の申請方法には、いくつかの重要なステップがあります。手続きの進行に際して、必要な書類を事前に準備することが大切です。
必要な書類
住宅ローン控除を申請する際には、以下の書類を用意します:
- 住宅ローンの契約書: 契約時の詳細が記載されています。
- 借入残高証明書: 財務機関から発行されるもので、ローンの未払い残高がわかります。
- 源泉徴収票: 年間の所得税額を示すもので、申請に必須です。
- 登記事項証明書: 住宅の所有権を証明します。
- 耐震基準適合証明書(必要な場合): 省エネ基準を満たしている住宅に対して必要です。
これらの書類は、申請処理をスムーズに進めるために必要です。
申請の流れ
住宅ローン控除の申請フローは以下の通りです:
- 書類の準備: 上記の必要書類を集めます。
- 確定申告の作成: 申告書類に必要事項を記入します。
- 申告書の提出: 所轄税務署に申請書を提出します。
- 控除の計算と確認: 税務署で申請内容を確認し、控除額が決定されます。
- 還付金の受取り: 控除が認められた場合、所得税が還付されます。
住宅ローン控除のメリット
住宅ローン控除は、私たちにとって多くの経済的メリットを提供します。この制度を活用することで、税金を軽減し、住宅購入の負担を軽くできます。
税金の軽減
住宅ローン控除によって、私たちの所得税が軽減される。具体的には、住宅ローンの利息部分が控除対象となり、控除が適用されることで、納税額が減少します。この控除は通常、10年間続くため、長期にわたって税負担を軽くし、経済的安定に寄与します。例えば、3000万円の住宅ローンを組むと、年に約30万円の控除が受けられます。この額は所得税の還付金として戻ります。
注意点とデメリット
住宅ローン控除には、様々な注意点やデメリットが存在します。この制度を利用する際は、事前に理解しておくべき要素が多いです。
控除が受けられない場合
住宅ローン控除が適用されないケースもあるため、注意が必要です。以下の理由が一般的です。
控除の適用が受けられないと、予想した税還付が得られず、経済負担が重くなる可能性があります。
返済計画との関係
返済計画と住宅ローン控除のバランスは重要です。控除を受けても、返済の負担が軽減されるわけではありません。以下のポイントを考慮しましょう。
結論
住宅ローン控除は私たちの経済的負担を軽減するための重要な制度です。控除率や申請方法を理解し適切に活用することで、税金の軽減が期待できます。特に新たに住宅を購入する際には、控除の恩恵を受けることで長期的な経済的安定が得られます。
ただし、申請の際には必要書類や条件をしっかり確認することが大切です。控除が適用されない場合もあるため、注意が必要です。私たちの住宅購入計画において、住宅ローン控除を賢く利用し、より良い未来を築いていきましょう。