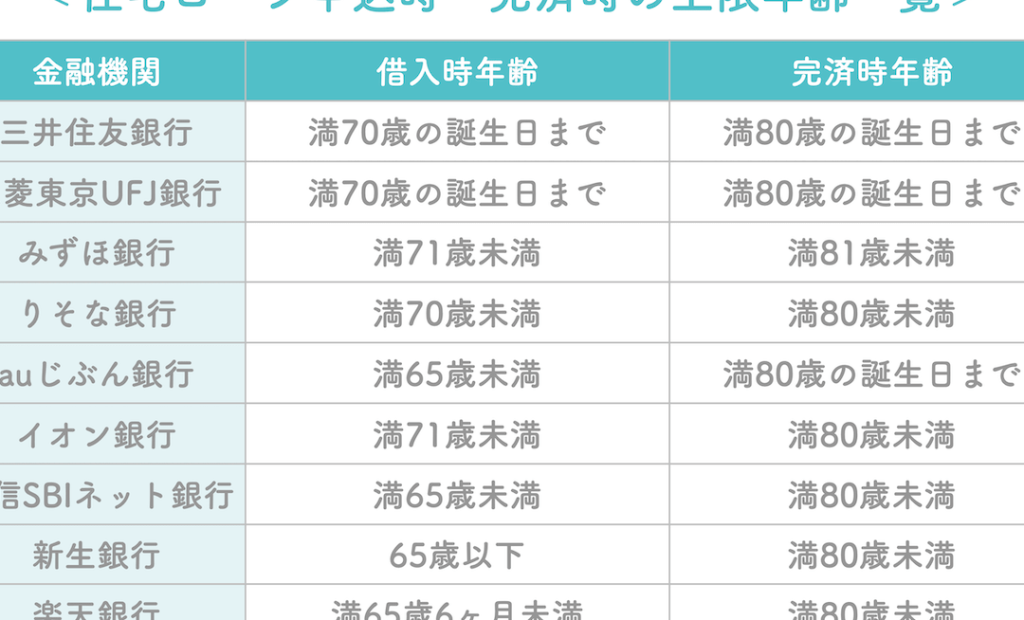
住宅ローンを考えるとき、私たちにとって重要な疑問の一つが「何歳まで組めるのか?」です。年齢によって融資条件や返済計画が変わるため、特に若い世代やこれから家を購入したいと考えている方には、知っておくべき情報です。住宅ローンを組む際の年齢制限や、どのように計画を立てるかを理解することで、理想のマイホームに一歩近づけます。
住宅ローンの基本知識
住宅ローンとは、住宅の購入や建築に必要な資金を借り入れるための金融商品です。私たちが住宅ローンを組む際、いくつかの基本的な知識が重要になります。
住宅ローンは一般的に、以下の要素から構成されます。
- 借入金額: 購入する住宅の価格や必要な資金を基に決定されます。
- 金利: ローンの総支払額に大きな影響を与えます。金利には固定金利と変動金利があり、それぞれの特徴を理解することが必要です。
- 返済期間: 通常、15年から35年までの期間が選択されます。期間が長いほど月々の返済額は少なくなりますが、総支払利息は増加します。
- 返済方式: 元利均等返済や元金均等返済など、複数の方式があります。自身のライフプランに合わせて選ぶことが重要です。
また、年齢による融資限度額や審査基準も影響します。例えば、借入者の年齢が大きくなるほど返済期間を短く設定されることがあり、これが月々の返済額に影響してきます。
年齢制限について
住宅ローンの利用には年齢制限が存在します。一般的には、住宅ローンの借り入れを希望する年齢の上限は74歳とされていることが多いです。つまり、借入時点での年齢がこの範囲に収まっていなければ、融資は難しくなります。
住宅ローンの一般的な制限
住宅ローンの条件には、以下のような一般的な制限が見られます:
- 借入年齢制限: 通常、借入者が65歳以上である場合、融資を受ける際に返済期間が短縮されることが多いです。
- 返済期間: 返済期間は、借入時の年齢によって大きく影響を受けます。例えば、年齢が高いほど短期間の返済が要求される可能性があります。
- 金利の変動: 年齢に応じて金利が異なる場合もあります。若年層向けのプランと、高齢層向けのプランでは、金利に差が出ることがあります。
年齢による変化
住宅ローン利用時には年齢によって様々な変化が生じます。具体的には:
- 融資条件の厳格化: 年齢が上がるほど、審査基準が厳しくなることがあります。金融機関のリスク評価が影響するためです。
- 必要な自己資金: 高齢者の場合、自己資金の割合が高く求められるケースが多く、手元資金の重要性が増します。
- ライフプランの考慮: 借入時には、年齢と共に変わるライフステージを考慮した返済計画を立てることが重要です。
住宅ローンの期間
住宅ローンの返済期間は、借り手の年齢や条件に大きく影響されます。一般的に、住宅ローンの返済は最長35年まで設定できますが、年齢が上がるほど返済期間が短くなることが多いです。
返済期間の選択肢
返済期間にはいくつかの選択肢があります。例えば、
- 10年:月々の返済額が高くなりますが、利息の負担は軽減されます。
- 20年:バランスの取れた返済期間となり、多くの人にとって選ばれる方法です。
- 30年:月々の返済額が最も低く、資金的な余裕を持ちやすいですが、総支払額は増えます。
このように、選択肢が多様であるため、自分のライフプランに合わせて検討できます。
早期返済の利点
早期返済にはいくつかの利点があります。具体的には、
- 利息の軽減:返済期間が短くなることで、支払う金利が少なくなります。
- 精神的な安定:早く借金を返済することで、将来的な負担が軽減されます。
- 資産形成:ローンが終了すれば、所有権が完全に自分のものに。
年齢による影響要因
年齢は住宅ローンの利用に大きな影響を与える要因です。ここでは、年齢による融資条件や返済計画について詳しく見ていきます。
収入の安定性
収入の安定性は、融資を受ける際の重要な要素です。特に年齢が上がると、安定した収入が求められます。多くの金融機関は、給与明細や確定申告書による収入証明を重視します。一般的には以下の要素が考慮されます。
年齢が高くなると、収入の見込みや安定性が減少する場合があります。そのため、自己資金の割合や保証人の有無が求められます。信頼できる収入源を示すことが、融資の承認を得るカギです。
勤務状況と信用情報
勤務状況と信用情報も融資に影響を与える重要な要因です。年齢に応じて、特に信用情報の状態が審査において重視されます。以下の点が特に重要です。
Conclusion
住宅ローンを検討する際は年齢が重要な要素となります。私たちが理解しておくべきは年齢による融資条件の変化や返済計画の立て方です。特に高齢者の場合は返済期間が短くなることが多く、しっかりとした計画が求められます。
また、収入の安定性や信用情報も融資に影響を与えるため、これらを考慮しながら自分に合った住宅ローンを選ぶことが大切です。理想のマイホームを手に入れるために、しっかりと情報を集めて計画を立てていきましょう。