住宅購入を考えている私たちにとって、**住宅ローン控除は大きなメリット**です。しかし、実際にどのように控除が戻ってくるのか、具体的な手続きや条件については意外と知られていないことが多いですよね。控除を受けることで、毎月の返済負担を軽減できるチャンスを逃したくはありません。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって大きなメリットがあります。特に税金の負担を軽減する役割があり、多くの人が利用しています。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れたローンの利息に対して、税額控除を受けられる制度です。この控除により、年末調整や確定申告の際に、実際に支払った利息の一定割合を所得税から差し引くことが可能です。具体的には、控除対象となる期間中の年間の利息の一部が、所得税の軽減効果をもたらします。
適用条件
住宅ローン控除を受けるためには、次のような条件があります。
- 住宅の床面積: 70平方メートル以上であること。
- 居住要件: 取得した住宅に自ら居住すること。
- ローンの上限: 借入金額が4,000万円以下であること。
- 控除期間: 控除の期間は原則10年間で、初年度の控除額は最大40万円です。
住宅ローン控除の申請方法
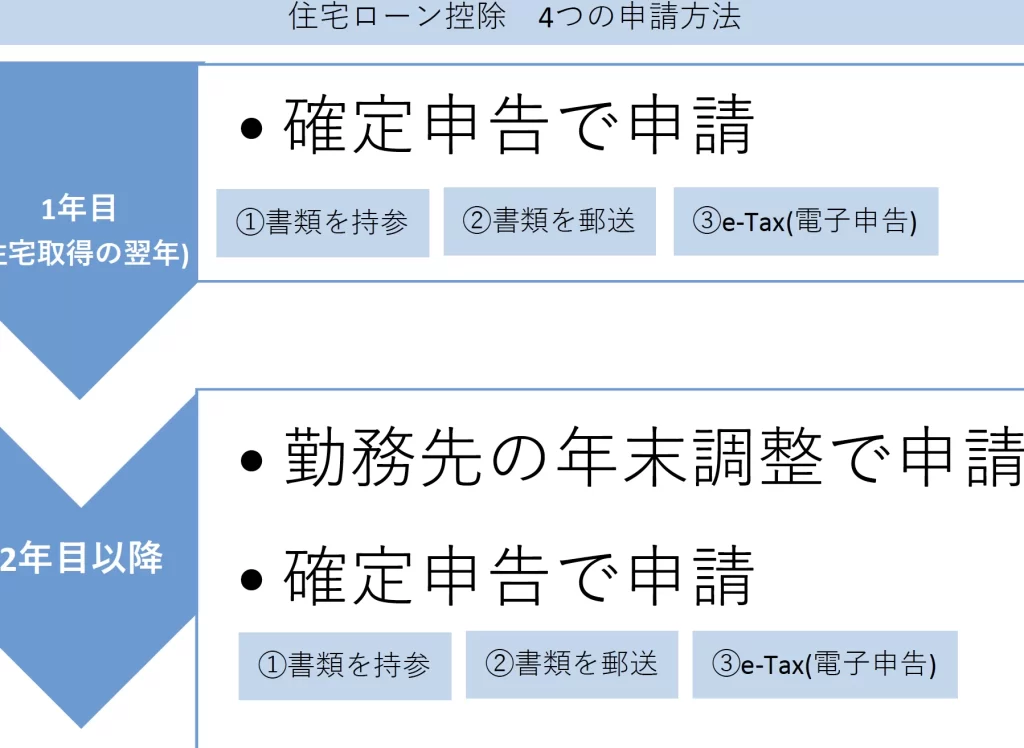
住宅ローン控除を受けるための申請方法は明確です。正しい手続きを行うことで、控除額を受け取れる可能性が高まります。
必要書類
住宅ローン控除の申請には、以下の必要書類が求められます。
- 住宅借入金等特別控除申請書:所定の様式に記入。
- 住民票の写し:本人確認のための書類。
- 借入金の残高証明書:借入先金融機関からの証明書。
- 契約書の写し:住宅購入に関する契約書のコピー。
- 居住証明書:居住していることを証明する書類。
これらの書類を揃え、提出準備をしましょう。
申請手続きの流れ
申請手続きは次のような流れで進みます。
- 必要書類を準備:上記の書類を揃える。
- 税務署へ提出:所轄の税務署へ申請書類を提出。
- 審査を待つ:提出後、税務署での審査が開始。
- 控除額の通知:審査が通過すれば、控除額が通知されます。
- 確定申告を行う:翌年の確定申告時に控除を申請。
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確な控除額を理解するために重要です。控除額は、借入金利や借入金額に基づいて算出されます。
控除額の算出
住宅ローン控除の基本的な計算式は、以下の通りです。控除額は、借入金残高に適用される利率と年度によって異なります。
- 借入金残高: 初年度は、適用利率に基づく額から60%を乗じたもの
- 適用利率: 最大1%(2023年の場合)
- 控除期間: 最長10年間
例えば、借入金残高が3,000万円の場合、計算は次のようになります。
- 初年度控除額: 3,000万円 × 1% = 30万円
【表1: 控除額の例】
| 借入金残高 | 初年度控除額 |
|---|---|
| 1,000万円 | 10万円 |
| 2,000万円 | 20万円 |
| 3,000万円 | 30万円 |
| 4,000万円 | 40万円 |
各年の控除額の変動
控除額は年度ごとに変動することがあります。最初の年は控除額が最大であるが、その後は借入金残高の減少に伴い控除額も減少します。以下の要因が控除額に影響します。
- 借入金残高の減少: 毎年の返済により減少するため
- 利率の変動: 市場の状況に応じて
住宅ローン控除の戻り金
住宅ローン控除を受けた際の戻り金は、税金が軽減されることで得られます。この戻り金は、確定申告を通じて受け取ります。
戻り金の受け取り方
戻り金を受け取る流れは以下の通りです。
- 申請書の提出: 住宅借入金等特別控除申請書を所轄の税務署に提出します。
- 必要書類の準備: 住民票の写し、借入金残高証明書、契約書の写し、居住証明書などを用意します。
- 申告時期の確認: 確定申告期間に、必要書類を添えて申告します。
これらの行程を行うことで、控除額が戻る手続きが完了します。私たちがしっかりとした準備を行うことで、早期に戻り金を受け取る可能性が高まります。なお、控除額には上限があるため、この点も注意が必要です。
戻り金が戻らない場合の対策
戻り金が戻らない場合も考えられます。以下の対策を考慮することが重要です。
- 理由の確認: 控除が受けられない理由を確認する必要があります。
- 申告書の見直し: 記入した申告書を再確認し、間違いや不足がないか確認します。
- 専門家への相談: わからない点があれば、税理士や専門家へ相談することで解決策を見つけやすくなります。
結論
住宅ローン控除を上手に活用することで、私たちの住宅購入にかかる負担を大幅に軽減できます。正しい手続きを踏むことで、控除額をスムーズに受け取ることが可能です。必要書類をしっかり準備し、申告のタイミングを逃さないことが重要です。また、戻り金が得られない場合の対策も考えておくことで、安心して申請を進められます。私たちの未来のために、住宅ローン控除を賢く利用していきましょう。