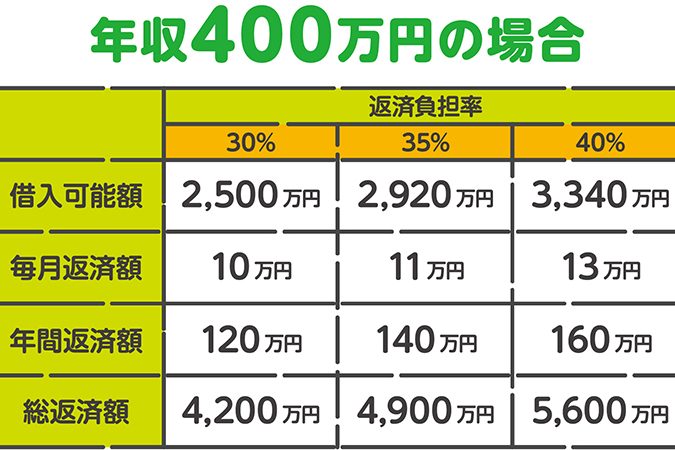
年収360万で家を購入することを考えた時、住宅ローンの限度額はどれくらいになるのでしょうか?私たちは、この疑問を解決するために、必要な情報を分かりやすくまとめました。住宅ローンは、人生の中で最も大きな投資の一つですが、年収に応じた適正な借入額を知ることが重要です。
年収360万 住宅ローンの基本
年収360万円で住宅ローンを考える際、理解すべき基本的なポイントがいくつかあります。これにより、適正な借入額や返済計画を立てることが可能になります。
住宅ローンとは
住宅ローンは、住宅の購入や建築に必要な資金を借りるための金融商品です。一般的に、住宅価格の約80%から90%を融資可能とする銀行が多いです。主に以下の要素が含まれます。
- 金利: 借入時に適用される利率。
- 返済期間: 通常10年から35年の範囲。
- 自己資金: 購入価格の一部を自己資金として用意する必要がある。
また、返済計画は金利の変動や返済額によって変わります。
年収と借入額の関係
年収360万円の場合、住宅ローンの借入額は年収の5倍程度が目安です。具体的には、約1800万円の借入が考えられます。この数字はあくまで一般的な指標ですので、次の要因が影響します。
- 金利: 低金利時代では、より多くの借入が可能。
- その他の債務: 他のローンがある場合、審査に影響する。
- 返済負担率: 年収の25%から30%を超えない範囲で返済計画を立てることが望ましい。
借入可能額の計算方法
借入可能額の算出方法は、年収や返済負担率、金利、返済期間を基に行います。各要素を理解することで、最適な借入額を見極めることができます。
返済負担率とは
返済負担率は、年収に対して返済額が占める割合のことです。この指標は、住宅ローンの健全性を評価する際に重要です。一般的には、返済負担率は25%から30%に抑えることが望ましいとされています。具体的には、年収360万円の場合、以下の計算をします。
- 年収360万円 × 0.25 = 90万円(返済額の上限)
- 90万円 ÷ 12ヶ月 = 7.5万円(月々の返済額)
この場合、月々7.5万円までの返済が理想とされます。
銀行の審査基準
銀行の審査基準は、借入可能額に大きく影響します。教えている基準には以下のようなポイントがあります。
- 年収: 高年収の人ほど借入額が大きくなります。
- 信用情報: 過去の借入履歴が考慮されるため、遅延や未払いの履歴があると不利になります。
- 自己資金: 自己資金が多いほど、借入額の上限が上がる傾向にあります。
- 返済期間と金利: 短期間で高金利の融資は、返済負担が増えるため、審査が厳しくなる場合があります。
実際のシミュレーション
年収360万で住宅ローンを考えた場合のシミュレーションを行います。具体的な数字を見て、借入可能額を理解するのが重要です。
年収360万でのシミュレーション事例
年収360万円の場合、月々の返済額を7.5万円に設定します。この条件で、借入可能額を以下のように計算できます。
| 年収 | 返済負担率 | 月々の返済額 | 借入期間 | 金利 | 借入可能額 |
|---|---|---|---|---|---|
| 360万円 | 25% | 7.5万円 | 35年 | 1.0% | 約1800万円 |
| 360万円 | 25% | 7.5万円 | 30年 | 1.0% | 約1600万円 |
この表からわかるように、返済負担率を25%に抑えることで、借入可能額は年収の約5倍となります。もちろん、金利や返済期間の変更が借入可能額に影響を与えます。
頭金の影響
頭金の有無は借入可能額に大きな影響を与えます。頭金を増やせば、借入額を減らせるだけでなく、金利の交渉にも有利になることが多いです。以下に頭金の影響をまとめます。
- 頭金なしの場合:全額を借り入れ、更に返済負担が増す。
- 頭金20%の場合:購入価格の20%を先に支払い、残りの80%を借り入れ。
- 頭金30%の場合:借入額がさらに減少し、月々の返済額が軽減。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要な要素に注意が必要です。信頼できる情報に基づき、賢明な選択を行うことで、無理のない返済計画が可能になります。
金利の選択肢
金利は住宅ローンの重要な要素であり、選択肢によって総返済額が大きく変わります。以下の金利タイプがあります:
- 固定金利:契約時に定めた金利が返済期間中ずっと変わらない。予測しやすい返済計画の策定に役立ちます。
- 変動金利:基準金利に連動し、変動する。徐々に金利が上がる場合、総返済額が増加するリスクがあります。
- 選択金利:一定期間は固定金利、その後は変動金利に切り替わる。メリットとデメリットを理解し、リスク管理を行うことが重要です。
どの金利を選ぶにしても、金利の動向や自身の返済計画に合った選択を心掛けましょう。
返済プランのポイント
返済プランは、ゆっくりと計画を立てることが重要です。以下のポイントに留意して、適切なプランを策定しましょう。
- 返済期間:一般的には15年から35年。借入額によって返済期間が変わるため、短期間で返済する方が利息は少なく済みますが、月々の負担が増えます。
- 返済負担率:年収に対する返済額の割合。返済負担率が25%を超えないように心がけると、返済計画が楽になります。
- 臨機応変さ:予期せぬ支出や収入の変動に備え、余裕を持った返済プランを立てることが大切です。
まとめ
年収360万円での住宅ローンについて、知識を深める重要性が強調されます。適切な借入額を理解することで、無理のない返済計画が可能です。住宅ローンの商品は一般的に、住宅価格の80%から90%を融資対象とし、金利や返済期間によって借入可能額が変動します。
具体的には、年収360万円の場合、借入額は年収の約5倍の1800万円が理想とされます。ただし、金利の水準や他の債務の有無が、最終的な借入額に大きく影響します。また、返済負担率は月々の返済額が年収に対してどれくらいの比率であるかを示し、一般的には25%を目安にすることが望ましいです。
この条件で考えると、月7.5万円の返済額を設定することで対応可能な金額が見えてきます。具体的には、35年借入で金利1.0%なら約1800万円、30年借入の場合は約1600万円が借入可能額です。頭金の有無も重要で、頭金を増やすことで借入額が減り、金利の交渉も有利に展開できます。
Conclusion
年収360万円での住宅ローンについて考えることは非常に重要です。適正な借入額を理解することで、無理のない返済計画を立てることができます。月々の返済額を7.5万円に設定することで、現実的な借入可能額が見えてきます。
また頭金の準備や金利の交渉も大きな影響を与えます。私たちがしっかりと情報を集めて計画を立てることで、安心して住宅購入に踏み切れるでしょう。将来の生活を考えた時、正しい選択ができるように心がけたいですね。