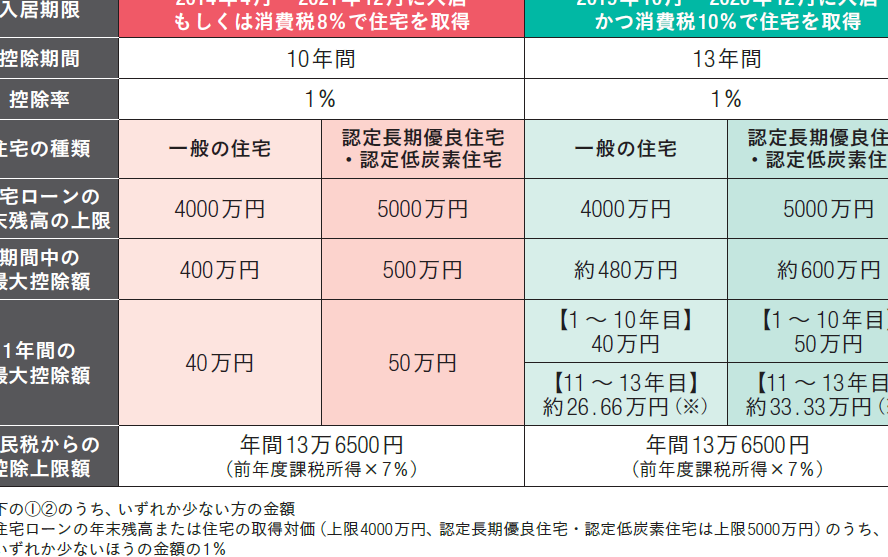
住宅を購入する際、多くの人が気になるのが住宅ローン控除 何が返ってくるという点です。私たちもこの制度を利用することで、どれだけの税金が戻ってくるのか、具体的に知りたいと思いますよね。実際に控除を受けることで、家計にどのような影響があるのかを理解することは非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇措置です。この制度を利用すると、支払った住宅ローンの利息分が所得税から控除され、結果として税金が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得する際に借り入れたローンに対して、支払った利息の一部を所得税から控除できる制度です。この控除は、住宅の取得後10年間にわたり適用されます。また、控除額には上限があり、住宅の種類や取得状況によって異なります。
対象者と条件
住宅ローン控除を受けられる対象者は、以下の条件を満たす必要があります:
- 住宅の取得:新築、中古、リフォームを含む住宅が対象。
- 居住要件:取得した住宅に住むこと。
- 借入れ条件:住宅ローンの借入れ先は金融機関であり、融資金額や期間に制限がある。
住宅ローン控除のメリット
住宅ローン控除には、税金を軽減する大きなメリットがあります。この制度を利用することで、私たちの家計に直接的な影響を与えることができます。
税金の軽減効果
住宅ローン控除によって、支払った利息の一部を所得税から控除できます。具体的には、年間の住宅ローン利息のうち、最大で10万円から40万円の控除が可能です。控除額は借入残高や住宅の種類によって異なり、以下のように分類されます。
- 新築住宅:最大40万円
- 中古住宅:最大30万円
- リフォーム住宅:最大20万円
この控除は、住宅取得後10年間にわたって適用されます。税金の軽減効果は、私たちのライフプランに大きな影響を与え、長期的な経済的安定にも寄与します。
返戻金の具体例
返戻金の具体例を見ると、理解が深まります。例えば、年間の利息が30万円の場合、控除が適用されると、税金が最大で30万円軽減されます。この場合の実際のメリットは以下のようになります。
- 所得税率が20%の場合、控除による税金の減少は6万円。
- さらに、10年間続けると、合計で60万円の税金軽減。
- この資金を他の必要な費用に充てることが可能です。
住宅ローン控除の適用手続き
住宅ローン控除の適用手続きには明確なステップがあり、正確な書類が必要です。手続きを円滑に進めるためには、以下のポイントに注意しましょう。
必要書類
必要書類は住宅ローン控除を受けるために欠かせない要素です。主な書類は以下の通りです。
これらの書類が揃っていないと、申請がスムーズに進まない可能性があります。
申請の流れ
申請の流れを把握すると不安が軽減します。具体的な手順は以下のようになります。
- 書類の準備: 必要書類をすべて揃え、正確に記入します。
- 税務署への提出: 書類を税務署に持参または郵送し、申請します。
- 審査の待機: 税務署による審査があります。結果は通常、数週間以内に通知されます。
- 控除の適用: 審査が通過すると、次年度の税額から控除が適用されます。
注意点とデメリット
住宅ローン控除にはメリットだけでなく、注意すべき点もあります。控除の内容を十分に理解しないまま手続きを進めると、意図しない問題が発生する可能性があります。そのため、事前に情報を確認することが重要です。
控除適用期間
控除は住宅の取得年度から始まり、最長で10年間にわたって適用されます。この期間中、住宅ローンの利息分を控除対象として受けることができます。しかし、控除が適用されるのは、住宅の取得に居住を続ける限りです。もし他の不動産に転居した場合、控除が停止することがあります。
その他の制限事項
控除にはいくつかの制限事項が存在します。例えば、住宅の取得価格や借入金額、控除に適用される利率には上限が設けられています。具体的には、住宅取得における金利が低すぎる場合、控除対象外となることもあります。また、世帯の所得が高い場合、控除の額が減少する場合があるため、注意が必要です。以下の事項にも留意しましょう。
- 住宅の種類: 新築、中古、リフォームそれぞれに控除額が異なる。
- 必要書類: 適正な書類が欠けると申請が通らないことがある。
- 住民票の移転: 住民票を新しい住宅に移していない場合、控除が受けられないことがある。
結論
住宅ローン控除は私たちにとって非常に大きなメリットをもたらします。この制度を活用することで税金の軽減が可能になり、家計の負担を軽くする手助けになります。控除の適用手続きは少し手間がかかるかもしれませんが必要書類を整えて正確に申請すれば、長期的な経済的安定に寄与するでしょう。
ただし控除に関する注意点も忘れずに理解しておくことが重要です。適用条件や限度額をしっかり確認し、安心して住宅購入に踏み切れるようにしましょう。私たちの未来のために賢い選択をしていきたいものです。