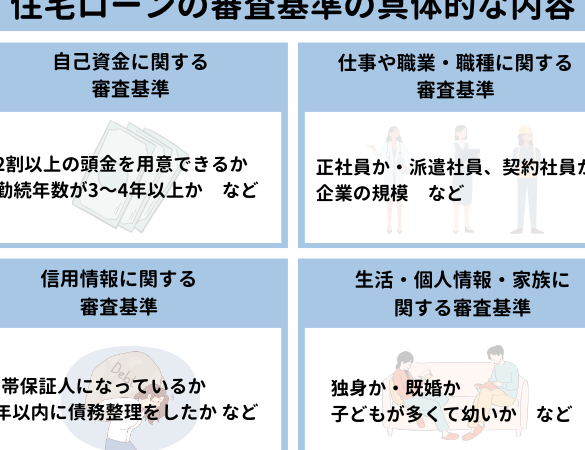
住宅を購入する際、私たちが直面する大きな課題の一つが**住宅ローン 何個まで借りられるのかという疑問**です。複数のローンを組むことで、夢のマイホームを手に入れることができるかもしれませんが、その一方でリスクも伴います。私たちは、どのようにして自分たちの状況に合った適切なローンの数を見極めるべきなのでしょうか。
住宅ローンの種類
住宅ローンにはさまざまな種類があり、私たちのライフスタイルやニーズに応じて選択肢が変わる。以下に代表的な住宅ローンの種類を紹介する。
フラット35の特徴
フラット35は、長期固定金利の住宅ローンである。以下の特徴がある。
- 金利が固定: 返済期間中、金利が一定なので、返済額が予測しやすい。
- 返済期間が長い: 最長35年までの返済が可能で、負担を軽減できる。
- 借入額の上限: 物件価格に応じた上限が設定されている。
フラット35は、安定性を重視する人におすすめの選択肢だ。
銀行ローンの特徴
銀行ローンは、金融機関が提供するローンのことを指す。以下の特徴が見られる。
- 金利の選択肢: 固定金利と変動金利があり、ライフプランに合わせた選択ができる。
- 柔軟な返済条件: 返済期間や手数料について、銀行によって異なる条件が設定される。
- 審査基準が厳しい場合も: 審査に必要な書類や条件が異なるため、早めに準備することが重要だ。
住宅ローンの限度
住宅ローンの数には多くの要素が影響します。所得や借入希望額が主な制限要因として挙げられます。これらの要素を理解することで、適切な融資計画を立てられます。
所得による制限
所得は住宅ローンの返済能力を判断する重要な基準です。金融機関は、一般的に以下の指標を考慮します。
- 年収: 高い年収は、多くのローンを承認される可能性を高めます。
- 返済負担率: 所得に対して、どれくらいの割合を返済に充てられるかが判断基準となります。
- 他の借入状況: 他の借入が多い場合、ローンの数が制限されることがあります。
所得があまり高くない場合、複数のローンを組む際には慎重に計画する必要があります。
借入希望額の影響
借入希望額も住宅ローンの数に影響を与えます。特に、以下のポイントに注意が必要です。
- 借入希望額が高すぎる場合: 金融機関は、ローンの承認を躊躇することがあります。
- 複数のローンの合計額: すべてのローンの合計額が所得を超えると、承認が難しくなることがあります。
- ローンタイプの選択: フラット35や銀行ローンなど、希望額に応じた選択肢を考えることが重要です。
住宅ローンの同時借入
住宅ローンを同時に複数借りる場合、数々の利点と欠点が存在します。これらを理解することで、自分たちにとって最適な選択ができるようになります。
複数ローンのメリット
複数ローンを借りることの主なメリットは、資金調達の柔軟性です。例えば、次のような利点が考えられます。
- 資金調達の多様性: 複数のローンを利用することで、必要な額を的確に集められます。
- リスク分散: 複数の金融機関から借入れることで、一つのローンへの依存度が減ります。これにより、金融機関の方針変更に左右されにくくなります。
- 金利交渉: 各銀行から異なる金利を得ることで、全体のコストを抑えるチャンスがあります。競争が生まれるためです。
複数ローンのデメリット
ただし、複数ローンを抱えることには注意すべきデメリットもあります。以下に代表例を挙げます。
- 支払い負担の増加: 複数の返済スケジュールを管理することが必要で、それに伴い返済額が増える可能性があります。
- 審査の厳しさ: 複数のローンを同時に申請する際、金融機関の審査が厳しくなり、希望通りに借入れられないこともあります。特に、信用情報に影響を与えかねません。
- 管理の複雑化: 多くのローンを管理することは、手続きや支払いの追跡が面倒になるため、ストレスの原因となることがあります。
住宅ローンの借り換え
住宅ローンの借り換えは、金利や返済条件を見直す絶好の機会です。これにより、負担を軽減できる可能性があります。
借り換えのタイミング
借り換えのタイミングは重要です。例えば、金利が低下した時期や、ライフスタイルが変わった際に検討を開始します。具体的には、以下のような場合が考えられます。
- 現在の金利が市場の金利よりも高い場合
- 収入が増え、返済能力が向上した際
- 住宅の価値が上がった時
こうした要因を基に、借り換えを進めるべきか判断します。
借り換えの注意点
借り換えには注意点もあります。まず、手数料や諸経費が発生しますので、事前にコストを確認することが大切です。また、借り換え後の条件が不利にならないようしっかりと比較検討します。具体的には、以下の点に留意しましょう。
- 借入先の選定を行うこと
- 契約内容を理解した上で進めること
- 返済負担が増える可能性を考慮すること
結論
住宅ローンを複数借りることは、私たちの夢のマイホームを手に入れる一つの手段ですが、その選択には慎重さが求められます。自分たちの経済状況やライフスタイルをしっかりと見極めることで、最適なローンの数や種類を選ぶことが可能です。
また、借り換えや金利の見直しも重要な要素です。これらの情報を活用し、適切な判断を下すことで、将来的な負担を軽減し、安心して住宅ローンを利用できるようにしましょう。私たちの選択が、快適な住まいづくりにつながることを願っています。