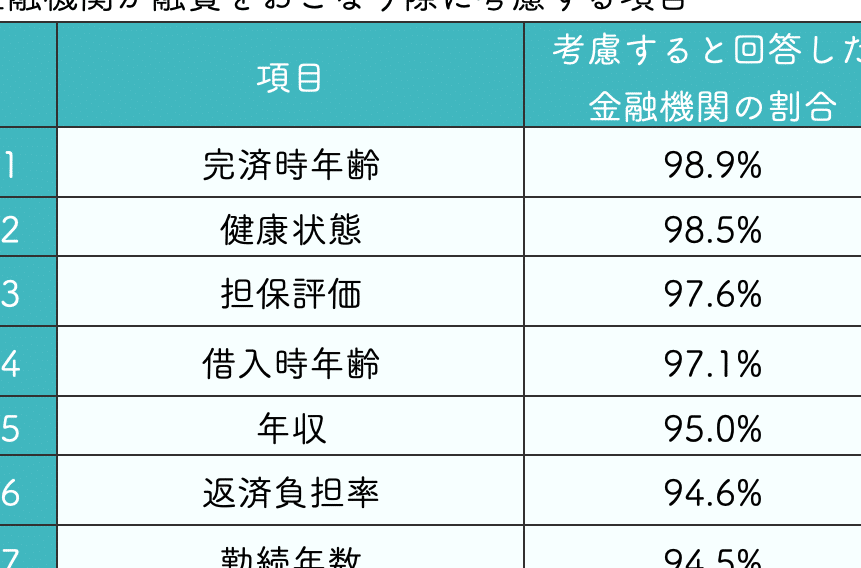
住宅ローンを考えるとき、私たちが最初に気になるのは「仕事は何年必要なのか?」という点です。安定した収入があることは、住宅ローンを取得するための大きな要素です。多くの人が夢見るマイホームですが、その実現にはどれくらいの職歴が求められるのか、具体的に知りたいと思いませんか?
住宅ローンと仕事の関係
住宅ローンをスムーズに進めるには、仕事の状況が大きく影響します。特に、雇用の安定性や職歴は重要な要素です。
住宅ローンの基本概念
住宅ローンとは、自宅を購入するために金融機関から借り入れる資金です。借入金は原則として一定期間内に返済しなければなりません。多くの住宅ローンは以下の特徴を持っています。
- 借入額:購入価格の80%から100%が一般的です。
- 期間:最長で35年程度の設定が一般的です。
- 金利:固定金利や変動金利が選べます。
これらの条件は、金融機関によって異なりますので、しっかり調査が必要です。
仕事の安定性が重要な理由
仕事の安定性は、住宅ローンの申請で不可欠な要素です。特に、以下の理由から重視されます。
- 収入の安定性:安定した収入があれば、返済計画が立てやすいです。
- 雇用年数:同じ職場での勤務年数が3年以上であれば、信用が向上します。
- 職業の安定性:正社員や公務員など、安定した業種であることが望ましいです。
何年で住宅ローンを返済できるか
住宅ローンの返済期間は、借入額や金利などによって異なる。返済計画を立てる際に、どのくらいの年数で返済するかを考えることは非常に重要である。
返済期間の選び方
返済期間を選ぶ際はいくつかのポイントを考慮する。例えば、一般的には15年、20年、30年の期間が選択される。これらは以下のような特徴を持つ。
- 15年返済: 月々の返済額は高くなるが、総支払利息は少ない。
- 20年返済: バランスの取れた返済計画である。
- 30年返済: 月々の返済は低いが、総支払利息が多くなる。
選ぶ期間によって、家計への影響が大きく変わる。返済能力やライフプランをしっかりと考慮し、ライフスタイルに合わせた最適な期間を選ぶことが不可欠である。
収入の見込みと返済計画
収入の見込みに基づいた返済計画を立てることは重要である。安定した収入があれば、長期間のローンでも安心感を得られる。つまり、収入が不安定な場合は短期間での返済を考えるべきだ。以下の要素を考慮して具体的なプランを立てる。
- 現在の年収: 収入から承認される借入額が決まる。
- 所得の増加見込み: 将来的に収入が増える場合、長期の返済にも適応できる。
- 副収入の確保: 副業や投資などで収入を増やすことを検討する。
住宅ローン取得時の注意点
住宅ローンの取得には、いくつかの重要なポイントがあります。特に、仕事の状況や金利の種類は、ローンを円滑に進めるために大きな影響を与えます。
仕事の状況を考慮する
仕事の状況は、住宅ローンの審査において重要な要素です。安定した職業や雇用年数が収入の安定性を示すため、金融機関は注目します。具体的には、以下の点に留意しましょう。
- 雇用形態:正社員や公務員としての雇用は、信用度が高いとされます。
- 職歴の長さ:一般的に、3年以上の職歴が求められます。
- 収入の安定性:業種によって異なる収入の変動にも注意が必要です。
職の状況に合わせた返済計画を立てることで、よりスムーズな審査が期待できます。
変動金利と固定金利の違い
住宅ローンの金利には、変動金利と固定金利があります。それぞれの特徴を理解することが重要です。
- 変動金利:金利が市場の動向に応じて変動します。金利が下がると返済額が減る可能性がありますが、上昇すると月々の返済負担が増大します。
- 固定金利:契約時に決まった金利を返済期間中ずっと維持します。変動がないため、長期的な安定が確保できますが、初めの設定が高くなることもあります。
ケーススタディ
住宅ローンを取得する際、仕事の年数は重要な要素です。職歴に基づく具体的なケーススタディを通じて、どのように住宅ローンが影響を受けるのかを探ります。
5年以内の返済例
5年以内に住宅ローンを返済するケースは、職歴が短い方にとっての1つの選択肢です。例えば、年収が高く、雇用が安定している場合、短期間での返済が現実的です。以下に、5年以内の返済を実現する要素を示します。
- 年収: 600万円以上
- 職歴: 3年以上の正社員
- 金利: 固定金利2%以下
- 借入額: 1,200万円
この条件を満たすことで、月々の返済額は20万円程度になり、全体の利息負担も抑えられます。特に、支出管理がしっかりできている場合、5年で完済しやすいです。
10年以上かかるケース
10年以上かかる住宅ローンの返済例は、一般的に多くの家庭にみられます。この場合、安定した職歴と収入が必要になります。具体的には、以下の条件が参考となります。
- 年収: 400万円以上
- 職歴: 5年以上の正社員
- 金利: 固定金利または変動金利
- 借入額: 2,500万円
この状況では、月々の返済額は9万円程度、総利息は数百万円に達することもあります。経済状況やライフスタイルの変化にも注意が必要です。新たな収入源確保や支出の見直しが重要になってきます。
Conclusion
住宅ローンを取得する際の仕事の年数は非常に重要な要素です。安定した収入と職歴が揃っていることで、金融機関からの信頼を得やすくなります。私たちがしっかりとした返済計画を立てることで、長期的な安心を得られるでしょう。
また、金利の選択や返済期間も大きな影響を与えます。これらの要素を考慮し、ライフスタイルに合った最適なプランを選ぶことが大切です。私たちの未来を見据えた選択が、住宅ローンの成功につながるのです。