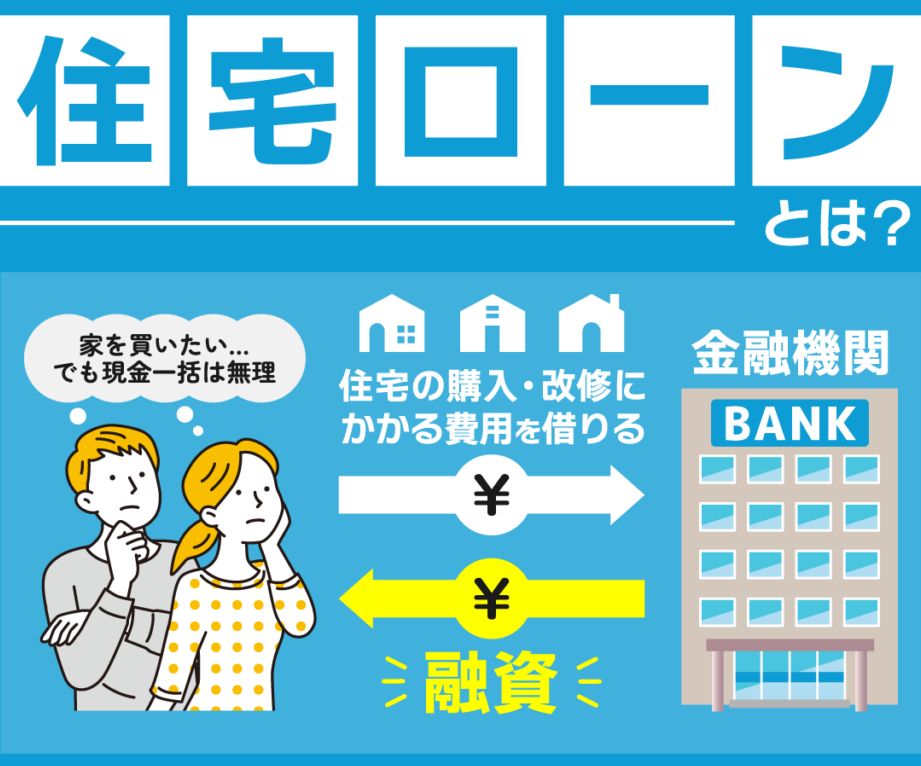
家を買う夢を実現するためには、**住宅ローンはどこで借りるかが重要なポイント**です。選択肢が多い中で、どの金融機関が自分たちに最適なのか迷うこともあるでしょう。私たちが知っておくべきことは、各金融機関の特徴や金利、手数料などです。
住宅ローンの基本知識
住宅ローンについて知識を深めることは、家を購入する際の重要なステップです。私たちは、住宅ローンがどのようなもので、どの種類があるかを理解することで、より良い選択ができるようになります。
住宅ローンとは
住宅ローンとは、住宅の購入に資金を提供する借入れの一種です。多くの金融機関がこのサービスを提供し、一般的には長期にわたる返済が前提となります。通常、返済期間は15年から35年の間に設定されます。また、借入金額に応じて利息が発生し、月々の返済額が決まります。住宅ローンの利用者は、返済が終わるまで物件に対する権利を持ちながらも、資金を借りているという状況になります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、選択肢が豊富です。主な種類は以下の通りです:
住宅ローンを借りる場所
住宅ローンを借りる場所には、さまざまな選択肢が存在します。各金融機関の特性や条件を比較することで、最適な選択が可能です。以下の方法で住宅ローンを借りることができます。
銀行での借入
銀行からの借入は一般的な方法です。多くの銀行が住宅ローン専用のプランを用意しています。例えば、以下の特徴があります。
- 金利の種類: 固定金利型や変動金利型から選択できます。
- 借入限度額: 銀行によって異なりますが、多くは数千万円までの融資が可能です。
- 審査基準: 銀行は信用情報や収入証明書を基に厳密に審査します。
信用金庫や信用組合
信用金庫や信用組合は地域密着型の金融機関です。これらの機関からの借入には、次のような利点があります。
- 地域密着サービス: 地域のニーズに合わせたサービスを提供します。
- 柔軟な審査基準: 通常の銀行よりも審査が柔軟な場合があります。
- お得な金利: 地域貢献の一環として、競争力のある金利を提供していることが多いです。
不動産会社を通じての借入
- ワンストップサービス: 物件探しからローン手続きまで、一括でサポートが受けられます。
- 提携金融機関の利用: 不動産会社が提携している金融機関のサービスを利用できる場合があります。
- 迅速な手続き: 不動産購入と同時に住宅ローン手続きを進めることで、スムーズに進むことがあります。
住宅ローンの比較ポイント
住宅ローンを選ぶ際には、いくつかの重要な比較ポイントがあります。これらのポイントを押さえることで、融資の条件がどのように異なるかを理解しやすくなります。
金利の違い
金利は住宅ローンの返済額に大きな影響を与えます。主に以下の3つの金利タイプがあります。
- 固定金利: 借入時の金利が返済期間中ずっと一定で、安定した返済が可能です。
- 変動金利: 市場の動向に応じて金利が変動し、初期は低い金利設定が一般的です。
- 期間選択型金利: 一定期間固定され、その後は変動金利に移行する選択肢です。
私たちの好みや将来の金利動向に基づいて、最適な金利タイプを選びましょう。
手数料や諸費用
住宅ローンには、金利以外にも手数料や諸費用が発生します。具体的には次の通りです。
- 事務手数料: 融資実行時に一度だけ発生することが多いです。
- 保険料: 住宅ローンに付随する火災保険や団体信用生命保険などが含まれる場合があります。
- 登記費用: 不動産登記に必要な費用は地域や物件によって異なります。
これらの費用も考慮し、予算に合ったプランを立てることが重要です。
借入期間と返済計画
借入期間は返済計画において非常に重要な要素です。一般的には以下のように分類されます。
- 短期返済: 短期間で返済を終えることで、総支払額を抑えることができます。
- 中期返済: バランス良く返済を行いたい方に適しています。
- 長期返済: 毎月の返済額が少なくなりますが、総支払額が増加する点に注意が必要です。
住宅ローンの審査基準
住宅ローンを借りる際、金融機関が設定する審査基準は非常に重要です。これらの基準を理解することで、よりスムーズにローン申請が行えます。
収入と信用情報
収入や信用情報が、審査基準の中で重要な要素です。金融機関は、以下の情報を確認します。
- 収入額: 収入が安定していることが求められます。このため、正社員や公務員などの職業が有利です。
- 信用履歴: 過去の借入れの返済状況が評価されます。信用情報に問題がなければ、審査が通りやすくなります。
- 副収入: 副業からの収入も考慮される場合があります。ただし、提出する証明書類の整備が必要です。
しっかりとした収入源と良好な信用情報を持つことで、審査の通過率が向上します。
返済負担率の重要性
返済負担率は、収入に対する返済額の割合です。一般的に、この比率が高いほどリスクとみなされます。具体的には、以下の点が重要です。
- 適正な負担率: 返済負担率は25%未満が望ましいとされています。この範囲内であれば、金融機関からの信頼度が高まります。
- 保障: 返済負担率が高い場合、適切な有担保資産や保証人の存在が求められます。これにより、万が一の事態にも対応可能です。
- 収入の増加: 収入が増えた場合、負担率が改善されます。将来の収入見込みを示すことで、審査において有利になります。
住宅ローンの申し込み手続き
住宅ローンの申し込みには、いくつかの重要な手続きが必要です。これらを理解することで、スムーズに申請を進められます。
必要書類の準備
住宅ローンの申し込みに際して、まずは必要書類を揃えることが重要です。一般的に必要とされる書類には以下のものが含まれます:
- 本人確認書類:運転免許証やパスポートなど
- 収入証明書:源泉徴収票や確定申告書
- 住民票:本人確認のため
- 物件関連書類:売買契約書、不動産登記簿謄本など
これらの書類を正確に準備することで、審査において不備が生じる可能性を減らすことができます。各金融機関が求める書類は異なるため、事前に確認しておきましょう。
申し込みの流れ
申し込み手続きの流れは、以下のステップに分かれています。進める際には、全体の流れを把握しておくと安心です。
- 事前審査の申し込み:必要書類をもとに、事前審査を受けます。
- 本審査の申し込み:事前審査に通過した後、正式に申し込みを行います。
- 審査の実施:金融機関が書類をもとに、審査を行います。この間、金融機関から追加書類の提出を求められることもあります。
- 契約手続き:審査に通過すると、契約手続きに進みます。契約書類への署名や物件の登記手続きが含まれます。
- 融資実行:最終的な手続きが完了すると、融資が実行され、住宅の購入が可能になります。
Conclusion
住宅ローンを借りる場所を選ぶ際には多くの要素を考慮する必要があります。私たちは金融機関の特徴や金利、手数料を理解することで、より良い選択ができるようになります。各選択肢にはそれぞれの利点があり、私たちのニーズに合った最適な借り先を見つけることが重要です。
また、審査基準や申し込み手続きについても知識を深めておくことで、スムーズな申請が可能になります。これらの情報を活用し、理想の住宅購入を実現しましょう。私たちの未来を築くための一歩を踏み出す準備を整えましょう。