住宅を購入する際、**住宅ローンは欠かせない選択肢**です。しかし、申し込み年齢には制限があることをご存知でしょうか?多くの人が「何歳まで申し込めるのか」と疑問に思っています。年齢制限があることで、夢のマイホームが遠のいてしまうこともありますよね。
住宅ローンの基礎知識
住宅ローンは、住宅購入において重要な役割を果たす資金調達手段です。私たちは、住宅ローンの基本的な理解が必要だと考えています。以下に、住宅ローンの概要とその種類について詳しく説明します。
住宅ローンとは
住宅ローンとは、住宅を購入するために借りる資金のことです。借入金額は通常、物件の購入価格に基づきます。返済期間は、数年から数十年にわたることが一般的です。返済は、元本および利息を含みます。自己資金が少ない場合でも、住宅ローンを利用することで、夢のマイホームを手に入れるチャンスがあります。しかし、返済計画をしっかりと立てることが大切です。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型:金利が契約期間中固定されるため、返済額が安定します。長期的な計画を立てやすい点が特徴です。
- 変動金利型:金利が市場の状況に応じて変動します。初期金利が低いため、短期間での借入が有利な場合もありますが、将来的なリスクも考慮が必要です。
- 長期固定金利型:金利が長期間固定され、将来的な金利上昇のリスクを回避できます。安定した返済が求められる場合に適しています。
- フラット35:一定の条件を満たした住宅購入者が利用できる、固定金利の住宅ローンです。長期的な安定をもたらします。
申し込み年齢の基準
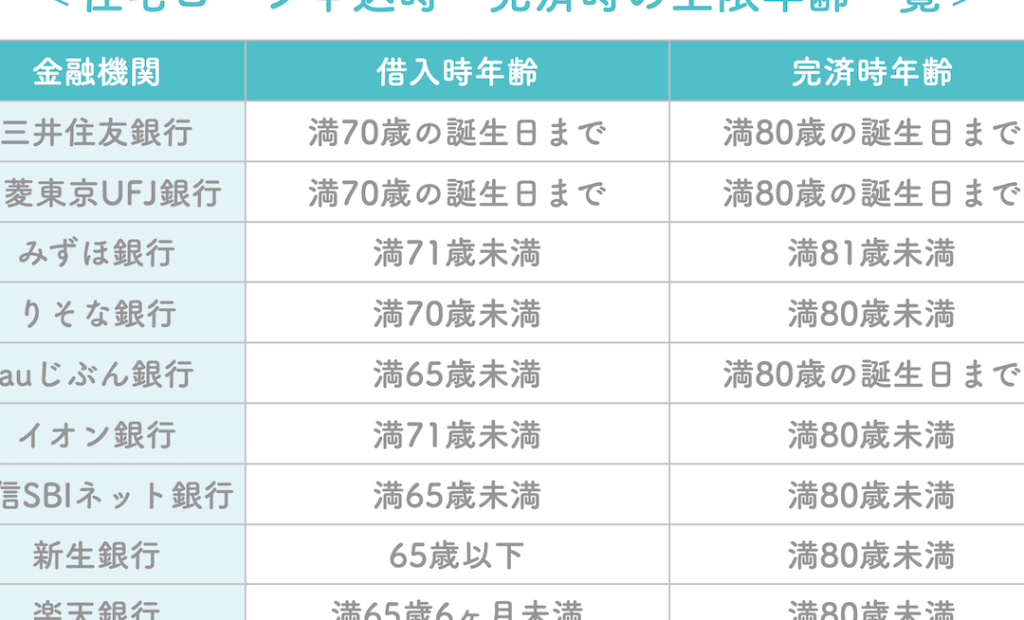
住宅ローンの申し込みには年齢の基準があります。一般的に、申し込み可能な年齢は各金融機関によって異なるものの、通常、満20歳から満60歳または65歳までの間が多いです。この範囲内であれば、住宅ローンを申し込むことができます。
申し込み可能な年齢
住宅ローンを申し込むための具体的な年齢制限について、以下の点が挙げられます。
- 20歳以上:成人と見なされ、法的に契約を結ぶことが可能です。
- 60歳から65歳以下:多くの金融機関では、65歳を上限にし、年齢が高くなるほど審査が厳しくなります。
- ローン期間に影響:申し込み時の年齢によって、返済期間が制限されることがあります。
年齢による制限
年齢による制限がいくつかの要因で異なります。特に注意すべきは以下のポイントです。
- 返済能力の評価:年齢が高い場合、収入や安定性を基にして返済能力が見られます。
- 金融機関の方針:金融機関ごとに申し込み年齢の基準が異なり、選択肢が広がります。
- 年齢とローンの種類:固定金利型や変動金利型など、求められる年齢によって利用可能なローンの種類も変わります。
各金融機関のルール
住宅ローンの申し込みには、金融機関ごとに異なるルールがあります。特に、年齢の基準は重要なポイントです。
銀行の基準
銀行によって、住宅ローンの申し込みに対する年齢基準は異なるものの、多くの場合、満20歳から満65歳までの範囲が一般的です。具体的には、以下の点が挙げられます。
- 審査基準: 年齢が高くなるにつれて、返済能力の評価が厳しくなる傾向がある。
- 返済期間: 高齢者の場合、短い返済期間の設定が求められることが多い。
- ローンの種類: 提供されるローン商品や金利が年齢によって制約されることがある。
また、銀行によっては、特定の条件を満たす年齢層向けの優遇プランが存在することがあります。
信用金庫・信用組合の基準
信用金庫や信用組合も、住宅ローン申し込みにおいて独自の基準を設けています。通常、以下のような点が特徴です。
- 申し込み年齢: 満20歳から満70歳までと、他の金融機関よりも幅広い年齢層を対象にしている場合がある。
- 地域密着型: 地域の特性やニーズに応じたローンプランを提供していることが多く、年齢に関する柔軟性が見られる。
- 融資条件: 返済シミュレーションを基に、年齢に応じた個別の融資条件を提示することがある。
住宅ローン申し込みのメリットとデメリット
メリット
- 低金利での借り入れが可能: 住宅ローンは、個人向けローンの中で比較的低い金利が適用される。これによって、多くの人が長期的に負担を軽減できる。
- 資産形成の一助: 住宅を購入することで、将来的に資産を形成する手助けとなる。賃貸と違い、物件は資産として価値が残る。
- 税制優遇が受けられる: 住宅ローン減税の制度を活用でき、所得税や住民税の軽減が可能。これにより実質負担が軽減される。
- ライフプランの実現: 夢のマイホームを手に入れることで、ライフプランを具体化し、家族の生活の質を向上させる。
デメリット
- 返済負担の発生: 住宅ローンには長期間にわたる返済が必要で、その負担が家計に影響を与えることがある。特に収入が減少した場合、支払いが難しくなることも。
- 審査基準の厳しい場合がある: 年齢や収入に応じて、審査基準が厳しくなることがある。特に高齢者の場合、借入額が制限されるケースも見受けられる。
- 売却時の損失リスク: 不動産市場の変動により、購入価格よりも低い価格での売却になり、損失を被る可能性がある。これにより、資産形成に影響を与えられる。
- その他の費用が必要: 住宅ローン以外にも、登記費用や税金、修繕費などが発生する。これらが総合的な負担として考慮しなければならない。
結論
住宅ローンの申し込み年齢には明確な制限がありますがそれが私たちの夢のマイホーム取得を妨げるわけではありません。年齢に応じた金融機関のルールを理解し適切なプランを選ぶことで、私たちはより良い選択ができます。
自分のライフプランや返済能力を考慮しながら住宅ローンを検討することが重要です。年齢が高くなるほど審査が厳しくなる可能性があるため早めの準備が求められます。私たちの未来のために賢い選択をし夢の実現に向けて一歩を踏み出しましょう。