住宅ローンを考えるとき、最も気になるのは「実行はいつになるのか?」という点です。私たちの家づくりの夢を実現するためには、タイミングが非常に重要です。住宅ローンの実行時期を理解することで、計画的に資金を準備し、スムーズな購入プロセスを進めることができます。
住宅ローンの基本知識
住宅ローンを理解することは、購入プロセスをスムーズに進めるために極めて重要です。我々は、住宅ローンの種類や仕組みについて詳しく見ていきます。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型ローン: 金利が契約時から返済完了まで変わらないため、計画的に返済が可能です。
- 変動金利型ローン: 金利が市場の金利変動に応じて変わるので、初期の金利が低く設定されていることが多いです。ただし、リスクも伴います。
- 期間選択型ローン: 一定期間(3年、5年など)は固定金利、期間終了後は変動金利に移行するものです。
多くの金融機関がこれらのローンを提供しているため、我々は自分たちのライフスタイルや返済計画に合ったローンを選ぶことが必要です。
住宅ローンの仕組み
住宅ローンは、住宅を購入するための資金を金融機関から借り入れる仕組みです。主な要素は以下の通りです:
- 借入額: 住宅の購入価格から自己資金を引いた金額。
- 金利: 借入額に対する利息の割合。変動型や固定型など、選択肢がある。
- 返済期間: 一般的には15年、20年、30年といったプランがあり、返済の計画に影響します。
- 返済方法: 元利均等返済や元金均等返済方法があり、返済の仕方によって月々の負担が異なる。
住宅ローン実行のタイミング
住宅ローンの実行には、適切なタイミングが重要です。計画的に進めることで、資金の準備が整い、スムーズな購入プロセスを実現できます。
実行前の準備
住宅ローンを実行する前に、以下の準備を行います。まず、信用情報の確認をし、信用スコアを把握します。次に、年収や負債状況を整理し、自身の返済能力を評価します。また、必要書類の準備も欠かせません。具体的には、以下の書類が必要です。
- 身分証明書
- 収入証明書
- 雇用証明書
- 銀行口座の明細
これらの準備によって、申請が迅速に進むことが期待できます。
住宅ローンの流れ
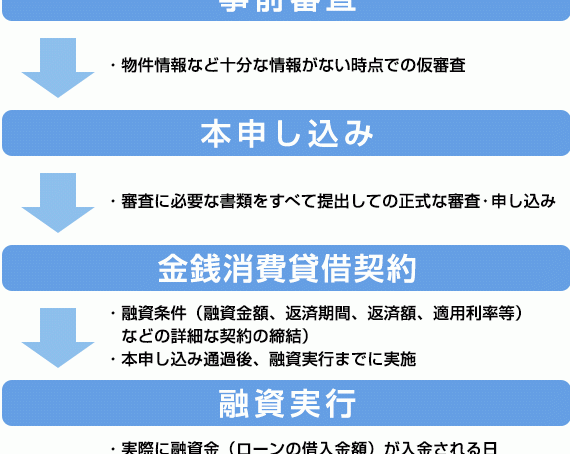
住宅ローンのプロセスには、いくつかの重要なステップがあります。正しい順序で進めることで、申請から実行までの流れがスムーズになります。
申し込みから実行まで
申し込みから実行までの段階では、主に次のステップを踏む必要があります。
- 情報の収集:住宅ローンの金利や商品の選択肢を比較します。
- 申請書の提出:各種必要書類を揃え、金融機関に提出します。
- 審査:金融機関による信用調査や返済能力の評価が行われます。
- 契約締結:審査に通過後、契約書に署名し、正式にローンが決定します。
- 実行:資金の振込が行われ、購入手続きが進みます。
これらのステップを経て、資金を受け取り、住宅購入が具体化します。
実行後の手続き
住宅ローンが実行された後も、いくつかの重要な手続きがあります。これには以下が含まれます。
- 返済スケジュールの確認:返済日や金額を再確認します。
- 自動引き落としの設定:金融機関への返済を自動引き落としに設定します。
- 税務申告:住宅ローン控除を受けるために必要な手続きを行います。
- 問題が生じた際の対処:返済が困難な状況に備え、金融機関に相談する準備をしておきます。
住宅ローン実行のメリットとデメリット
住宅ローンを実行する際には、メリットとデメリットの両方を理解することが重要です。私たちは、その要点を明確に整理しました。
メリット
- 住宅の購入が可能になる: 住宅ローンの実行により、自分たちの住宅を購入しやすくなります。自分の資金では手が届かない物件も、ローンによって購入することができます。
- 資産形成につながる: 住宅を所有することで、資産を形成しやすくなります。住宅は価値が上昇することが多く、将来的な資産として期待できます。
- 住宅ローン控除が受けられる: 日本では、住宅ローン控除を活用することで、所得税や住民税の軽減を受けることが可能です。この制度を利用することで、経済的な負担を軽減できます。
- 安定した居住環境の提供: 賃貸とは異なり、自分たちの住まいを持つことで、より安定した居住環境が実現します。自由に改装や変更ができる点も魅力です。
デメリット
- 返済負担がある: 住宅ローン実行の主なデメリットは、毎月の返済が必要になることです。この負担は長期間続くため、計画的な返済能力の評価が重要です。
- 金利の影響: 金利が上昇すると、ローンの総返済額が増加します。特に変動金利型のローンを選択した場合には、金利変動リスクが伴います。
- 所有権の制限: ローンを返済中は、物件を売却する際に所有権の制約が生じることがあります。譲渡や改装に関しても、制限がある場合があるため注意が必要です。
- 購買前の準備が必要: 住宅ローンの実行にあたり、信用情報や年収の確認が必要です。事前にこれらを整備することが、スムーズな手続きに繋がります。
Conclusion
住宅ローンの実行時期を理解することは私たちの家づくりにおいて非常に重要です。適切なタイミングで資金を準備しスムーズな購入プロセスを進めることで、夢のマイホームが現実になります。ローンの種類や仕組みをしっかり把握し自分たちに合った選択をすることが成功への鍵です。
また申し込みから実行までのステップを理解し必要な書類を整えることで、申請プロセスも円滑に進むでしょう。住宅ローンにはメリットとデメリットがあるため、しっかりと計画を立てて取り組むことが大切です。私たちの未来を見据えた賢い選択が、より良い住環境を築く一歩となります。