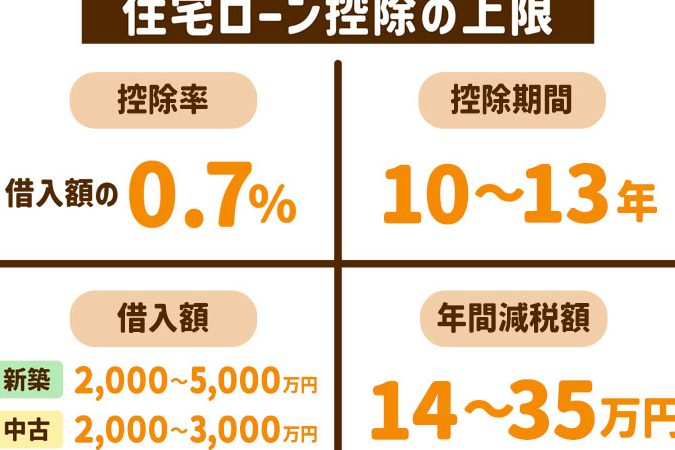
住宅を購入する際、住宅ローン控除は大きな助けになります。しかし、年収によってどれだけの控除が受けられるのか、疑問に思っている方も多いのではないでしょうか。私たちもその点に注目し、具体的な年収のラインや控除の仕組みについて詳しく解説していきます。
住宅ローン控除の概要
住宅ローン控除は、住宅の購入や建築の際に利用できる税制上の優遇措置です。この制度を活用すると、年収に応じた控除が受けられます。特に、所得税の還付を受けられることで、住宅資金の負担を軽減できます。
控除が適用される条件は、住宅ローンを利用することや、実際に居住していることです。そのため、年収に関しても特定の上限が設定されています。この上限を超えると、控除の対象外となることがあります。以下に主な条件を示します:
- 確認: 住宅ローンの借入金額に基づいた控除の計算。
- 適用: 地方税やその他の税金への影響。
- 必要要件: 住宅の取得・建築後、居住していることの証明。
さらに、控除の額は年収が高くなるほど減少します。これが私たちにとってどのように影響するか、具体的数字を確認することで明らかになります。各年収区分における控除限度額を以下の表に示します。
| 年収区分 | 最大控除額 |
|---|---|
| 600万円以下 | 40万円 |
| 600万〜800万円 | 30万円 |
| 800万〜1000万円 | 20万円 |
| 1000万円以上 | 控除なし |
年収の基準
住宅ローン控除を受けるためには、年収に基づいた基準が存在します。特に、年収がどのくらいに達すれば住宅ローン控除を受けられるのでしょうか。
年収いくらから住宅ローン控除を受けられるか
住宅ローン控除は年収によって変動します。具体的には、年収の基準として以下のラインが設定されています。
- 600万円以下: 最大40万円の控除が受けられる。
- 600万円から800万円: 最大30万円の控除が受けられる。
- 800万円から1000万円: 最大20万円の控除が受けられる。
- 1000万円以上: 控除は受けられない。
このように、年収が高くなるほど控除額は減少しますが、年収が基準以下の場合には最大の控除が適用されることを知っておく必要があります。
年収と控除額の関係
年収と控除額には明確な関係があります。年収の増加に伴い、住宅ローン控除の額が減るため、所得が高い方には優遇措置が少なくなります。
- 600万円以下: 最も大きな控除が受けられ、税負担の軽減が期待できる。
- 600万円から800万円: 控除額が減少し、負担軽減効果も少しずつ薄れてくる。
- 800万円以上: 控除額はさらに少なくなり、1000万円を超えると控除は受けられない。
住宅ローン控除の必要書類
住宅ローン控除を受けるためには、いくつかの重要な書類が必要です。主な書類を以下に示します。
- 確定申告書: 住宅ローン控除を受ける際の必須書類です。控除を申請する年度の確定申告を行う必要があります。
- 借入金の年末残高証明書: 住宅ローンを借りている金融機関から発行される証明書で、年末時点での残高を示します。
- 住宅の登記簿謄本: 住宅の所有権を証明するために必要です。登記されている場所で取得できます。
- 居住証明書: 住宅に実際に住んでいることを証明するための書類です。住民票が一般的です。
- 契約書の写し: 住宅の購入契約や工事請負契約のコピーも必要です。住宅の購入を証明します。
控除を受けるための手続き
住宅ローン控除を受けるには、いくつかのステップを踏む必要があります。まず、必要な書類を準備します。次の書類が基本的に必要です:
- 確定申告書
- 借入金の年末残高証明書
- 住宅の登記簿謄本
- 居住証明書
- 契約書の写し
これらの書類は、控除を申請する際に不可欠です。住宅の所有権や居住状況を証明するため、特に重要な役割を果たします。次に、確定申告の期間内にこれらの書類を揃え、税務署に提出します。
また、控除を受けるには、金融機関からの借入が必要です。借入金の残高が年末に記載された証明書が求められます。これにより、控除額を正確に計算できます。申告書には、年収や控除を受ける住宅ローンの状況も反映させる必要があります。
手続きには、時間がかかることがありますが、正確な情報を提供すればスムーズに進むでしょう。特に、所得税の還付を受けられることを考えると、手続きの価値は大きいです。手続きを始める前に、あらかじめ税理士に相談することも賢明です。詳しいアドバイスが受けられるかもしれません。
まとめ
住宅ローン控除は私たちの住宅購入をサポートする重要な制度です。年収に応じた控除額を理解することで、適切な計画が立てられます。特に年収が600万円以下の方は最大の控除を受けられるため、この制度を最大限に活用することが大切です。
必要な書類をしっかりと準備し、手続きをスムーズに進めることで、税金の還付を受けるチャンスを逃さないようにしましょう。私たちがこの制度を理解し、活用することで、住宅購入の負担を軽減できるのです。