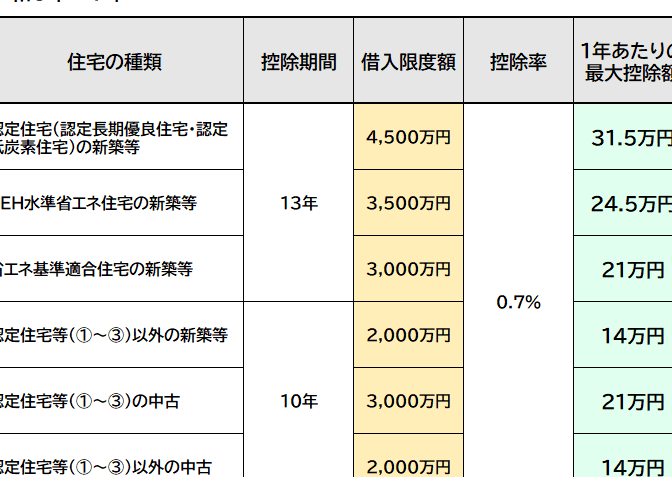
住宅ローン控除は、私たちが家を購入する際に大きな助けとなる制度です。しかし、**年収がいくらまでならこの控除を受けられるのか**は、多くの人にとって重要な疑問です。私たちはこの制度を理解することで、より賢い選択ができるようになります。
この記事では、**住宅ローン控除の年収制限について詳しく解説**し、具体的な金額や条件を明らかにします。また、控除を受けるためのポイントや注意点についても触れていきます。私たちが知識を深めることで、住宅購入の計画をよりスムーズに進められるでしょう。
住宅ローン控除の基本
私たちは、住宅ローン控除の重要なポイントを押さえることが必要です。住宅ローン控除は、住宅を取得する際に利用できる税制優遇措置で、特に税金の負担を軽減します。この制度の理解が、住宅購入の計画において大変重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの借入金にかかる利息部分を所得税から控除できる制度です。具体的には、住宅を取得し、一定の条件を満たすと、その年の所得税額から一定額を引くことができる仕組みです。この控除により、多くの人が住宅購入をしやすく感じています。
住宅ローン控除の対象
住宅ローン控除の対象には、いくつかの条件があります。以下の要点を押さえておきましょう。
- 対象者: 日本国内に住む個人で、住宅ローンを利用して住宅を購入した人。
- 借入金の条件: 借入金額が一定以上でなければならず、通常は4000万円上限。
- 住宅の種類: 新築住宅や中古住宅、一定の要件を満たすリフォームも対象となります。
- 年収制限: 所得税控除を受けるには、年収が一定の範囲内である必要があります。
年収と住宅ローン控除の関係
年収は住宅ローン控除に大きな影響を与える要因です。控除額が年収によって変動するため、私たちはこの関係を理解する必要があります。
年収による控除額の変動
住宅ローン控除額は、年収に応じて異なります。具体的には、年収が高いほど控除額は減少する傾向があります。以下のような要素が控除額を決定します。
- 年収600万円以下の場合、控除額は最大で40万円。
- 年収600万円以上700万円以下の範囲では、控除額は30万円。
- 年収700万円以上800万円以下の場合、控除額は20万円。
- 年収800万円を超えると、控除の対象にはならない。
私たちは、年収に応じた控除額を把握することで、より効果的な財務計画を立てることができます。
年収制限の詳細
住宅ローン控除には年収制限が設けられています。この制限は、控除を受ける資格を持つかどうかを左右します。また、年収が1,000万円を超えると、控除は適用されません。これによって、私たちは適切な年収の範囲内に収めることが重要です。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、正しい手続きを踏むことが重要です。必要な書類を揃えた後、申請の流れに沿って進めます。
必要書類の準備
住宅ローン控除の申請には以下の書類が必要です。
- 確定申告書:申告内容を詳細に記載します。
- 住宅借入金等特別控除額申告書:控除額の申請を行います。
- 借入金の返済証明書:金融機関から発行される証明書が必要です。
- 住宅の登記事項証明書:購入した住宅の詳細を確認するための書類です。
- 所得証明書:収入を証明するために必要です。
これらの書類を正確に準備することで、申請が円滑に進むでしょう。
申請手続きの流れ
申請手続きは以下の流れで行います。
- 書類の提出:必要な書類を揃えて税務署に提出します。
- 申告内容の確認:税務署が提出した書類をもとに内容を確認します。
- 控除決定通知の受領:控除の決定通知が郵送されます。
- 還付金の受領:税額が還付される場合、指定口座に振り込まれます。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くの利点と欠点が存在する。これらを理解することで、より良い意思決定ができる。
メリット
住宅ローン控除の主なメリットは、税負担の軽減だ。私たちは、住宅購入時に控除を受けることで、経済的な余裕が生まれる。具体的には、以下のような利点がある。
- 所得税の減少:住宅ローンの利息部分を所得税から控除できるため、年間で数十万円の税金が軽減される。
- 資金流動性の向上:控除によって得た資金を他の投資や生活費に回すことができ、経済的な自由度が増す。
- 住宅購入促進:住宅ローン控除の制度により、住宅取得を検討する人が増え、結果として住宅市場の活性化に寄与する。
デメリット
一方で、住宅ローン控除にはデメリットも考慮する必要がある。私たちが注意すべき点を以下に示す。
- 年収制限の影響:年収が高い場合、控除額が減少し、年収1,000万円を超えると控除対象外となるため、計画通りに進まないことがある。
- 税制変更のリスク:政策により控除制度が変更される可能性があり、将来的な計画に影響を与えることがある。
- 手続きの煩雑さ:申請には多くの書類が必要で、手続きが面倒に感じることがある。正確な書類の準備が求められる。
結論
住宅ローン控除は私たちの住宅購入をサポートする重要な制度です。年収に応じた控除額を理解することで、より効果的な財務計画が可能になります。年収制限を考慮しながら、適切な申請手続きを行うことで、控除を受けることができるでしょう。
また、メリットとデメリットをしっかり把握することで、私たちの住宅購入に関する意思決定がより良いものになります。この制度を上手に活用して、理想の住まいを手に入れましょう。