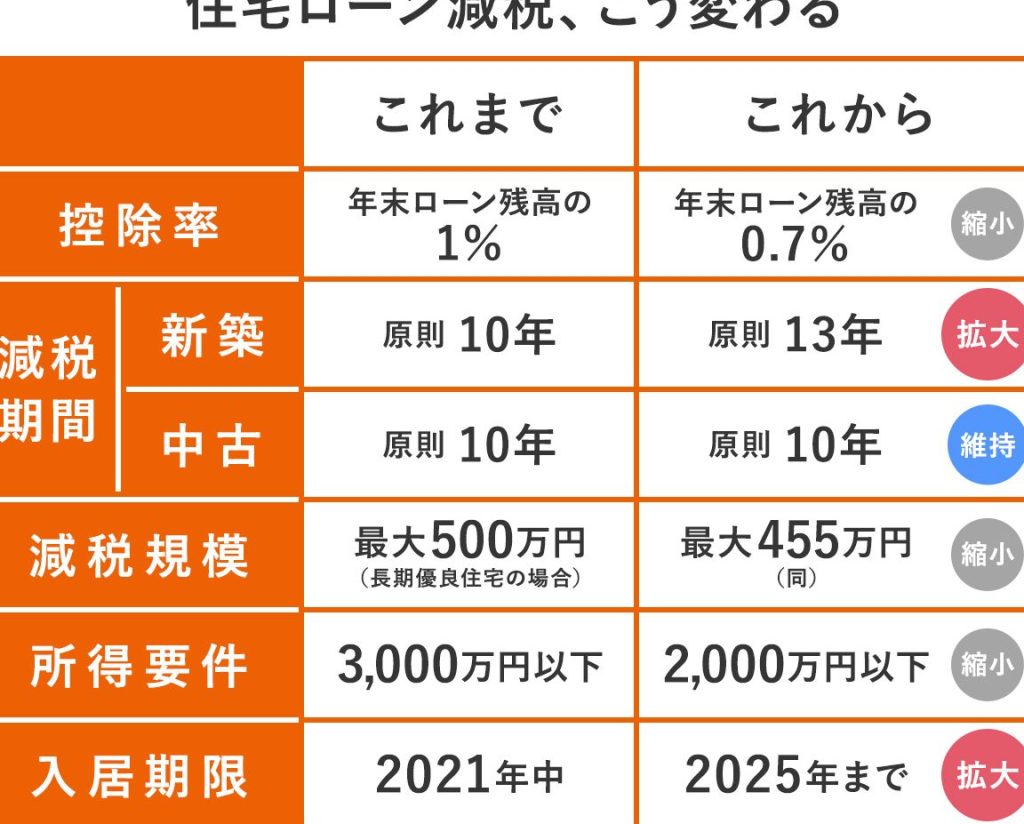
住宅を購入する際、私たちが気になるのはさまざまな費用や税金です。その中でも特に重要なのが住宅ローン減税の控除率です。この制度を利用することで、どれだけの税金が軽減されるのか、具体的な数字を知りたいと思いませんか?
住宅ローン減税の概要
住宅ローン減税は、私たちが住宅を購入する際に利用できる税制優遇措置です。この制度によって、税金の負担を軽減できる効果があります。具体的には、住宅ローンの年末残高に対して、一定の控除率が適用されます。
控除率は年ごとに変動し、年度によって異なる場合があります。 例えば、2023年度では、住宅ローン残高の1%が控除されることが一般的です。この控除は最大10年間適用されるため、取得する住宅によっては大きな税金の軽減があります。
控除の適用条件には、購入する住宅の種類や取得時期、住宅ローンの契約内容が含まれます。例えば、住宅の床面積や購入価格、ローンの期間などが影響します。また、適用を受けるには、確定申告が必要になる場合もあります。
控除率の基礎知識
控除率は、住宅ローン減税において重要な要素です。この税制優遇措置を受ける際、控除率がどのように税金に影響するかを理解することが必要です。
控除率とは
控除率とは、住宅ローン残高に対して適用される減税の割合を指します。この控除率は、住宅の購入年月や取得方法、返済期間などに基づき設定されます。一般的には、年末残高に対し、一定のパーセンテージが控除されます。税金の負担を軽減するために、私たちが知っておくべき基本的な指標と言えます。
住宅ローン減税の条件
住宅ローン減税を利用するには、いくつかの条件を満たす必要があります。これらの条件によって、控除が受けられる住宅や借入額が異なるため、詳細を確認することが重要です。
対象となる住宅
住宅ローン減税の対象となるのは、新築住宅や中古住宅、さらに賃貸併用住宅など、さまざまな種類の住宅です。以下の点が要件です。
- 居住用であること: 購入した住宅は居住用でなければならない。
- 耐震基準: 耐震基準を満たしていることが求められる。
- 新築または中古: 新築住宅や適格な中古住宅が対象となる。
- 購入時期: 購入時期も影響を与えるため、確認が必要。
借入期間と金利
借入期間や金利も、住宅ローン減税の条件として重要です。これにより、適用できる控除額が異なるからです。具体的な事例としては以下の通りです。
- 借入期間が10年以上: 多くの場合、借入期間が10年以上でないと減税の対象にならない。
- 金利のタイプ: 固定金利または変動金利が適用されるが、適用条件に差異がある。
- 残高限度: 対象となる住宅ローンの残高に上限が設けられていることが一般的。
控除率の適用例
控除率の具体的な適用例を知ることで、住宅ローン減税のメリットをより理解できる。以下に一般的なケースと特殊なケースを紹介する。
一般的なケース
一般的なケースでは、住宅ローンの年末残高に対して控除率が1%が適用される。例えば、住宅ローン残高が3,000万円の場合、控除額は30万円になる。そのため、年間の所得税からこの額が引かれ、税負担が軽減される。以下の条件が満たされる場合が多い:
これらの条件に該当すると、安定した控除を享受できる。
特殊なケース
特殊なケースでは、控除率や適用期間が異なることがある。たとえば、住宅ローン減税を受ける際、対象となる住宅が賃貸併用住宅の場合、控除額が異なる可能性がある。具体的な例を挙げると:
結論
住宅ローン減税は私たちの住宅購入において大きな助けとなる制度です。控除率や適用条件を理解することで、税金の軽減を最大限に活用できるでしょう。特に2023年度の控除率1%は、多くの方にとって嬉しいニュースです。住宅購入を検討する際は、これらの情報をしっかりと把握し、賢い選択をすることが重要です。私たちの生活における経済的な負担を軽減するために、住宅ローン減税を上手に利用していきましょう。