住宅を購入する際、**住宅ローン組むならどこ**が最適なのか悩む方は多いでしょう。私たちもその選択に頭を悩ませた経験があります。金融機関や商品が多様化する中、どのローンが自分たちに合っているのかを見極めるのは簡単ではありません。
住宅ローンの基本知識
住宅ローンは、自宅を購入するための借入金で、返済計画に基づいて定期的に返済します。私たちの理解を深めるために、重要な要素を以下に整理しました。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りるお金のことです。主に利用される目的は、自宅の購入資金の確保です。借入金は、通常、数百万から数千万円までと幅広く、返済は数十年にわたります。金利や返済期間、返済方法によって条件が異なるため、自分たちに適したローンを選ぶことが必要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主要なものを以下に示します。
- 固定金利型: 金利が一定で、返済中の支払い額が変わりません。長期的に安定した返済が可能です。
- 変動金利型: 金利が市場に応じて変動します。借入当初の金利が低く設定されがちですが、将来的な金利上昇のリスクがあります。
- フラット35: 住宅金融支援機構が提供する固定金利型ローンです。35年間の金利が安定していますが、一定の条件を満たす必要があります。
住宅ローンを提供する主要な金融機関
住宅ローンの選択肢には、多様な金融機関が存在します。ここでは、代表的な金融機関について詳しく見ていきます。
銀行
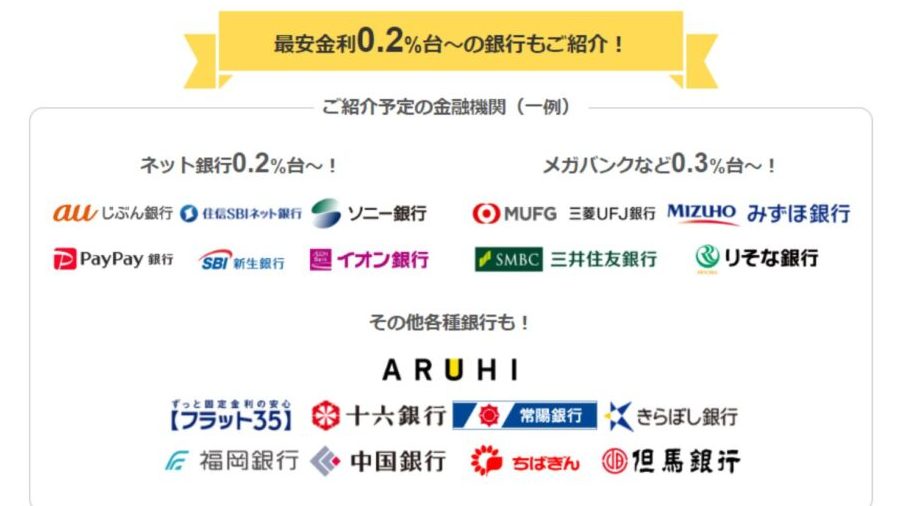
銀行は、最も一般的な住宅ローンの提供者です。多くの銀行が、幅広い金利プランやローンの種類を用意しています。例えば、メガバンクや地方銀行は、固定金利型や変動金利型の住宅ローンを提供しています。これにより、私たちに合った返済計画を選ぶことが可能です。特に、メガバンクは知名度が高く、信頼性もあり、多くの顧客を持っています。このような銀行を利用することで、安心感が得られます。
信用金庫
信用金庫も、地域密着型の金融機関として多くの住宅ローンを提供しています。信用金庫は地域経済の発展に貢献しており、柔軟な条件でのローン申し込みが可能です。例えば、金利が低めに設定されていることが多く、地域の人々にとって利用しやすい選択肢です。また、地元の事情をよく理解しているため、相談にも応じやすいです。このような点から、信用金庫を利用することも有力な選択肢となるでしょう。
各金融機関の特徴比較
金融機関を選ぶ際、各機関の特徴を理解することが重要です。以下に、主要な側面について詳しく見ていきます。
金利
金利は住宅ローン選びの最も重要な要素です。各金融機関は以下のような金利プランを提供しています。
- 固定金利:借入時の金利が返済期間中ずっと変わらない。
- 変動金利:一定期間ごとに金利が見直され、経済状況によって変動する。
- フラット35:長期間固定の低金利プラン。
それぞれの金利にはメリットとデメリットがあり、返済総額に与える影響も大きいため、慎重に選ぶべきです。
返済条件
返済条件は金利と並ぶ重要なポイントです。各金融機関の主な返済条件には以下のものがあります。
- 返済期間:10年から35年まで幅広く設定可能。
- ボーナス返済の有無:ボーナス時に多めに返済するオプション。
- 繰り上げ返済の手数料:早期返済時にかかる費用。
これらの条件を把握することで、将来的な経済的負担を軽減できる可能性があります。
サポート体制
金融機関のサポート体制は、住宅ローンの利用において非常に重要です。主要な要素は以下の通りです。
- 相談窓口の充実:専門スタッフによる詳細な相談が可能。
- オンラインサービス:申込や管理を簡便に行えるオンライン窓口。
- 教育プログラム:ローンに関する知識を深めるためのセミナーやウェビナー。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。これらを理解することで、最適なプランを見つけ、経済的負担を軽減できます。
自分に合ったプランの見つけ方
自分に最適なプランを見つけるためには、以下の要素を考慮します。
- 金利タイプの選択: 固定金利、変動金利、またはフラット35のどれが自分に合うかを判断します。
- 返済期間の設定: 返済期間を決めることで、毎月の返済額や総支払額に影響します。
- ボーナス返済の有無: ボーナスを利用した返済オプションの有無も重要です。
- 繰り上げ返済の条件: 繰り上げ返済を行う場合の手数料やルールを確認します。
これらの要素を踏まえ、自分のライフスタイルや将来設計に合ったプランを選ぶことが大切です。
事前審査の重要性
事前審査は申し込み前に行うべき重要なステップです。このプロセスにより、以下のようなメリットがあります。
- 融資可能額の把握: 事前審査を受けることで、どの程度の融資を受けられるかが明確になります。
- 市場での優位性: 事前審査を受けた証明があれば、他の買い手に対して信頼感を与えることができます。
- 条件交渉の余地: 事前に融資の了承を得ておくことで、金融機関との交渉がスムーズに進みます。
結論
住宅ローンを選ぶ際には多くの選択肢があり私たちのニーズに合ったプランを見つけることが重要です。金利や返済条件をしっかり比較し自分たちのライフスタイルに合った選択をすることで将来の経済的負担を軽減できます。
また事前審査を受けることで融資可能額を把握し有利な条件で交渉できるチャンスを得ることができます。信頼できる金融機関を選びしっかりとサポートを受けることで安心して住宅購入の夢を実現できるでしょう。私たちの将来に向けた大切な一歩を踏み出すために慎重に選択を進めていきましょう。