住宅を購入する際、私たちが最も気になるのは「住宅ローン何歳まで組めるのか」ということです。年齢制限や返済期間は、資金計画に大きな影響を与えます。特に、初めての住宅購入を考えている私たちにとって、知識は力です。
住宅ローンの基本知識
住宅ローンの仕組みを理解することが大切です。私たちが知っておくべき主な要素には、金利、返済期間、そして借入可能年齢があります。これらはすべて、住宅ローンの選択に影響を与えます。
金利は、ローンの総返済額に大きく影響します。 例えば、固定金利と変動金利の選択肢があり、それぞれに特徴があります。固定金利は返済額が安定しますが、変動金利は市場の状況に応じて変わるためリスクがあります。
返済期間は、通常15年から35年の間で設定できます。 返済期間が長いほど月々の返済額は少なくなりますが、総支払額は増加します。これについて考慮することが重要です。また、返済の計画を立てる際に、自分たちのライフプランに合った期間を選ぶ必要があります。
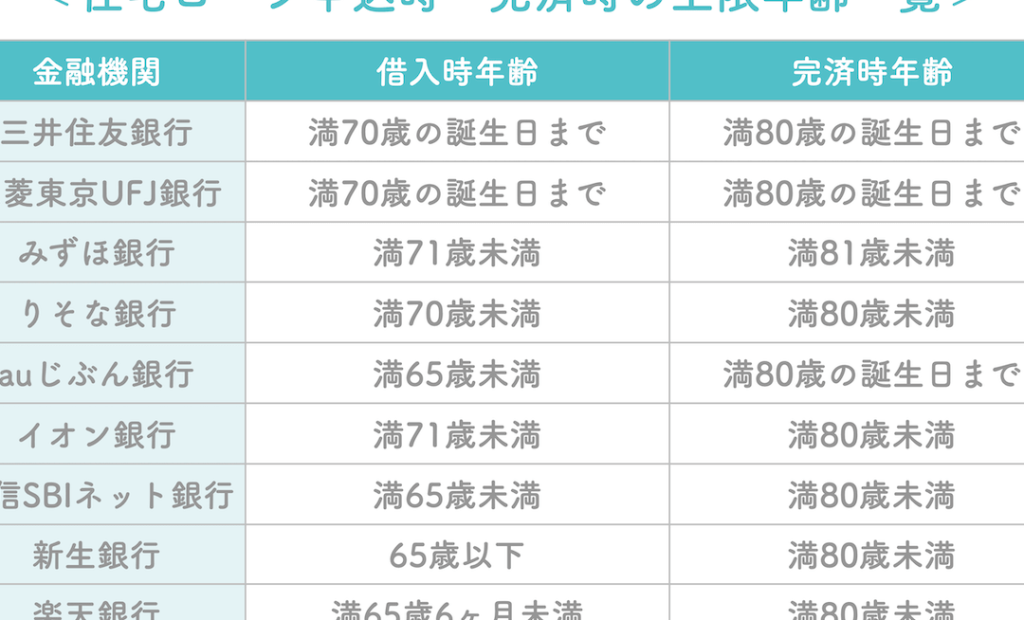
住宅ローンを組む際、借入可能年齢も考慮すべきです。 銀行や金融機関により、上限年齢が異なります。一般的には、65歳から70歳までの年齢制限がありますが、金融機関によっては異なる場合もあるため、事前の確認が必要です。
住宅ローンの申請年齢制限
私たちは、住宅ローンの申請における年齢制限の重要性を理解しています。年齢制限は主に借り手の返済能力や寿命を考慮して設けられています。金融機関は、ローンの返済期間の中で、貸し倒れのリスクを最小限にしたいと考えています。
なぜ年齢制限があるのか
年齢制限は、金融機関が借り手の年齢と寿命を考慮するためにあります。以下の要因があります。
年齢制限は、貸し手の資金回収の確実性を高めるための妥当な措置といえます。
金融機関ごとの違い
金融機関によって、住宅ローンの申請年齢制限に差があります。一般的に、以下のような基準が見られます。
住宅ローンの審査基準
年齢以外の重要な要素
- 収入: 収入の安定性や金額が、ローンの返済能力を左右します。雇用形態や勤続年数も影響します。
- 信用情報: 信用スコアが高いと、審査に通過しやすくなります。過去の借入状況や返済履歴が評価基準となります。
- 借入金の総額: 他の借入金額と住宅ローンの金額を合算した総額が基準を超えないようにしなければなりません。
- 資産状況: 不動産や預貯金など、資産が豊富であることがプラスの要素とされます。
- 返済比率: 収入に対する返済額の割合も重要です。一般的に、返済比率が20%を超えないことが求められます。
審査通過のためのポイント
- 収入証明書を準備する: 定職者の場合、源泉徴収票や給与明細書などを提出します。自営業の場合は、確定申告書を準備します。
- 信用情報を確認する: 自分の信用情報を事前に確認し、不要な負債を整理しておきます。ミスがないかもチェックしましょう。
- 必要書類を整える: 本人確認書類や収入証明書、物件情報をまとておくことで、手続きがスムーズになります。
- 借入金額を設定する: 自分の返済能力を考慮し、適切な借入金額を設定します。慎重にプランを立てることが大切です。
- 申し込み先を比較する: 複数の金融機関の審査基準や金利を比較し、自分に最適なローンを見つけます。
住宅ローンを組む場合のメリットとデメリット
住宅ローンを組む際には、メリットとデメリットを把握することが重要です。特に、年齢によって影響が異なるため、しっかり確認しておきたいポイントがあります。
若い世代がローンを組む利点
若い世代が住宅ローンを組むと、いくつかの明確な利点があります。まず、長期的な返済期間を設定できるため、月々の返済額が少なくて済む点が挙げられます。また、若いうちから資産形成を始められることが、将来の経済的安定につながります。さらに、金利が低い場合、借入れを行いやすく、自分の理想の住まいを早めに手に入れることができます。以下のようなメリットがあります。
- 長期返済による負担軽減
- 資産形成の早期スタート
- 低金利の恩恵を受ける可能性
これらを考えると、若い世代にとって住宅ローンは魅力的な選択肢になります。
高齢者におけるリスク
一方、高齢者が住宅ローンを組む際には、さまざまなリスクがあります。収入が減少する可能性が高いため、返済が困難になることがあります。特に、年齢が上がるに連れて健康問題が影響することも考慮しなければなりません。また、借入可能年齢の制限も影響し、70歳を超えると難しくなる金融機関が多いため、申請の先延ばしは避けるべきです。ここにはいくつかのリスク要因があります。
- 年収減少による返済負担増
- 健康問題による予期しない支出
- 借入年齢制限に関連する障害
まとめ
住宅ローンに関して、年齢制限や返済期間は非常に重要です。特に初回の住宅購入時においては、これらの要素が資金計画に大きな影響を与えます。一般的に、住宅ローンの借入可能年齢は金融機関によって異なりますが、多くの場合、65歳から70歳までの制限が設けられています。
年齢制限の理由には、借り手の返済能力を考慮することが含まれます。金融機関は、長期的な借入の場合、返済完了の可能性を重視しています。高齢者は収入源が減少することもあるため、リスクに敏感な審査を行っています。高齢者向けの特例制度もあるため、利用を積極的に検討することが一つの選択肢です。
併せて、審査基準では収入の安定性や信用情報、資産状況が重要視されます。これらをクリアにしておくことが、スムーズな住宅ローンの申請を可能にします。特に収入証明書や必要書類の整備は欠かせません。
さらに、住宅ローンのメリットとデメリットを理解することが重要です。若い世代は、長期の返済期間が設けられるため、月々の負担を軽減できます。一方で、高齢者には健康や収入の不安がつきまといます。したがって、どの世代でも慎重な選択が求められるのです。
結論
住宅ローンの年齢制限や返済期間について理解することは非常に重要です。私たちは、各金融機関の条件をしっかり確認し、自分たちのライフプランに合った選択をすることが求められます。特に高齢者向けの特例制度を活用することで、より良い条件での借入が可能になる場合があります。
また、収入や資産状況をしっかり把握し、審査基準をクリアするための準備を怠らないようにしましょう。どの世代でも慎重に検討し、安心して住宅ローンを組むことが大切です。私たちの未来のために、計画的な資金管理を心掛けていきましょう。