住宅を購入した私たちにとって、住宅ローン控除の初年度の年末調整は非常に重要なステップです。この手続きが正しく行われることで、税金の負担を軽減し、家計を助けることができます。しかし、多くの人がこのプロセスについて不安や疑問を抱いているのではないでしょうか。
住宅ローン控除 初年度の概要
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇措置です。この制度を利用することで、初年度から税負担が軽減される可能性があります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れた融資の利息分について、所得税や住民税から一定額が控除される制度です。具体的には、年末時点での借入残高に基づいて控除額が計算されます。この制度は、多くの場合、最大で10年間適用されます。対象となる要件には以下があります。
- 新築または中古の住宅
- 借入先が金融機関であること
- 所得制限内であること
初年度の特典
初年度においては、特に大きなメリットがあります。例えば、新たに家を購入した場合、その年末までの間に支払った利息全てが対象になります。また、初年度には通常よりも多くの控除を受けられるチャンスがあります。具体的な内容として、
- 控除率:最高1%(借入残高によって異なる)
- 最大控除額:400万円まで(物件によって変動)
年末調整の流れ
年末調整は、住宅ローン控除を受けるために重要な手続きです。しっかりとした準備が必要です。
必要書類
年末調整の際には、以下の書類が必須です。
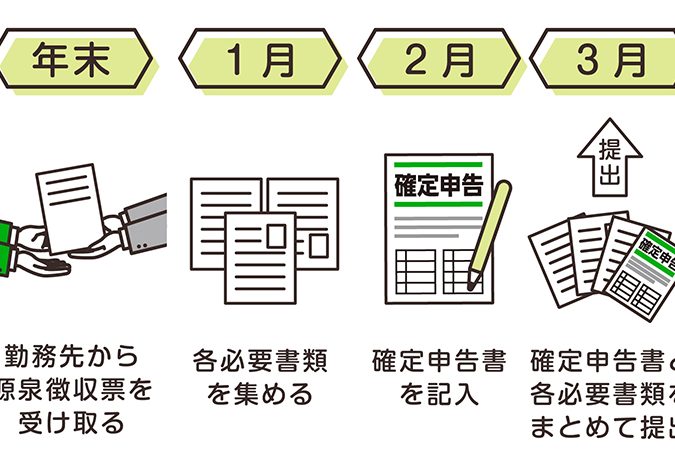
- 源泉徴収票:勤務先から受け取ります。
- 住宅借入金等特別控除申告書:税務署で入手可能です。
- 借入先金融機関からの残高証明書:毎年取得します。
- 契約書や領収書:物件購入に関するものも必要です。
これらの書類を揃えることが、スムーズな手続きにつながります。
申告手続き
申告は簡単ですが、いくつかのステップがあります。まず、必要な書類を整理しておきます。そして、次に行うべき手順は次の通りです。
- 会社に提出:申告書を勤務先へ提出します。
- 確認作業:会社側で内容を確認してもらいます。
- 税額計算:控除後の税額が計算されます。
- 還付金処理:過剰納税分が還付されます。
初年度における注意点
初年度の住宅ローン控除には、特に留意すべき点がいくつかあります。これらのポイントを把握することで、手続きがスムーズになり、最大限の税金還付を受けることが可能です。
控除の対象期間
控除は、住宅ローン借入日に基づいて適用されます。具体的には、新たな住宅ローンを開始した年から10年間が対象となります。このため、初年度に支払った利息は全額控除される重要性があります。また、その後9年間も元本残高に応じて控除額が決まります。例えば、借入金残高が400万円の場合、この金額に対して1%の控除率で計算されます。
正しい計算方法
正確な計算は非常に重要です。まず、翌年の確定申告時期までに支払った利息総額を確認します。その後、自分の所得税率と照らし合わせて控除額を算出します。一般的な流れとして、
- 借入金残高証明書で残高を確認
- 支払利息明細書から利息総額を取得
- 所得税率と掛け合わせて最終的な控除額を導出
住宅ローン控除のメリット
住宅ローン控除には多くの経済的なメリットがあります。初年度において、支払った利息全額が控除対象となります。このことにより、税負担を大幅に軽減することが可能です。また、最高1%の控除率と最大400万円の控除額は、家計への影響が非常に大きいです。
さらに、この制度は長期的にも恩恵があります。控除期間は借入日から10年間であり、毎年安定した税金還付を受けられます。これは特に新たに住宅を取得した方々にとって、大きな助けになります。
手続きも比較的簡単です。我々が必要な書類を整えれば、年末調整でスムーズな申告ができます。具体的には以下のような書類が必要です:
- 源泉徴収票
- 住宅借入金等特別控除申告書
- 残高証明書
- 契約書や領収書
これらの資料を用いることで、安心して申請できる環境が整います。
また、多くの場合、不動産購入時には頭金や諸費用も発生します。そのため、住宅ローン控除による還付金は我々の資金繰りにも役立ちます。この点でも制度活用は重要と言えます。
他の控除との比較
住宅ローン控除は、税負担を軽減するための重要な手段です。しかし、他の控除とも比較してみると、その特性が際立ちます。
これらの控除と比べて、住宅ローン控除は初年度に支払った利息全額が対象となり、その影響は大きいです。また、他の多くの控除とは異なり、住宅ローンは長期間にわたって利用可能であり、借入残高に基づいて毎年計算されます。このため、新築や購入時期に関係なく安定したメリットがあります。
さらに、初年度には特別措置として最大400万円が上限になり、高額納税者にも恩恵があります。対照的に医療費や寄付金の場合、それぞれ所定の条件が必要で、一度限りでは不十分かもしれません。こうした違いから、自分たちの状況によって最適な選択肢を見極めることが重要です。
また、住宅ローン控除は地元経済にも貢献します。不動産購入時には地域活性化につながり、多くの場合、不動産関連業界にも好影響を与えます。他方で医療費や寄付金などは個人単位で完結しやすいため、大規模な経済効果には直結しないこともあります。
Conclusion
住宅ローン控除の初年度年末調整は私たちにとって非常に重要な手続きです。正しく行うことで税負担を軽減し、家計を助ける大きなチャンスとなります。必要書類を整理し、確実に申告することで安定した還付金が得られるでしょう。
さらにこの制度は長期間にわたって利用可能であり、地域経済にもプラスの影響を与えます。私たち自身の状況やニーズに応じて最適な方法を選び、このメリットを最大限活かしていきたいものです。