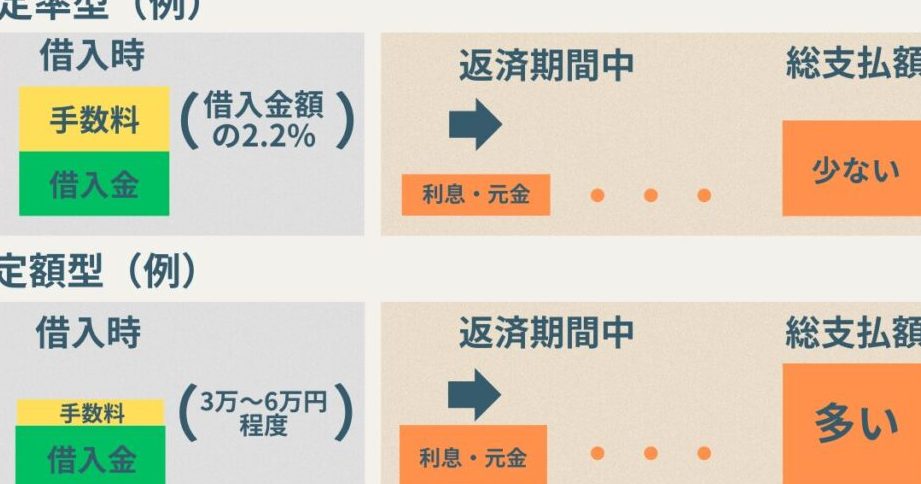
住宅ローンを選ぶとき、私たちはしばしば定率型と定額型のどちらを選ぶべきか悩みます。それぞれの特徴やメリット、デメリットを理解することが、賢い選択をするための鍵です。定率型は金利に応じて返済額が変動し、定額型は一定の金額を返済し続けるスタイルです。この違いが私たちのライフプランにどのように影響するのか、考えたことはありますか?
住宅ローンの基本
住宅ローンは住宅の購入を助ける重要な金融手段です。私たちは住宅を手に入れるために、多くの場合ローンを利用します。
住宅ローンとは
住宅ローンは、家を購入するために借り入れる資金であり、通常は長期間にわたる返済が求められます。そして、金利が適用されるため、返済総額が増えることがあります。一般的に、住宅ローンは担保付融資の一種であり、購入した住宅が担保となります。このため、返済が滞ると、債権者は住宅を取り上げることができます。
住宅ローンの種類
住宅ローンには、定率型と定額型の二種類があります。それぞれの特性を理解することで、適切な選択ができるようになります。以下に、それぞれの特徴を示します。
- 定率型: 金利の変動に応じて返済額が変わります。金利が上昇すれば、返済額も増加します。反対に、金利が下降すると返済額が減少します。
- 定額型: 毎月の返済額が固定されており、一定の金額を支払い続けます。このタイプのローンは、返済計画が立てやすく、家計の管理に役立ちます。
定率型住宅ローン
定率型住宅ローンは、金利の変動に応じて返済額が変わる仕組みです。このモデルでは、金利が上昇すると返済額も増え、逆に金利が下がれば返済額も減ります。このように、長期的な返済計画において変動要素が多くなる点が特徴です。
定率型の特徴
定率型住宅ローンには以下の特徴があります:
- 金利の変動に応じる:返済額は定期的に見直され、金利の変動によって大きく影響を受けます。
- リスクが伴う:金利が上昇する場合、負担が増えるため、事前にリスクを理解しておく必要があります。
- 変動金利が一般的:多くの場合、変動金利が適用され、初回の適用金利より後の金利が市場に応じて変わります。
この仕組みを利用することにより、初期の返済負担を軽減することができますが、金利が高騰した際には返済額が膨らむリスクも存在します。
メリットとデメリット
定率型住宅ローンのメリットとデメリットには以下の事項があります:
メリット
- 初期負担の軽減:一般に金利が低い時期に契約すれば、初期の返済額が低くなる。
- 金利下落の恩恵:金利が下降トレンドにある時期には、返済額も自動的に減少するため、利用者に優しい。
デメリット
- 金利上昇リスク:金利の上昇に伴う返済額の増加が常に付きまとう。
- 計画が立てづらい:毎月の返済額が変動するため、家計管理が難しくなる場合もある。
定額型住宅ローン
定額型住宅ローンは、毎月の返済額が一定で、予測可能な金額を支払うスタイルです。この仕組みは、将来の家計計画において安心感を提供します。
定額型の特徴
定額型住宅ローンの基本的な特徴として、毎月の返済が固定されている点が挙げられます。この形式では金利が変動しても、返済額は変わらないため、計画が立てやすいです。具体的には、以下のような特徴があります。
- 月々の返済額が固定:収入に応じて安定した返済が可能。
- 金利が高くなると返済額は変動しない:負担が一定で管理しやすい。
- 長期的な費用が予測可能:将来の家計に配慮できる。
メリットとデメリット
定額型住宅ローンには、いくつかのメリットとデメリットがあります。メリットには以下の要素があります。
- 家計の安定:毎月の支出が一定なため、家計の計画が立てやすい。
- 返済ストレスの軽減:支払額が変わらないため、家計管理が楽になる。
一方、デメリットについても理解しておく必要があります。
- 初期の金利が高めの場合がある:定率型に比べて、金利が設定される際に高めの設定になることが多い。
- 金利が下がった場合の恩恵がない:市場金利が低下しても、返済額は変わらないため、金利低下のメリットを享受できない。
どちらを選ぶべきか
自分に最適な住宅ローンを選ぶ際、定率型と定額型の選択は重要です。各媒体が持つ特性を理解し、我々のニーズに合うものを見極める必要があります。
自分に合った選択の基準
選択の基準として、以下のポイントが挙げられます:
これらの基準に基づいて、それぞれの住宅ローンの特性を見極め、自分たちにとって最も合理的な選択を行うことが重要です。
実際のケーススタディ
一例として、サラリーマン家庭のケースを考えます。定率型を選んだAさんは、最初の数年は低金利で返済が楽でした。しかし、金利が上昇した後、返済額が増え、家計が厳しくなりました。一方、Bさんは定額型を選択し、一定の返済額で安心感を得ています。したがって、将来的な金利上昇のリスクを避けられます。
結論
住宅ローンの選択は私たちのライフプランに大きな影響を与えます。定率型と定額型のそれぞれの特性を理解し自分たちの状況に合った選択をすることが重要です。金利の変動に敏感な定率型はリスクを伴いますが、初期の負担が軽いというメリットがあります。一方で定額型は安定した返済額を提供し、将来の計画を立てやすくします。
私たちのライフスタイルやリスク許容度を考慮しながら、最適な住宅ローンを選ぶことで安心した家計管理が可能になります。どちらの選択肢にも利点と欠点があるため、慎重に検討していきましょう。