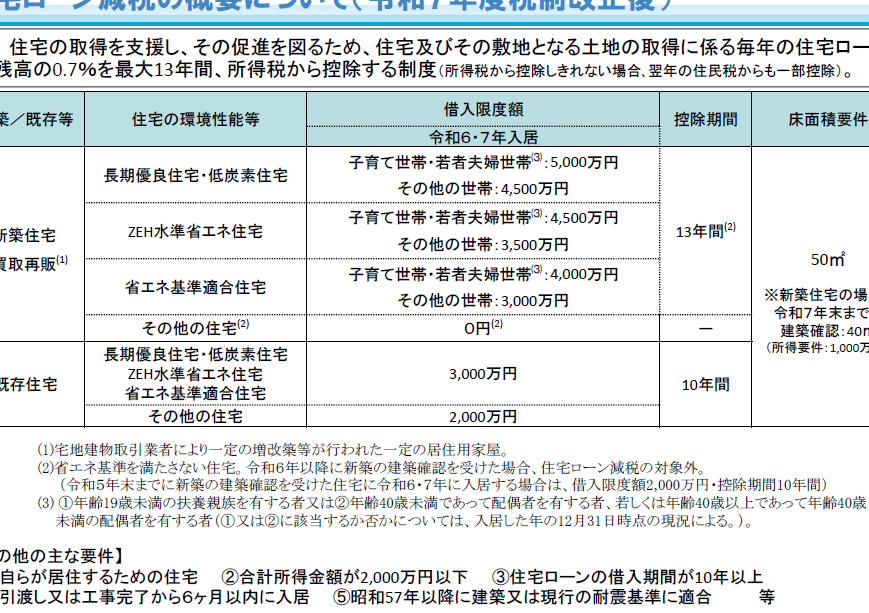
住宅を購入する際に気になるのが、**住宅ローン控除の期限**です。特に2017年に住宅ローンを利用した方にとって、この控除がいつまで適用されるのかは重要なポイントです。私たちもこの制度の恩恵を受けたいと思っていますが、正確な情報を知らなければ損をすることもあります。
2017年 住宅ローン控除の概要
2017年に住宅ローンを利用した私たちにとって、住宅ローン控除は重要な税制優遇措置です。この控除により、住宅ローンの利息分が所得税から控除されるため、経済的な負担を軽減できます。控除が適用されるのは、初めて住宅を購入した年から10年間です。具体的には、住宅ローンを契約した年の翌年から控除がスタートします。
控除率は、年によって異なりますが、2017年のケースでは、最大で年間40万円の控除が受けられます。つまり、ローンの残高によっては、少なくとも30%の税金軽減が期待できるのです。
控除の申請に関しては、確定申告が必要です。確定申告は、年に1回行う手続きで、控除額を受けるための必要な書類を提出する必要があります。具体的な必要書類は、以下の通りです:
- 住宅ローンの契約書
- 金融機関からの残高証明書
- 登記簿謄本
私たちがこれらの書類を準備することで、控除の申請がスムーズに行えます。また、各種手続きには期限があるため、早めに対応することが大切です。
住宅ローン控除の制度
住宅ローン控除は、住宅購入時に負担を軽減するための重要な税制優遇措置です。この制度は、住宅ローンの利息分を所得税から控除するもので、経済的なメリットが大いにあります。
控除の対象となるローン
住宅ローン控除の対象となるローンは、一般的に金融機関から借り入れた住宅に関するローンです。具体的には、次のようなローンが対象です。
- 住宅の取得に関連する借り入れ
- 新築または中古の住宅購入のためのローン
- リフォームを目的とした借り入れも含む
これらの条件を満たすことで、私たちは控除の恩恵を受けやすくなります。
控除額の変動
住宅ローン控除額は、年ごとに変動する可能性があります。通常、初年度は以下のように設定されています。
- 新築住宅の場合、年額最大40万円の控除が適用
- 中古住宅とリフォームの場合、控除額は購入価格や工事費用に基づく
2017年の住宅ローン控除の適用期間
2017年に住宅ローンを利用した場合、控除の適用期間は重要なポイントです。控除は、住宅ローンを利用した年から始まり、最大で10年間続きます。この期間内に適用される内容を把握しておくことが大切です。
適用開始日
「住宅ローン控除の適用開始日は、住宅を取得した年の翌年の1月1日」と定義されます。例えば、2017年に住宅を購入した場合、控除は2018年1月1日から始まります。このため、1月1日以降に確定申告を通じて控除の申請が可能になります。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、確定申告が必要です。この申告により、所得税からの控除が可能となります。以下の手順に従って申請を行いましょう。
- 必要書類の準備
・住宅ローンの契約書
・金融機関からの残高証明書
・登記簿謄本
これらの書類が必要になりますので、事前に確認しておきましょう。
- 申告書の作成
確定申告書の作成には、税務署のウェブサイトを利用するか、税務署での相談も可能です。税務署から用意された様式を使用します。
- 申告期限の確認
確定申告の提出期限は毎年異なりますが、通常、翌年の2月16日から3月15日までの間です。この期間内に申請を行う必要があります。
- 申告方法の選択
申告は、オンライン(e-Tax)または、書面での提出が可能です。オンライン申告だと、申告がスムーズに行え、還付金が早く受け取れるメリットがあります。
- 申告内容の確認
申告書を提出後、税務署から内容確認の連絡が来ることがあります。この時に追加書類の提出が求められる場合があるため、定期的に郵便やメールをチェックしましょう。
2017年以降の住宅ローン控除の変更点
2017年以降、住宅ローン控除に関する重要な変更点がいくつかあります。まず、控除期間が変わらず最大10年間適用されますが、控除額や条件に影響する要素が増えました。具体的には次の点が挙げられます。
- 新築住宅の場合: 初年度の控除額は年額最大40万円。以降、借入残高に応じて控除額が減少する場合があります。
- 中古住宅の場合: 購入価格に基づく控除が適用され、初年度の控除額は最大で25万円となることがあります。
- リフォームを目的とするローン: リフォームにかかった費用を利用し、控除を受けることが可能で、条件によって上限が異なることがあります。
また、控除を適用するための条件も厳格化されました。控除対象の住宅は、居住用であることが求められ、投資用物件は対象外となります。このような基準により、私たちは適切な手続きを行う必要があります。
確定申告の手続きにも変化が見られます。オンライン申告の普及により、多くの人がe-Taxを利用するようになりました。この方法では、迅速な還付を受けることができますが、書類の準備は忘れないようにしましょう。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。特に2017年に住宅を購入した場合は、控除の適用期間や手続きについて正確な理解が必要です。確定申告を通じて適切な書類を準備し、期限内に申請を行うことで、最大限の控除を受けることができます。
今後の変化にも目を向けながら、私たちの住宅購入に役立てる情報を常にアップデートしていきましょう。これにより、賢い選択をし、経済的なメリットを享受できるよう努めていきたいと思います。