住宅を購入する際、多くの人が気になるのが**住宅ローン控除 いつの給料**です。この制度を利用することで、税金の負担を軽減できるチャンスがあります。しかし、具体的にどのタイミングで給料に反映されるのか、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を取得する際の大きな経済的サポートとなる制度です。この制度の理解は、税金の負担を軽減するために必要です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を購入した場合に、支払った利息の一部を所得税から控除できる制度です。具体的には、住宅ローンの年間返済額の一部が所得税から控除されることにより、納税者の負担を軽減します。この制度は、基本的に10年間有効で、控除額は年によって異なります。
住宅ローン控除の対象
住宅ローン控除の対象となるのは、住宅を購入または新築するための融資です。具体的には次のような条件があります。
- 借入金の上限は4000万円です。
- 購入する住宅は、自己居住用でなければならない。
- 借入れ開始から一定期間内に住宅を取得すること。
住宅ローン控除の適用時期
住宅ローン控除は、住宅を購入した際に適用される税制優遇策です。具体的な適用時期について知っておくことは重要です。
給料の算定方法
住宅ローン控除の影響は、年末調整や確定申告を通じて反映されます。給料における控除額は、以下の要素によって算出されます。
- 住宅ローンの利息: 実際に支払った利息の総額が基準となる。
- 控除率: 年ごとに設定された控除率が適用される。
- 所得税率: 個人の税率に基づいて計算される。
このため、自己居住用住宅の購入時期や借入金の条件が影響を与えることを理解しておきましょう。
給料反映のタイミング
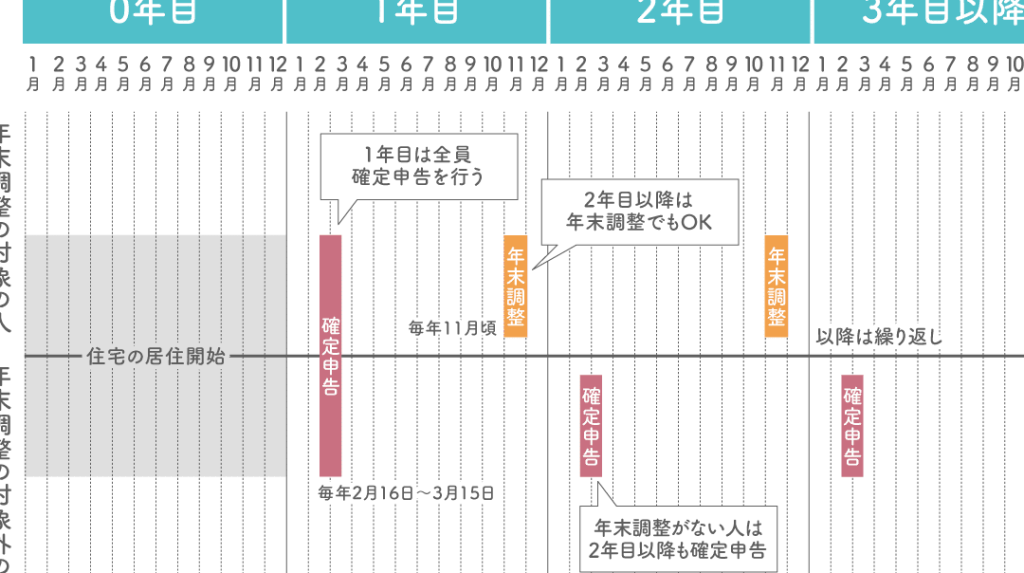
住宅ローン控除が給料に反映されるタイミングは、基本的に年末調整の時期です。具体的には、以下のような流れになります。
- 確定申告: 年度末に提出し、控除を申請する。
- 年末調整: 会社にて行われ、控除が計算される。
- 翌月以降の給料: 控除後の金額が給料に反映される。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、正しい申請手続きが必要です。簡単な手続きで控除を適用できるので、詳細を確認しておきましょう。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅ローンに関する証明書: 金融機関からの借入証明書や残高証明書
- 確定申告書: 所得税の確定申告を行う際に必要
- 住民票の写し: 対象住宅に住んでいることの証明
- 契約書のコピー: 不動産売買契約書や登記簿謄本
これらの書類を整えておくことで、スムーズな申請が実現します。
申請の流れ
住宅ローン控除の申請は、次のステップで進行します。
- 書類の準備: 必要な書類を揃えます。
- 確定申告の実施: 所得税の申告を行い、住宅ローン控除額を算出します。
- 提出と納税者番号の記入: 申告書を税務署に提出し、納税者番号を記入します。
- 控除額の反映: 年末調整や翌年の給料に控除額が反映されます。
給料に対する影響
住宅ローン控除は、給料に直接的な経済的影響を及ぼします。控除を受けることで、税金が軽減され、可処分所得が増加します。
税額控除の効果
税額控除は、実際に支払った利息の総額に基づいて計算されます。税額控除を利用することで、年末調整や確定申告を通じて、従業員の手取り給与が増えることが期待されます。また、控除率は年ごとに異なり、所得税率の影響も受けます。このように、税額控除を受けることによって、[[実質的な給与増加]]が図られます。
給料に与える影響
住宅ローン控除が給料に反映されるタイミングは、年末調整の時期です。年末調整の結果が翌年の給与に影響を与え、控除による税金軽減が反映されます。そのため、住宅購入や住宅ローンの開始時期が重要になります。具体的には、住宅を購入した年や借入れ条件によって控除額が変動するため、計画的な借入が求められます。実際には、控除を受けると翌月以降の給料が増加し、より自由な支出が可能になります。
また、控除の計算方法を理解することで、住宅ローンの返済計画を立てやすくなります。具体的な控除額は、以下の要素に依存します:
- 支払った利息の金額
- 年ごとの控除率
- 個人の所得税率
結論
住宅ローン控除は私たちの経済的負担を軽減する重要な制度です。この制度を利用することで、税金の軽減が期待でき、可処分所得が増加します。給料に反映されるタイミングを理解することで、計画的な住宅購入やローンの返済が可能になります。
必要な書類を整え、正しい手続きを踏むことで、スムーズに控除を受けることができます。住宅ローン控除を上手に活用し、私たちの生活をより豊かにしていきましょう。