住宅ローンの審査は、私たちが夢のマイホームを手に入れるための重要なステップです。しかし、住宅ローン審査で何を見るのかを理解している人は少ないかもしれません。審査基準は金融機関によって異なりますが、共通するポイントがいくつかあります。
住宅ローン 審査の基本
住宅ローン審査は、マイホーム取得に欠かせないプロセスです。審査に際して、金融機関はさまざまな要素を評価します。
審査の目的
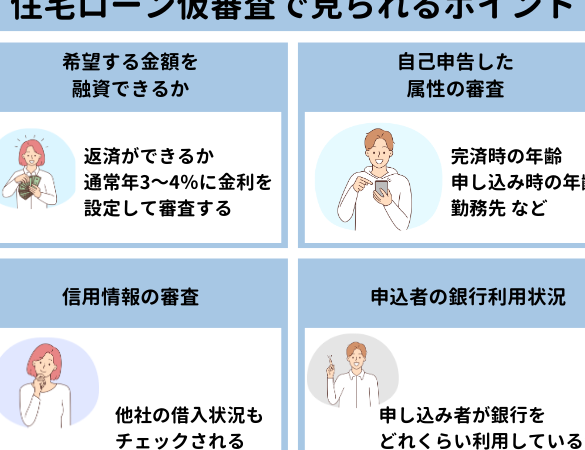
審査の主な目的は、借入者の返済能力を確認することです。金融機関は、返済能力があるかどうか判断するため、以下の要素を検討します。
- 収入状況: 収入の金額と安定性が評価されます。
- 職業: 雇用形態や職種が考慮されます。
- 借入状況: 他のローンや借金の有無が影響します。
これらのデータをもとに、借入者のリスクを評価します。
審査のプロセス
審査プロセスは、通常以下のステップに分かれます。
- 申請: 借入希望者がローンの申請書を提出します。
- 書類審査: 必要書類が提出され、内容が確認されます。
- 融資審査: 金融機関が収入や信用情報をもとに審査を行います。
- 結果通知: 審査結果が通知され、承認や不承認が決定します。
審査で見る主な要素
住宅ローン審査で評価される要素はいくつか存在します。これらの要素は、借入者が融資を受ける際のリスクを測定するための基準となります。
収入の安定性
収入の安定性は審査において極めて重要です。金融機関は、定職に就いているか、自営業での収入が継続的かどうかをチェックします。さらに、過去の収入実績も考慮されます。例えば、過去3年間の収入が安定していると、信用度が高まります。また、収入源も評価の対象であり、ボーナスや副収入の有無もプラス要素として見る場合があります。
信用情報
信用情報は融資審査の基本的な部分です。信用情報機関から取得されたクレジットスコアが重要な指標となります。このスコアは、過去の借入履歴や返済履歴によって決定されます。未払いの債務や延滞があるとスコアが下がり、審査に悪影響を及ぼします。したがって、信用情報を定期的にチェックすることが求められます。
住宅ローンの審査基準
住宅ローンの審査にはいくつかの基準が存在し、金融機関によって評価が異なることもある。以下に主要な基準を示す。
金融機関の審査基準
金融機関が設定する審査基準は多岐にわたる。一般的に、以下の要素が考慮される。
- 収入の安定性:定職または自営業の収入源が安定しているかどうかを評価。
- 勤務年数:現在の職場での勤務年数や職歴が重視される。
- 借入残高:現在のローンやクレジットカードの借入残高が、返済能力に影響を与える。
- 自己資金の有無:物件購入時の頭金の割合が審査において重要な役割を果たす。
- 信用情報:クレジットスコアや過去の支払い履歴が審査に大きく影響する。
これらの基準に基づいて、金融機関はそれぞれの申請者を評価し、融資の可否を決定する。
審査時のポイント
審査を受ける際には、特に注意するポイントがいくつかある。我々が考慮すべき重要な点を以下に示す。
- 正確な書類提出:必要な書類を全て正確に提出することが重要。
- 信用情報の事前確認:審査前に自身の信用情報を確認し、問題がないか確かめる。
- 収入証明の整備:直近の給与明細や確定申告書など、収入証明を準備することが必要。
- 借入状況の整理:未払いの債務や延滞がないかチェックし、整理することが求められる。
審査を通過するための対策
住宅ローンの審査を通過するには、いくつかの効果的な対策が必要です。審査基準を理解し、準備を整えることが重要です。
事前準備
審査前に行うべき準備がいくつかあります。具体的には、以下のステップを踏むことでスムーズな審査を実現します。
- 収入証明の整備: 給与明細や確定申告書など、安定した収入を示す書類を準備します。
- 信用情報の確認: 自分の信用情報を事前にチェックし、問題があれば早めに解決します。
- 借入状況の整理: 他の借入金額や返済状況を把握し、必要に応じて整理します。
- 自己資金の確保: 頭金や諸経費のために自己資金を用意します。自己資金が多いほど審査が有利になります。
これらの準備を通じて、自身の財政状態を正確に把握し、審査に臨むことができます。
審査通過のコツ
審査を通過するための具体的なコツとして、以下の点を考慮しましょう。
- 安定した職業: 雇用形態が正社員であることが好ましいですが、自営業でも安定収入があれば問題ありません。
- 長期的な勤務年数: 現在の職場での勤務年数が長いと、信頼性が高まります。転職が多い場合は注意が必要です。
- 過去の信用履歴: クレジットカードやローンの返済履歴が良好であることが求められます。債務不履行や延滞がないか再確認します。
- 金融機関とのコミュニケーション: 審査に関する質問や不明点があれば、金融機関に積極的に問い合わせます。透明性が大切です。
結論
住宅ローン審査はマイホーム取得の大切なステップです。私たちは、審査基準を理解し、準備を整えることで、スムーズな申請が可能になります。収入の安定性や信用情報の管理が特に重要であり、これらをしっかりと確認することで審査を通過する確率が高まります。
また、金融機関とのコミュニケーションを大切にし、疑問があれば積極的に質問することも忘れずに。私たちの未来のために、しっかりと準備を進めていきましょう。