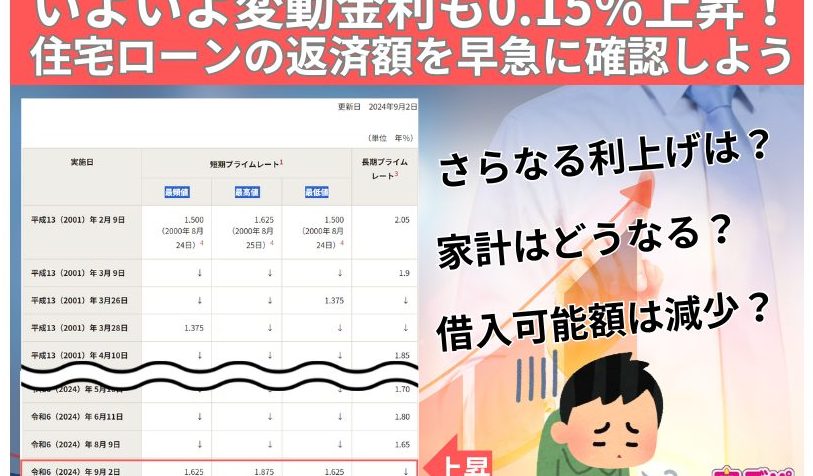
住宅ローンの変動金利について考えると、今後の金利の動向が気になりますよね。私たちも、変動金利がどれくらい上がるのか、将来の支出にどのように影響するのかを真剣に考えています。特に最近の経済状況を踏まえると、金利が上昇する可能性が高まっています。
住宅ローン 変動金利の基本
住宅ローンの変動金利は、借入期間中に金利が市場の動向に応じて変化する金融商品の一つです。この仕組みは、借り手にとって金利の上昇や下降が直接的な影響を与えます。以下に、変動金利の特長を詳しく説明します。
変動金利とは
変動金利とは、基準金利に連動し、定期的に金利が見直される住宅ローンのことです。通常、見直し頻度は半年ごとですが、金融機関によって異なる場合があります。実際の金利は、以下の要因で左右されます。
- 市場金利の動向: 金融政策や経済情勢によって変動します。
- 金利の見直し時期: 金利が定期的に見直された時に、借り手への影響が生じます。
固定金利との違い
固定金利とは、契約時に設定した金利が返済期間中ずっと変わらない住宅ローンです。一方で、変動金利は市場の影響を受けるため、将来的な支出が不確定要素を含みます。具体的な違いは次の通りです。
- 金利の安定性: 固定金利は安定的だが、変動金利は不安定。
- 初期金利の差: 変動金利は通常、固定金利より低く設定されることが多い。
- リスク管理: 固定金利はリスクを軽減できるが、変動金利は市場の動きに応じてリスクが増加する可能性がある。
変動金利の影響要因
変動金利の上昇要因として、主に金利政策と経済情勢が挙げられます。これらの要因が金利にどのように影響するか、詳しく見ていきましょう。
金利政策
金利政策は中央銀行によって制定される重要な要素です。中央銀行が金利を調整することで、経済全体のマネーサプライをコントロールします。例えば、景気過熱時には金利を引き上げ、景気後退時には金利を引き下げることが一般的です。このように、中央銀行の方針が変わることで、住宅ローンの変動金利も変動します。
具体的な政策の影響には以下のようなものがあります:
- 政策金利の変更
- 市場への資金供給量
- 金融政策の透明性
これらは金利の安定性と、個人の借入コストに直接的に影響を与える要素です。
経済情勢
経済情勢は、市場金利に大きな影響を及ぼす要因です。景気が良いと、賃金上昇や消費活動が活発になり、金利が上昇しやすくなります。一方、経済が停滞すると、金利は低下する傾向があります。このように、経済の健全性が金利の動向を左右します。
以下の経済指標も金利に影響を与えることが多いです:
- GDP成長率
- 失業率
- インフレ率
最近の変動金利の動向
最近の変動金利には、さまざまな影響要因があります。経済指標や政策金利の変動が主要な要素で、これらが常に市場を動かしています。
過去の推移
過去数年、変動金利は緩やかに推移してきました。具体的には、以下のような金利の変動が見られました。
- 2019年: 変動金利は平均0.6%に達する。
- 2020年: 新型コロナウイルスの影響で、金利が0.5%に低下。
- 2021年: 経済回復に伴い、金利は0.7%に上昇。
- 2022年: インフレ率の上昇により、1.0%になる。
このように、変動金利は過去の政策や景気に敏感に反応しています。
現在の金利状況
現在の変動金利は、1.2%付近で推移しています。これには以下の要因が寄与しています。
- 中央銀行の政策: 政策金利の引き上げが予想されている。
- インフレ率の上昇: 昨年の経済回復に伴い、インフレ圧力が強まっている。
- 海外の影響: 国際的な経済情勢が金利動向に影響を及ぼす。
変動金利のリスクとメリット
変動金利にはリスクとメリットがあります。これらの要素を理解すると、住宅ローンの選択が容易になります。
リスクの理解
変動金利の大きなリスクは、金利の上昇です。金利が上がると、月々の返済額も増加します。そのため、以下のリスク要因を考慮する必要があります。
- 市場変動: 市場の動向に影響されやすく、予測が難しい。
- 返済負担の増加: 金利上昇が借入額に直結し、返済負担が重くなる。
- 長期的影響: 長期的な契約の場合、金利の変動が総返済額に大きな影響を与える。
リスクを軽減するために、金利上限を設定したプランを検討するのも一つの手段です。
メリットの分析
変動金利のメリットも数多く存在します。特に、初期の金利が低いことが、住宅購入へのハードルを下げています。
- コストの低減: 初期金利が固定金利より低く、短期間でのコスト削減が期待できる。
- 市場金利の恩恵: 市場金利が低下すれば、金利も連動して下がるため、返済の軽減が可能。
- 柔軟性: 金利は定期的に見直されるため、銀行の金利政策によって有利な条件が享受できる場合もある。
変動金利を選ぶ際のポイント
変動金利を選ぶ際には、いくつかの重要なポイントがあります。ここでは、住宅ローンを利用する中で考慮すべき要素を詳しく見ていきます。
返済計画の重要性
返済計画は、住宅ローンを利用する際の基盤です。返済額の増加を考慮し、状況に応じて調整可能なプランを構築することが重要です。具体的には、以下のような点を考える必要があります。
- 収入の変動: 定職以外の収入源も考慮する
- 支出の把握: 家計の負担を総合的に分析する
- 金利の動向: 将来の金利上昇に対応するための余裕を持つ
返済計画をしっかりと立てることで、安心して住宅ローンを利用できます。
借入可能額の見極め
借入可能額の判断も重要な要素です。無理のない金額を設定し、返済負担を軽減するために、以下のポイントを考慮します。
- 年収の確認: 年収の3倍程度に収めると良い
- 固定費の把握: 家賃や光熱費などの支出を見積もる
- 生活費の見直し: 毎月の生活に影響を与える要素を評価する
結論
変動金利の住宅ローンは魅力的な選択肢ですがリスクも伴います。金利の上昇が予想される中で、私たちは慎重に選択を行う必要があります。返済計画や借入可能額の見極めをしっかり行い、将来的な支出を考慮することが重要です。市場の動向や経済指標を注視しながら、柔軟なプランを構築することで、安心して住宅ローンを利用できる環境を整えていきましょう。私たちの未来を見据えた賢い選択が、より良いライフスタイルへとつながります。