住宅ローンを利用して家を購入する際、私たちが気になるのはその負担を軽減する方法です。特に住宅ローン控除は、多くの方にとって大きな助けとなる制度です。でも、具体的に住宅ローン控除 どうやって返ってくるのでしょうか?この疑問を解決するために、私たちは必要な情報をまとめました。
住宅ローン控除の基本
住宅ローン控除は、私たちが家を購入する際の重要な支援制度です。この制度によって、所得税や住民税の一部が還付されるため、経済的負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、自宅を取得するために借り入れた住宅ローンの利子に対して、一定期間にわたり税金が軽減される制度です。具体的には、年末時点で残高がある場合、その金額に応じて最大で10年間所得税から控除されます。例えば、2022年度の場合、上限は4000万円まで適用可能です。
控除の対象となる条件
控除を受けるためにはいくつかの条件があります。以下に主な条件を示します:
- 自宅: 購入した物件が自己居住用であること。
- 住宅ローン: 借入先金融機関から融資されたものであること。
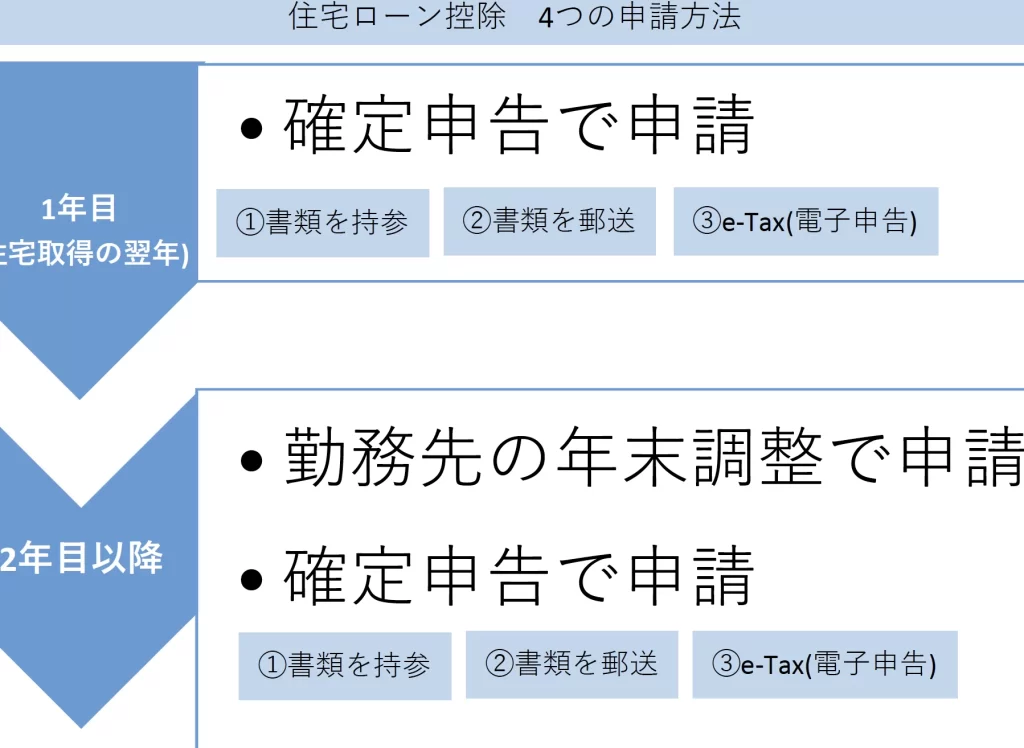
- 申告: 初回申告時に確定申告が必要で、その後は年末調整でも対応可能です。
- 収入制限: 年間所得が3000万円以下であること。
返戻金の計算方法
住宅ローン控除による返戻金は、正確な計算が必要です。特に、年間控除額とその具体的な例を理解することで、自分のケースにどのように適用されるかが明確になります。
年間控除額の算出
年間控除額は、住宅ローン残高に基づいて決まります。基本的には以下のステップで算出します。
- 借入金額: 借入した住宅ローンの総額を確認します。
- 適用利率: 控除対象となる利率を調べます。
- 残高: 年末時点での住宅ローン残高を把握します。
- 控除率: 現行法令に基づく控除率(通常は1%)を掛けます。
この結果が年間控除額となり、所得税や住民税から差し引かれます。
返ってくる金額の例
実際にいくら返ってくるか見てみましょう。例えば:
- 借入金額: 3,000万円
- 年末残高: 2,500万円
- 控除率: 1%
この場合、
- 年間控除額 = 2,500万円 × 1% = 25万円
申請手続き
住宅ローン控除を受けるための申請手続きは、正確な書類の準備と適切な流れに基づいて進めます。具体的なステップを確認しましょう。
必要書類の準備
必要な書類を揃えることが、スムーズな申請に欠かせません。以下の資料が一般的に必要です。
これらの資料を整えた後、次のステップへ進みます。
申請の流れ
申請は段階的に実施しますので、一つずつ確認していきましょう。
- 書類を揃えたら、まず最初に確定申告を行います。
- 確定申告期間中(通常2月16日から3月15日)に、必要書類を添付して提出します。
- 提出後、税務署で審査が行われます。この過程には数週間かかることがあります。
- 満たすべき条件があれば、この時点で納税額が還付される旨のお知らせが届きます。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットが存在します。特に、私たちが家を購入する際に経済的な負担を軽減できる点が重要です。
返済負担の軽減
住宅ローン控除は、借入金の利子部分を一部還付してもらえる制度です。これにより、毎月の返済額が実質的に低く抑えられます。例えば、年間控除額が25万円の場合、この金額は所得税から差し引かれ、その分だけ手元に残る資金が増えます。また、この還付によって生活費や教育費など他の支出にも充てることができます。
さらに、長期的には累積された利息分も削減されるため、トータルコストを下げる効果があります。このように、定期的な還付によって将来的な財政計画にもプラスになります。
税金の節約
住宅ローン控除によって得られる税制上の優遇措置は、大きな節約につながります。具体的には、所得税や住民税から直接差し引かれる形で適用されます。この制度のおかげで、多くの家庭では数十万円単位で年間税負担を軽減できています。
まとめ
住宅ローン控除は私たちの経済的負担を軽減するための強力なサポートです。この制度を活用することで、毎月の返済額が実質的に低くなり、生活費や教育費に余裕が生まれます。申請手続きを正しく行い必要書類を整えることが重要です。
還付金は思った以上に大きな助けになるかもしれません。これによって私たちはより良い暮らしを送ることができるでしょう。ぜひこの機会に住宅ローン控除について理解を深め、自分たちの財政計画に役立てていきましょう。