住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。この制度を利用することで、税金の負担を軽減できるため、家計にとって非常に重要です。しかし、住宅ローン控除はいつから適用されるのでしょうか?そのタイミングを知っておくことが、賢い資金計画の第一歩です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に受けられる税制上の優遇策で、家計の負担を軽減する重要な制度です。この控除制度を理解することで、住宅購入に伴うコストを把握できます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して家を購入した際に、支払った利息の一部を所得税から控除できる制度です。この制度により、一定の条件を満たせば、年間で最大控除額が適用され、税金の負担が軽減されます。現行の制度では、控除期間は10年間で、返済総額や所得に応じて控除額が変動します。具体的には、購入価格の1%が控除されるといった具合です。
対象となる条件
住宅ローン控除の対象となるためには、以下の条件を満たす必要があります。
- 住宅の取得: 新築または購入した住宅が居住用であること。
- 居住の開始: 住宅ローンを使った物件に居住を開始していること。
- ローンの契約: 住宅ローンの契約が、一定の条件を満たした金融機関からのものであること。
- 所得制限: 一定の所得以下であること。
住宅ローン控除が適用される時期
住宅ローン控除の適用時期は、控除を受けるための重要なポイントです。この制度は、住宅を購入した年から適用が始まることが一般的です。
初年度の控除適用
初年度の控除は、住宅購入時に適用され、その年の所得税から利息の一部を控除できます。例えば、住宅を2023年に購入し、年間支払った利息が30万円の場合、最大で30万円を所得税から控除できます。この控除額は、購入年の翌年から減少し、控除期間は通常10年間にわたります。こうした制度により、住宅購入時の税負担が軽減されることが期待できます。
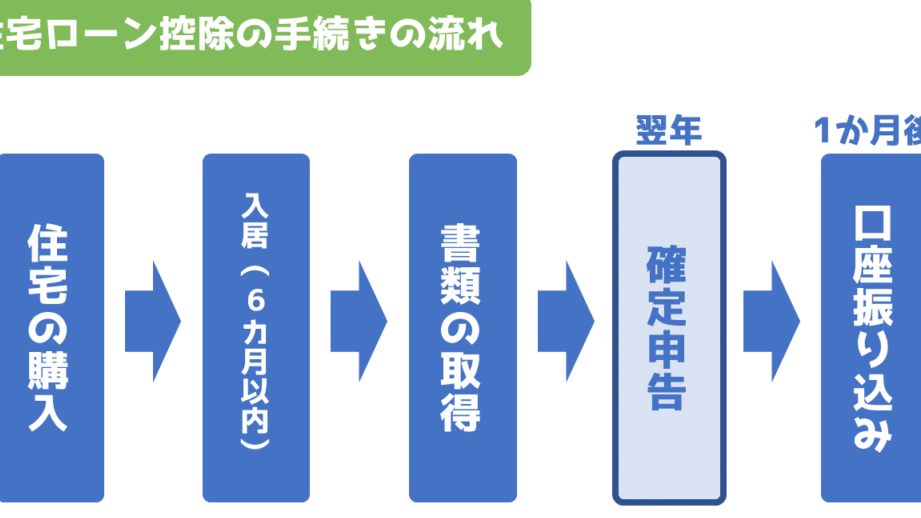
申請手続きの流れ
申請手続きはシンプルですが、正確な情報が必要です。以下の手順に沿って進めます。
住宅ローン控除の金額
住宅ローン控除の金額は、税金の軽減に大きく貢献します。具体的には、以下のポイントに留意することで計算が明確になります。
控除額の計算方法
控除額の計算は、支払った住宅ローンの利息に基づきます。基本的に以下の計算式を使用します。
- 支払った利息の合計額:年間に支払った利息。
- 控除率:0.7%から1%の範囲で、契約内容や住宅の種類による。
- 控除額 = 支払った利息 × 控除率
例えば、年間支払った利息が40万円で控除率が1%のままであれば、控除額は40万円となります。これにより、税負担を大幅に軽減できます。
年間の控除限度額
控除額には年間の限度が設定されています。一般的に、控除限度額は以下の通りです。
- 新築の場合:上限は最大40万円
- 中古の場合:上限は最大30万円(条件を満たした場合)
具体的な限度額は、住宅の取得価格や住宅ローンの額面によっても異なるため、確認が必要です。このように、購入する住宅に応じた限度額を把握しておくことで、より良い資金計画を作成できます。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。これにより、私たちの経済的負担を軽減でき、家計の安定性が向上します。
経済的なメリット
住宅ローン控除を利用することで、実際の支払額が減少します。控除額があるため、実質的な返済額も軽減されます。具体的には、利息の一部を所得税から控除できるため、税金を払う際の負担が少なくなります。さらに、控除期間は10年間にわたり、持続的な支援が享受できます。たとえば、年間利息が40万円で控除率1%の場合、最大40万円の控除が期待できるのです。これにより、将来的な資金計画がしやすくなります。
税制面での利点
税制面からみても、住宅ローン控除は優れた制度です。所得税の負担が軽減されることで、他の必要な支出に回す余裕が生まれます。さらに、新築住宅の場合、控除限度額が最大40万円で設けられています。この制度により、特に所得が制限されている家庭には大きな助けとなります。また、住宅ローン控除は、書類提出と確定申告を通じて受けられるため、比較的手続きが簡単です。
住宅ローン控除を受けるための注意点
住宅ローン控除を受ける際には、いくつかの重要な注意点があります。これらに気を付けることで、スムーズに控除を受けられます。
申告漏れのリスク
申告漏れは、大きな損失を招く可能性があります。特に自分で確定申告を行う場合、注意深く必要書類を確認する必要があります。申請しなければ控除を受けられないので、以下の点に留意しましょう。
- 書類の準備は早めに始めること
- 必要な書類には、住宅ローンの契約書、支払証明書が含まれる
- 期限内に申告を行い、控除を受ける
例えば、申告が遅れたり、必要書類が不足していたりすると、控除が受けられない事態になり得ます。また、税務署からの問い合わせを受ける場合も考えられるため、正確な情報を記載することが非常に重要です。
変更点への対応
法律や制度は、年によって変更されることがあります。対応が必要な場合もあるので、最新情報を常に把握しておくことが求められます。具体的な流れとしては、
- 年度ごとの法律改正の確認
- 新たな条件や基準が設定された場合、それに従って申請する
結論
住宅ローン控除は私たちの家計にとって非常に重要な制度です。税金の負担を軽減し、経済的な安定をもたらすこの制度を賢く活用することで、より良い未来を築くことができます。控除のタイミングや手続きについて理解を深めることが、成功への第一歩です。
申請手続きはシンプルですが、必要な書類を準備し、正確な情報を提供することが求められます。私たちがこの制度をしっかりと活用することで、長期的なメリットを享受できるでしょう。法律や制度の変更にも注意を払い、常に最新の情報を把握することが大切です。