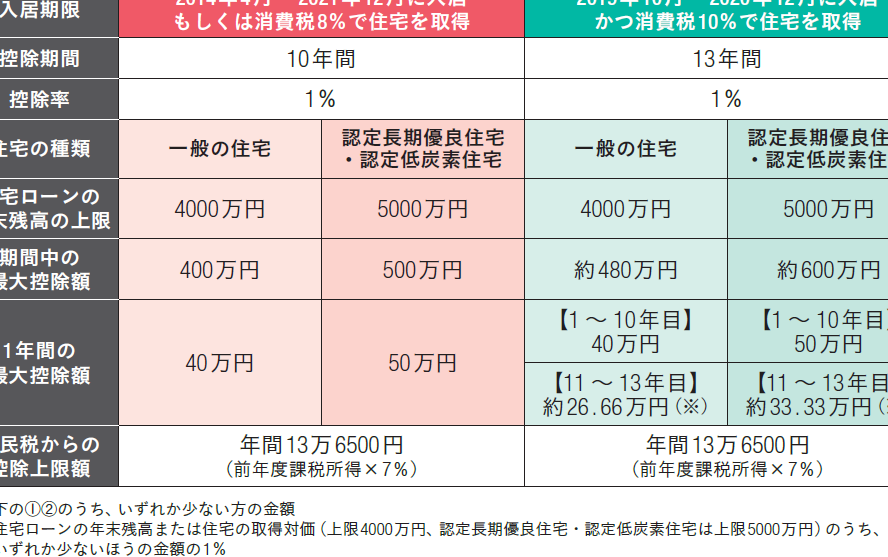
住宅を購入する際、私たちが気になるのは**「住宅ローン減税 最大いくら」**というポイントです。この制度は、私たちの経済的負担を軽減し、夢のマイホームを手に入れる手助けをしてくれます。実際にどれくらいの金額が減税されるのか、具体的な数字を知っている人は意外と少ないのではないでしょうか。
住宅ローン減税の概要
住宅ローン減税は、マイホームを購入する際に経済的な負担を軽減する制度です。この制度を利用することで、住宅ローンにかかる利息部分が一部控除されます。具体的な控除額や対象住宅について、以下の詳しい情報を確認しましょう。
住宅ローン減税とは
住宅ローン減税は、私たちが住宅を購入する際に利用できる税制優遇措置です。この制度により、住宅ローンの金利に対して所得税が控除されます。控除が適用される期間や最大控除額は購入する住宅や借入れ条件によって異なるため、事前に確認が必要です。
対象となる住宅と借入れ
住宅ローン減税の対象となる住宅は、新築や中古住宅、さらにはリフォームを行った住宅です。また、借入れ金額についても条件があります。以下の条件を満たす必要があります。
- 新築住宅: 住宅取得の日から1年以内に居住を開始していること。
- 中古住宅: 取得後、居住を開始することが条件。
- 借入れ金額: 借入れ額が1,000万円以上であることが一般的。
住宅ローン減税の計算方法
住宅ローン減税の計算方法は、簡単には理解できるが、具体的な数字が関わるため注意が必要だ。まず、減税の対象となる住宅ローンの借入額や年数に基づいて計算が行われる。
減税の計算式
住宅ローン減税の計算式は次の通りだ。
- 借入額 × 控除率 × 控除適用期間 = 減税額
控除率は、年によって異なるが、0.7%から1%の範囲内で設定されることが多い。また、控除適用期間は、通常10年間。例えば、借入額が3,000万円で控除率が1%の場合、3,000万円 × 1% × 10年 = 300万円の減税額となる。
最大控除額について
最大控除額は住宅の種類や購入条件によって異なる。一般的には以下の条件があげられる。
- 新築住宅:最大400万円
- 中古住宅:最大200万円
- リフォーム住宅:最大300万円
住宅ローン減税の対象期間
住宅ローン減税の対象期間は、制度の利用に際して非常に重要なポイントです。通常、この減税は最大で10年間適用されます。具体的には、住宅を購入した年の翌年から数えて、10年分の税金を減額できる仕組みです。
対象となる期間
住宅ローン減税の適用開始時期は、住宅の引渡しを受けた年の翌年の1月1日です。これにより、住宅購入を実施した年度から控除が開始されます。控除期間もこの基準に基づき、全体で10年が設定されています。控除を受けるためには、住宅ローン残高証明書を適切に提出する必要があります。
延長される場合の条件
ただし、特定の条件を満たすことで、延長も可能です。具体的には、以下の条件があります。
- 新型コロナウイルス感染症の影響で住宅市場が落ち込んだ場合。
- 住宅の耐震性を向上させるリフォームを実施したとき。
- 購入した住宅がエコ住宅に該当する場合。
住宅ローン減税を受けるための手続き
住宅ローン減税を受けるためには、いくつかの手続きを確実に踏む必要があります。手続きの流れを理解することで、スムーズに減税を受けられます。
必要書類の準備
住宅ローン減税の申請には、以下の書類が必要です。
- 住宅ローン残高証明書: これがなければ、控除を受けられません。
- 確定申告書: 年度ごとに提出が求められます。
- 紐づく書類: 購入契約書や登記事項証明書なども必要です。
書類を揃える際には、最新の情報を確認しておくことが大切です。必要な書類に漏れがあると、申請が遅れる原因になります。
申請手続きの流れ
申請手続きは次のステップで進めます。
- 書類の確認: 必要な書類が全て揃っているか確認します。
- 確定申告の準備: 確定申告書を準備し、必要事項を記入します。
- 提出先への提出: 税務署へ書類を提出します。
- 控除の確認: 申請後、控除が適用されているか確認します。
住宅ローン減税を利用した場合のメリット
住宅ローン減税は、私たちの経済的負担を軽減する重要な制度です。利用することで得られるメリットは多岐にわたります。
経済的影響
住宅ローン減税を受けることで受ける経済的な恩恵は大きいです。具体的には、毎年の控除額が税金の負担を軽減します。以下のポイントがその影響を示しています。
- 控除額は、借入れ金額や控除率に基づいて計算されるため、比較的高額な減税が期待できます。
- 例えば、借入れ額が3,000万円で控除率が1%の場合、年間で30万円の減税が見込まれます。
- 減税は最大10年間適用されるため、総額で大きな節税効果を享受できます。
このように、住宅ローン減税によって私たちの家計の安定が図れるのです。
家庭の資産形成
住宅ローン減税は、家庭の資産形成を促進する要素でもあります。住宅を購入することで得られるメリットを考えましょう。
- 住宅は資産として評価され、長期的には価値が上昇する可能性があります。これは私たちの資産を増やす助けになります。
- また、住宅ローン減税を活用することで、より快適な住環境を手に入れながら、支出を抑えることが可能です。
- 節税分を他の投資や貯蓄に回すことで、資産形成が加速します。
住宅ローン減税に関する注意点
住宅ローン減税を利用する際には、いくつかの注意点がある。これらのポイントに留意することで、スムーズに手続きを進められ、最大限の利益を得ることができる。
注意すべきポイント
- 申請期限が存在する。減税を受けるためには、所定の期間内に必要な書類を提出することが求められる。
- 対象となる住宅の条件を確認する。新築、中古、リフォームを行った住宅が対象だが、それぞれ条件が異なるため、事前に調査が必要だ。
- 借入額の上限が設定されることがある。一般的に1,000万円以上の借入が求められるが、具体的な条件は金融機関や住宅の種類により異なる。
- 控除率が年によって変動する。0.7%から1%の範囲で変わるため、最新の税制を確認しておくことが重要だ。
- 外国人の場合、減税の適用が制限されることがある。居住資格や住居の用途に応じて異なるので、確認を怠らないようにしよう。
よくある誤解
- 住宅ローン減税は全ての住宅に適用されるわけではない。新築やリフォームが必須条件であるため、適用の可否をしっかりチェックすることが大切だ。
- 一度申請すれば自動的に控除が続くと考えるのは誤り。毎年、必要な書類を再提出する義務があるので、手続きが必要だ。
- 減税額を計算する際、全額控除されると誤解することが多い。控除額は借入額や控除率に基づいて計算されるため、期待する金額を見極めておく必要がある。
- 特別な場合、例えば新型コロナウイルスの影響で減税が延長されることがあるが、これも条件に依存するため、常に最新情報が必要だ。
結論
住宅ローン減税は私たちのマイホーム取得をサポートする重要な制度です。最大で受けられる減税額を理解し、正しい手続きを踏むことで、経済的な負担を大きく軽減できます。申請には必要書類があり、毎年の手続きが求められますが、これを怠らなければ大きなメリットを享受できます。
私たちがこの制度を活用することで、家計の安定を図り、安心して生活を送ることができるでしょう。今後も最新の情報をチェックし、賢く制度を利用していきたいですね。