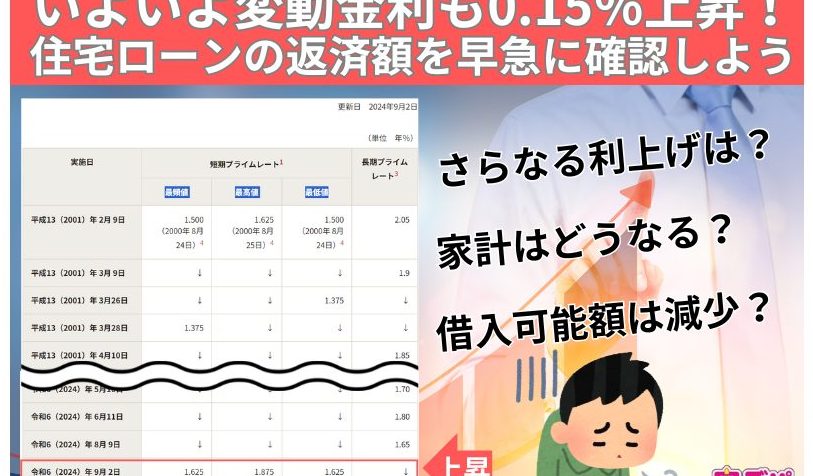
住宅購入を考えるとき、最も気になるのが「住宅ローン 利息 いくら」かもしれません。私たちもその疑問に直面し、正しい情報を得ることが大切だと感じています。利息はローンの総額に大きな影響を与えますから、慎重に理解しておく必要があります。
住宅ローンの基本概念
住宅ローンとは、住宅購入を目的とした借入金のことです。私たちは、このローンを利用して理想の住まいを手に入れることができます。
住宅ローンとは
住宅ローンは、金融機関から貸し付けられる資金であり、一般的には数千万から数億円の範囲で設定されます。この借入金は、土地や建物などの不動産に対する担保として扱われます。また、返済期間は通常15年から35年まで多様であり、それぞれ異なる利率が適用される場合があります。私たちが選択するプランによって、月々の返済額や総支払額も変わります。
住宅ローンの利息の種類
住宅ローンの利息には主に二つのタイプがあります。これらはそれぞれ異なる特徴を持ち、私たちが選択する際に重要な要素となります。
固定金利
固定金利は、借入期間中ずっと同じ金利を維持する方式です。この安定性により、将来の返済額を予測しやすくなります。例えば、30年固定型の場合、最初から最後まで金利が変わらないため、長期的な計画が立てやすいです。また、市場金利が上昇しても影響を受けません。一方で、一度設定した金利は変更できないため、市場環境によって不利益になることもあります。
利息の計算方法
住宅ローンの利息を理解するためには、返済方式によって異なる計算方法があることを知る必要があります。ここでは、主に「元利均等返済」と「元金均等返済」の二つの方式を紹介します。
元利均等返済
元利均等返済とは、毎月の支払い額が一定になるように設定されている方式です。最初は利息部分が大きく、徐々に元金部分が増えていきます。この仕組みでは次のような特徴があります:
- 安定した支払い: 毎月同じ金額で予算管理しやすい。
- 長期的な視点: 変動する市場環境にも柔軟に対応できる。
- 早期返済効果: 借入期間中も安心して資金管理が可能。
この方式は、特に長期間にわたり住宅ローンを利用する人に向いています。
元金均等返済
元金均等返済では、毎月の元金部分が一定であり、その分だけ毎回減少していくことになります。これによって、最初は負担が大きく感じるかもしれません。一方で以下のようなメリットもあります:
- 総支払額の削減: 利息負担が少なくなるためトータルコストを抑えられる。
- 早期完了感: 早めに借入残高を減らせることで心理的安心感につながる。
- 将来的な余裕: 初期の負担さえ乗り越えれば後半は楽になる。
利息が決まる要素
住宅ローンの利息は複数の要素によって決まります。私たちが理解しておくべき重要なポイントを以下に示します。
金利の影響
金利は、借入額に対するコストを直接的に左右します。特に、金利が上昇すると、返済総額も増加します。具体的には、以下の点が考慮されます。
- 市場金利: 経済状況や金融政策によって変動し、住宅ローンの金利にも影響を与えます。
- 信用スコア: 借り手の信用履歴が良好であれば、低い金利を得られる可能性があります。
- 金融機関の方針: 各金融機関で設定する基準も異なり、それぞれ異なる条件で貸付けを行います。
そのため、自分自身の状況や市場環境を常に把握しておくことが大切です。
返済期間の選択
返済期間も利息に大きな影響を与える要因です。一般的には短期と長期でメリット・デメリットがあります。それぞれについて詳しく見てみましょう。
- 短期(10年~15年): 月々の支払額は高めだが、総支払額は少なくなる傾向があります。また、早く完済できる安心感もあります。
- 長期(20年~35年): 月々の支払額は低く抑えられる一方で、総支払額は多くなる傾向があります。この場合、将来的な不安定さにも備える必要があります。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、利息だけでなく、さまざまな要素を考慮することが必要です。ここでは重要なポイントについて詳しく見ていきます。
利息以外の費用
住宅ローンには利息以外にも多くの費用がかかる。以下は主な費用項目です:
- 手数料:金融機関に支払う事務手数料や契約手数料。
- 保証料:融資の担保として借り手が負担する保証会社への費用。
- 火災保険:物件購入時に必須となる保険で、毎年更新が必要。
- 登記費用:不動産登記に関連する法律的な手続きのための費用。
これらは総支払額に大きく影響し、思わぬ出費になる可能性もあるので注意が必要です。
金利比較の重要性
金利を比較することは非常に重要だ。異なる金融機関やプランごとに金利は異なるため、次の点を確認しましょう:
- 固定金利と変動金利:それぞれのメリット・デメリットを理解して、自分たちに合ったものを選択すること。
- 優遇措置:新規契約時や特定条件下で適用される低金利などもチェックするべきです。
- 返済シミュレーション:具体的な数字で将来の返済計画を立てることで、不安要素を減少させられます。
Conclusion
住宅ローンの利息を理解することは、私たちが安心して家を購入するために欠かせません。固定金利と変動金利の特性や返済方式による違いを把握することで、より適切な選択ができます。また、手数料やその他の費用も考慮に入れる必要があります。これら全てを総合的に検討し、自分たちのライフスタイルや将来設計に最適なプランを見つけましょう。正確な情報収集と比較分析が鍵になりますので、ぜひ活用していきたいですね。