住宅を購入する際、多くの人が気になるのが「住宅ローン減税いくら」でしょう。私たちも、家計を助けるためのこの制度についてもっと知りたいと思っています。住宅ローン減税は、税金の負担を軽減し、家の購入を後押しする重要な制度です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって重要な制度です。この制度は、住宅ローンを利用して家を購入した際に、一定の条件を満たすと税金の軽減を受けられます。具体的には、借入額の1%を税額から控除できます。これにより、住宅購入時の経済的負担が軽くなります。
多くの場合、控除対象期間は最長で10年間です。そのため、住宅ローンを借りた年から始まり、納付税金の一部が戻ってきます。経済状況に応じて、控除額は変動することがありますが、最大で100万円まで控除される場合もあります。
具体的な条件としては、居住年数や所得制限があります。また、新築だけでなく、中古住宅にも適用されるケースがあるため、注意が必要です。これにより、さまざまな住宅形態に対して公平に適用されることを目指しています。
住宅ローン減税はいくら受けられるのか
住宅ローン減税の金額は、住宅購入者にとって重要な要素です。この制度を利用することで、税金の軽減が期待できます。具体的な金額を見てみましょう。
税額控除の計算方法
税額控除は、借入額の1%を税額から控除することで計算されます。例えば、借入額が3000万円であれば、年間の控除額は30万円となります。この控除は最大で10年間続き、総額300万円の控除が受けられます。ただし、控除対象額には上限があるため、条件に応じて変動することがあります。さらに、居住開始年や所得によって控除額が変わる可能性があります。
住宅ローン減税のメリット
住宅ローン減税には、多くのメリットがあります。税金の負担が軽減され、家計が楽になります。
税負担の軽減
住宅ローン減税によって、税負担が大きく軽減されます。具体的には、借入額の1%を税額から控除できます。この制度により、例えば借入額が3000万円の場合、年間30万円の控除が受けられます。これが最大10年間続くため、総額で300万円の税金が軽減されることになります。条件を満たせば、この制度が利用できるので、特に初めて家を購入する方には非常に重要なポイントです。
住宅ローン減税の注意点
住宅ローン減税を利用する際には、いくつかの注意点があります。これらを理解することで、より効果的に税制優遇を受けることができます。
所得制限について
住宅ローン減税には所得制限があります。これにより、所得が一定額を超えると控除額が減少する仕組みです。具体的には、以下のような所得制限が設定されています。
- 夫婦合算の場合、年収が900万円を超えると控除額が減少
- 単独の場合、年収が600万円を超えると控除額が減少
もし私たちの年収がこの範囲に収まる場合、最大限の控除を受けることができるでしょう。しかし、超過すると税負担が重くなることもありますので、事前に確認が必要です。
手続きの流れ
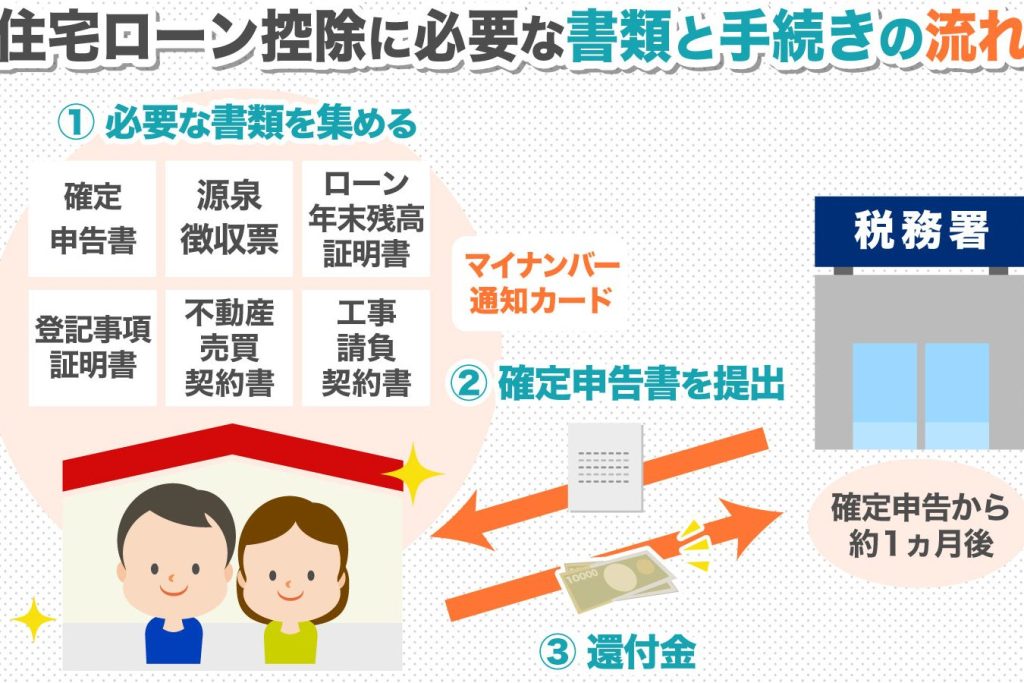
住宅ローン減税を受けるためには手続きをしっかり行う必要があります。手続きの流れは以下の通りです。
- 住宅を購入し、住宅ローンを契約
- 所得税の確定申告時に、控除証明書と必要書類を提出
- その後、税務署から控除額が計算される
結論
住宅ローン減税は私たちが住宅購入を考える際に非常に重要な制度です。この制度によって税負担が軽減されることで、家計が楽になることは間違いありません。特に初めて家を購入する方にとっては、経済的な支援が大きな助けとなります。
ただし、所得制限や手続きがあるため注意が必要です。これらを理解し適切に活用することで、最大限のメリットを享受できるでしょう。住宅購入を検討している私たちにとって、住宅ローン減税は賢い選択肢となります。