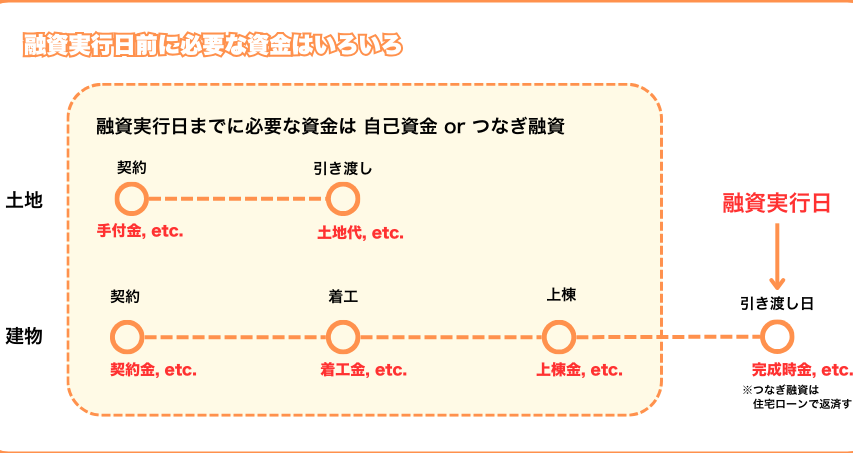
住宅を購入する際、最も気になるのが「住宅ローン 融資実行 いつ」というタイミングです。私たちもこのプロセスを経験したことがあり、融資実行の時期が購入計画に与える影響を実感しています。具体的にいつ融資が実行されるのかを理解することで、スムーズな取引を実現できるのです。
住宅ローン 融資実行の基本
住宅ローンの融資実行とは、購入したい物件に対して融資が正式に行われるプロセスです。この段階で、融資金が実際に口座に振り込まれ、取引が開始されます。融資実行のタイミングは、スムーズな引渡しや不動産取引にとって極めて重要です。
融資実行の定義
融資実行は、金融機関が承認した住宅ローンの資金を、借り手の指定した口座に振り込むプロセスを指します。このとき、契約内容が正式に履行されることになります。融資実行後は、住宅購入に関する契約が有効となり、物件の引渡しが行われます。
融資実行までのプロセス
融資実行までのプロセスは、いくつかの重要なステップから成り立っています。以下にその流れを示します。
- 申請書類の提出: 借り手は必要な情報を含む申請書類を金融機関に提出します。
- 審査: 金融機関が借り手の信用情報や収入状況を確認し、融資の可否を判断します。
- 契約の締結: 融資が承認されると、ローン契約書を締結します。この時点で金利や返済条件が確定します。
- 融資実行日程の調整: 借り手と金融機関が融資実行日を調整します。
- 融資実行: 合意した日程に基づいて、融資金が借り手の口座に振り込まれます。
住宅ローンの申込時期
住宅ローンを申し込むタイミングは非常に重要です。特に、融資実行をスムーズに進めるためには、事前に計画を立てることが必要です。
選考基準と審査
融資が承認されるための選考基準には、年収、勤務年数、信用情報が含まれます。これらの要素を基に、金融機関は私たちの返済能力を評価します。具体的には、以下の点が重視されます。
- 年収の安定性
- 勤務先の信用度
- 過去の信用履歴
また、審査には一般的に1週間から3週間かかることが多いです。このプロセスを通じて、私たちが求める融資額や条件に応じた適切な選考が行われます。
必要書類の準備
必要書類の準備は慎重に行うべきです。一般的に求められる書類には、以下が含まれます。
- 本人確認書類(運転免許証やパスポート)
- 収入証明書(給与明細や確定申告書)
- 賃貸契約書または不動産購入契約書
融資実行のタイミング
融資実行のタイミングは、住宅購入における重要なステップです。この時期に融資が実際に行われ、取引が開始されます。特に、物件の引渡し日や売買契約書の内容に影響を与えます。
融資実行の流れ
融資実行は、次のような流れで行われます。
- 申請書類の提出:必要な書類を準備し、提出します。
- 審査:金融機関が書類をもとに評価を行います。通常、1週間から3週間かかります。
- 契約の締結:融資契約を締結し、条件を確認します。
- 融資実行日程の調整:引渡し日との調整を行い、融資実行日を決定します。
- 融資実行:融資金が口座に振り込まれる段階です。この時点で購入手続きが始まります。
このフローを理解することで、取引の流れをスムーズに進めることが可能です。
影響を与える要因
融資実行に影響を与える要因には、以下のようなものがあります。
- 購入物件の状況:物件の状況によって融資条件が変わることがあります。
- 金融機関の審査基準:年収や勤務年数、信用情報などが評価され、融資額が影響を受けます。
- 市場動向:金利の変動や不動産市場の状況も影響を及ぼします。
- 書類の準備状態:必要書類が整っていない場合、審査が遅れる可能性があります。
融資実行後の注意点
融資実行後にはいくつかの注意点があります。特に返済や緊急時の対策に関してしっかり理解しておくことが重要です。
返済計画の確認
返済計画は、私たちの生活に大きな影響を与えます。返済額や期間、金利についての具体的な内容を把握しましょう。以下のポイントを確認します。
- 月々の返済額: 収入に応じた返済額の設定が鍵です。将来のコストも考慮しましょう。
- ローンの期間: 短い期間での返済か、長い期間での返済か選ぶ必要があります。この選択によって総支払額が大きく異なります。
- 金利の種類: 固定金利か変動金利かによってリスクと利益が変化します。自身の生活スタイルに合った金利を選択してください。
緊急時の対応策
万が一の事態には、迅速な対応が求められます。私たちが考慮すべき対策を以下に示します。
- 予備資金の確保: 緊急時に備えて、数ヶ月分の返済額を貯蓄し保存します。これにより不測の事態への準備が整います。
- 金融機関への相談: 返済が難しくなった場合、すぐに金融機関に相談することが重要です。場合によっては返済条件の見直しが可能です。
- 保険の活用: 失業や病気による収入減少に備えた保険を検討します。これによりリスクを軽減し、返済負担を軽くする手段となります。
終わりに
住宅ローンの融資実行のタイミングは私たちの住宅購入において非常に重要です。このプロセスを理解し適切に準備することで、スムーズな取引が実現します。融資実行後の返済計画や緊急時の対応策についても考慮することで、安心して新しい生活をスタートできるでしょう。
私たちは、住宅購入を成功させるために必要な知識を身につけ、計画的に進めていくことが大切です。これからの住宅購入に向けて、しっかりとした準備をしていきましょう。