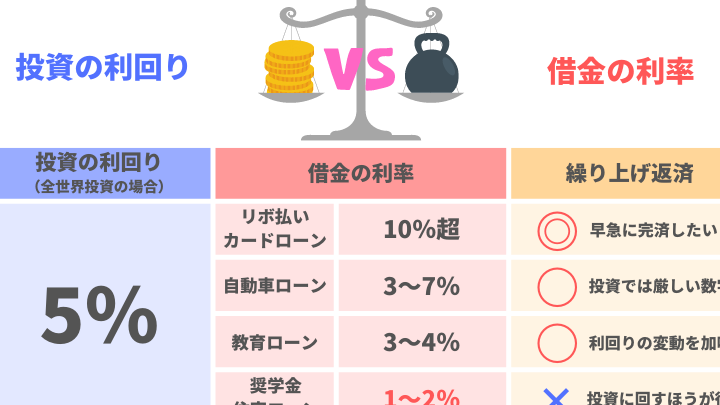
住宅ローンと投資、どちらを選ぶべきか悩んでいる方は多いのではないでしょうか。私たちもこの選択に直面したことがあります。それぞれの選択肢にはメリットとデメリットがあり、どちらが自分たちのライフスタイルや将来の計画に合っているのかを考える必要があります。
住宅ローンの基礎知識
住宅ローンとは、住宅購入や建設のために金融機関から借り入れるお金です。私たちは、住宅ローンを理解することで、より良い選択ができるようになります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 返済期間中、金利が変わらないタイプ。安定した返済計画が立てやすい特徴がある。
- 変動金利型: 市場の金利に応じて金利が変動。そのため、金利が下がる場合は返済額も減少する。
- 期間選択型: 一定期間は固定金利、その後変動金利に移行。金利が上昇するリスクを軽減できる。
各住宅ローンの特徴を理解することで、私たちのニーズに合ったプランを選びやすくなります。
住宅ローンの利点と欠点
住宅ローンには以下のような利点と欠点があります。
- 利点:
- 資産形成: 住宅を所有することで資産が形成される。資産価値が上昇すれば、経済的利益につながる。
- 税制優遇: 住宅ローン控除などの税制優遇が受けられる。これにより、実質的な負担が軽減される。
- 欠点:
- 返済負担: 長期間にわたり返済義務がある。このため、将来的な経済的な影響を考える必要がある。
- 金利リスク: 特に変動金利型の場合、市場の金利が上昇すると返済額が増える。
投資の基本
投資は資産を増やす手段であり、適切に行うことで将来の安定が期待できる。ここでは、投資の基本とその種類について詳しく見ていく。
投資の種類
私たちが検討できる投資の種類には、以下のようなものがある。
- 株式投資: 企業の株を購入し、その企業の成長に伴う利益を得る方法。
- 債券投資: 政府や企業が発行する債券を購入し、利子収入を得る方法。
- 不動産投資: 不動産を購入し、賃貸収入や資産価値の上昇を狙う方法。
- 投資信託: 多数の投資家から集めた資金を使って、専門家が運用する金融商品。
これらの投資には、それぞれ特性が異なるため、リスクとリターンのバランスを理解することが重要だ。
投資のメリットとデメリット
私たちが投資を選択する理由はさまざまだが、木目がはっきり出るメリットとデメリットを把握することが大切だ。
メリット:
- 資産の増加: 賢い投資により、資産を増やし将来の生活に備えられる。
- インフレ対策: インフレ率を上回るリターンを狙えるため、資産の実質的な価値を維持できる。
- 多様な収入源: 株式や不動産からの収入により、収入の多様化が図れる。
デメリット:
- リスクの存在: 市場の変動により、損失を被る可能性がある。
- 流動性の問題: 一部の資産は売却しづらく、現金化に時間がかかる場合がある。
- 専門知識の必要性: 投資には専門的な知識が求められるため学習が必要。
住宅ローン vs 投資
住宅ローンと投資、それぞれに異なる目的が存在します。私たちは、どちらを選ぶべきかを考える際に、これらの目的を明確に理解する必要があります。
それぞれの目的
住宅ローンの主な目的は、住居を購入することです。私たちは自宅を持つことで、安定した生活基盤を得られます。さらに、自宅が資産としての価値を持つ場合もあり、長期的な資産形成が期待できます。
一方、投資は資産の増加を目指す行為です。私たちが資産を投資することで、将来的に利益を得られます。さまざまな投資手段がある中で、株式や不動産などからのリターンが魅力的です。この二つの目的を理解することで、どちらが自分たちに適しているかを判断できます。
リスクとリターンの比較
リスクとリターンの観点から見ると、住宅ローンと投資には明確な違いがあります。住宅ローンは、物件の価値が大きく変動しにくい傾向がありますが、金利変動には注意が必要です。私たちが選択したローンの種類によって、返済額が変わることがあります。
投資には高いリスクが伴いますが、その分高いリターンも期待できます。株式市場の変動や不動産市場の動向には敏感でなければなりません。私たちは、投資を通じた収益を得るために、リスク管理が重要です。リスクを受け入れることで、長期的な利益を追求できます。
経済的視点からの考察
住宅ローンと投資の選択には、経済的視点が重要です。この視点から、各選択肢の影響を考えていきます。
市場状況の影響
市場状況は、住宅ローンや投資の選択に直接的な影響を及ぼします。例えば、金利が低い時期には住宅ローンを利用しやすくなります。一方で、金利が上昇すると、返済総額が増えます。このように、経済全体の動向が資金調達に影響を与えるのです。
また、市場の変動は投資のリターンに影響します。株式市場が好調な場合、投資によるリターンが増加します。逆に、不況の時期にはリターンが減少することがあります。つまり、市場の状態に応じて選択が変わることがあります。
長期的な視点
長期的な視点では、資産形成が鍵となる点が重要です。住宅ローンを利用することで、安定した住居を手に入れることができます。これは、将来的に資産を形成する基盤となります。また、不動産の価値は長期的には上昇する傾向があります。
まとめ
私たちが住宅ローンと投資の選択について考えるときそれぞれのメリットとデメリットをしっかり理解することが重要です。ライフスタイルや将来の計画に基づいてどちらが自分たちにとって最適かを見極めることが求められます。
住宅ローンは安定した住まいを提供し長期的な資産形成に寄与します。一方で投資はリスクを伴いますが資産を増やす可能性があります。市場の状況や金利の変動も選択に影響を与えるため常に情報をアップデートしていく必要があります。
私たちが自分たちの状況に合った選択をすることで未来の安定を手に入れられるでしょう。