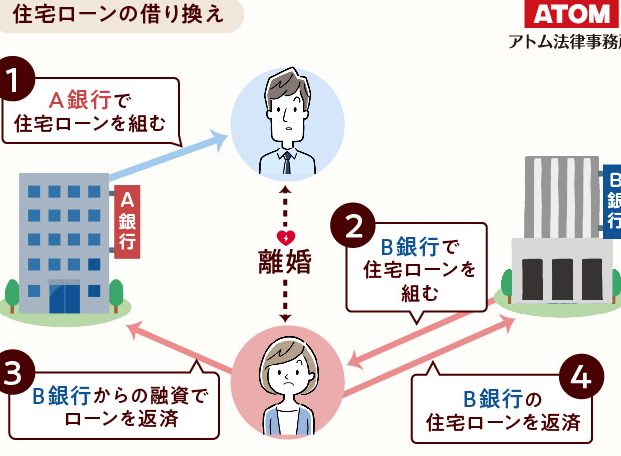
離婚は人生の大きな転機であり、様々な影響を及ぼします。特に離婚したら住宅ローンはどうなるという疑問は、多くの人が直面する重要な問題です。私たちが家を購入する際、住宅ローンは大きな負担となるため、離婚後の扱いについてしっかり理解しておく必要があります。
離婚したら住宅ローンはどうなる
離婚後の住宅ローンの扱いは、私たちにとって非常に重要です。具体的には、住宅ローンの名義、支払い義務、そして資産分配の方法が問題になります。これらの要素を理解することで、適切な対策が講じられます。
まず、住宅ローンの名義についてです。多くの場合、住宅ローンは夫婦のいずれか、または両方の名義となっています。離婚後、名義をどのように扱うかによって、支払う責任が変わります。名義人が片方に変更される場合、名義変更手続きが必要です。これは金融機関に相談することをお勧めします。
次に、支払い義務の点です。離婚時に合意が形成されることで、住宅ローンの支払いをどちらが負担するかを明確にできます。たとえば、家を出ていく側がローンを支払わないと決めた場合、その負担は残る側に残ります。この点も法的に整理する必要があります。
また、資産分配の方法も重要です。例えば、家を売却し、得られた資金を分配する選択肢があります。それにより、両者が公平に資産をシェアできる可能性があります。他にも、住み続ける方にローンを引き継ぐ方法もありますが、その場合のリスクを考慮することが必要です。
住宅ローンの基本知識
住宅ローンは、私たちが家を購入する際の重要な資金の一つです。離婚時には、このローンにどのように対処するかが大切です。ここでは、住宅ローンの種類と返済の仕組みについて詳しく説明します。
住宅ローンの種類
住宅ローンには主に以下の種類が存在します。
- 固定金利型ローン: 金利が契約時に固定されるため、返済額が安定します。長期間の返済に向いています。
- 変動金利型ローン: 金利が変動するため、 market金利の影響を受けます。返済額が低くなることもありますが、リスクも伴います。
- フラット35: 返済期間が最長35年で、金利が固定されます。安定性が高く、広く普及しています。
これらのローンは、私たちのライフスタイルや市況に応じた選択が可能です。
返済の仕組み
住宅ローンの返済は、毎月一定額を支払うことが一般的です。この金額には元本と利息が含まれています。返済の流れは、以下のようになります。
- 元利均等返済: 毎月の返済額が一定で、初期には利息の割合が高く、次第に元本が減少します。
- 元金均等返済: 毎月の元本部分が一定で、利息部分が減少していくため、初期の返済額が高めです。
離婚前の住宅ローンの状況
離婚の際、住宅ローンの状況を把握することは不可欠です。住宅ローンは共同名義の場合が多く、その取り扱いは複雑です。
名義人の確認
住宅ローンの名義人を確認することが最初のステップです。名義人によって、ローン返済の責任や権利が異なるため、把握しておくことが重要です。例えば、名義人が一方のみの場合、その人が全額の返済をする義務を持ちます。一方で、共同名義の場合は、2人とも返済義務があります。したがって、名義変更や売却を検討する際には、名義の状況を十分に理解し、合意を得る必要があります。
負債の分担
負債の分担に関しても重要な要素です。離婚する際、どのように負債を分けるかを決める必要があります。例えば、
離婚後の対応
離婚後の住宅ローンに関する対応策について詳しく見ていきましょう。特に、どのように住宅ローンを扱うかが重要です。
住宅ローンの引き継ぎ
住宅ローンを引き継ぐ場合、支払い責任が変更されます。**引き継ぎの手続きには、名義変更が必要です。**したがって、名義人が変更されることで、ローンの責任を明確にできます。また、金融機関に依頼して、旧名義から新名義への移行を進める必要があります。このプロセスでは、収入証明や信用調査が行われることが一般的です。この点を理解しておくと、スムーズに手続きを進められます。
- 引き継ぐ者は、現在の月々の返済額を把握する必要があります。
- 引き継ぐ者の信用状態が重要です。融資の条件が変わる可能性があります。
- 住宅ローンの残高や金利条件を確認し、必要に応じて見直しを図ります。
住宅の売却
住宅を売却する選択肢もあります。**売却から得られる資金の配分が大切です。**売却益は、住宅ローンの残高を完済するために使うことが求められます。その後、残った資金をどう分配するかを協議する必要があります。
- 売却を考える際、住宅市場の状況を把握することが重要です。
- 売却プロセスには、媒介業者との契約や内覧の日程調整が含まれます。
- 売却後の協議内容には、資金の分配や再投資の計画も含まれます。
相談先とサポート
離婚後の住宅ローンに関する悩みは、専門家によるサポートで解決できます。以下に、相談先や情報源を紹介します。
専門家への相談
離婚後の住宅ローンの問題には、法律家やファイナンシャルプランナーへの相談が効果的です。特に、以下の専門家が頼りになります。
- 弁護士: 離婚に関する法律的なアドバイスを提供し、住宅ローンの名義変更や契約内容の確認を手伝います。
- 税理士: 住宅ローンと税金に関する問題を理解するためのアドバイスが得られます。
- 不動産業者: 住宅の売却や購入に関するプロセスをサポートし、市場の動向を教えてくれます。
私たちの状況に合った専門家と連携することで、効果的な解決策を見つけられます。
おすすめの情報源
離婚後の住宅ローンに関する情報を得るための信頼できる情報源には、以下が含まれます。
- 政府公式サイト: 離婚時の資産分配や法律に関する基本情報が整備されています。
- 公的機関: 住宅ローンを扱う公的機関が提供するガイドラインや相談窓口を利用することができます。
- 専門書: 住宅ローンや離婚に関する書籍は、知識を深めるための良いリソースです。
- オンラインフォーラムやコミュニティ: 他のユーザーと経験を共有し、リアルタイムでの相談ができる環境が整っています。
Conclusion
離婚後の住宅ローンの扱いは私たちにとって重要なテーマです。名義や支払い義務の確認を通じて、適切な対応策を講じることが求められます。どの選択肢が最も適しているのかを理解することで、今後の生活設計にプラスの影響を与えることができるでしょう。
専門家のサポートを受けることも忘れずに、法律や金融の知識を活用して、より良い選択を行うことが大切です。私たちが適切な情報を持ち、冷静に判断することで、離婚後の生活をよりスムーズに進めることができるでしょう。