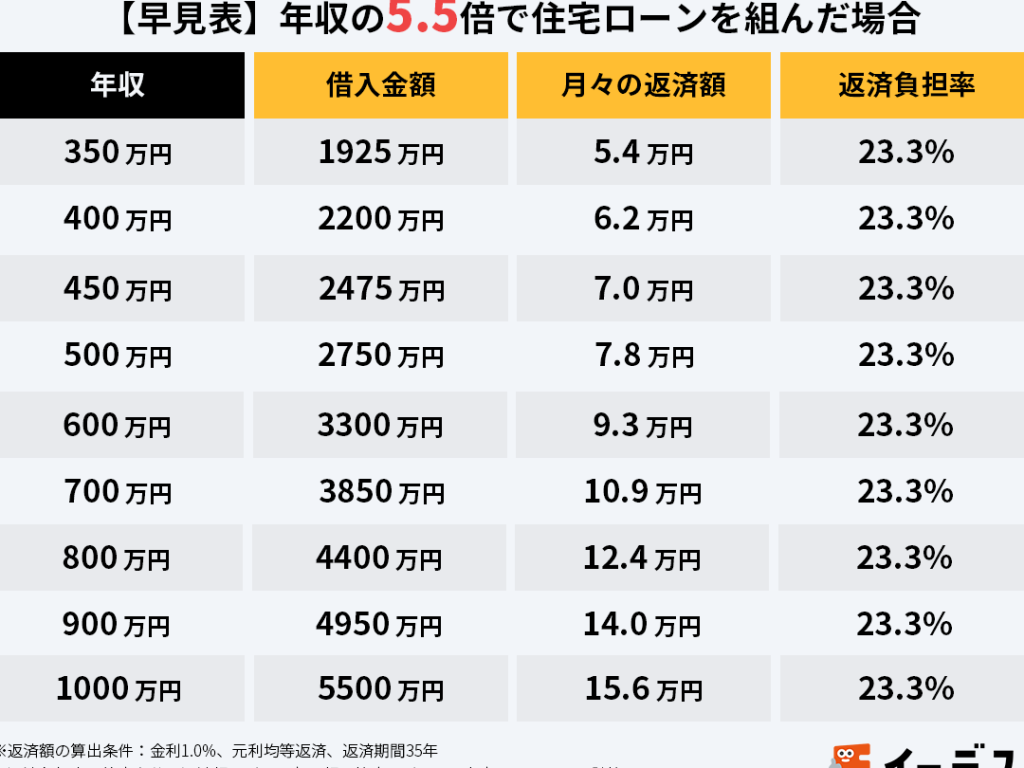
住宅を購入する際、**住宅ローンは避けて通れない選択肢**です。しかし、多くの人が悩むのは「一体、何割の金額を借りるべきなのか?」という点です。私たちもこの疑問に直面したことがあります。適切な借入額を知ることは、将来の経済的安定に大きく影響します。
住宅ローン 何割とは
住宅ローンにおける「何割」は、借入金額に対して自己資金が占める割合を示します。自己資金は、購入する住宅の価格に基づいて計算されます。この概念を理解することは、経済的負担を軽減するために非常に重要です。
一般的に、自己資金の割合は以下のように分けられます。
- 1割(10%)以下: 低い自己資金率。多くの借入を必要とし、月々の返済が重くなる可能性がある。
- 2割(20%): 一般的な基準。返済額がバランスよく管理でき、住宅ローンの金利が安定することが期待される。
- 3割(30%)以上: 高い自己資金率。将来の返済の負担が軽減され、借入限度額も増加する可能性がある。
自己資金の割合が顕著に影響する要素には、金利の設定や借入額、返済期間があります。低い自己資金は高金利に繋がることが多く、適切な財務計画が重要です。
住宅ローンの基本情報
住宅ローンは、家を購入する際の重要な要素です。借入額、金利、返済計画など、多くのポイントを理解することで、賢い選択が可能になります。
借入額の設定
借入額の設定は、住宅ローンの中心的なプロセスです。私たちが借りる金額は、自己資金や将来の収入に基づいて決まります。具体的には、以下のポイントを考慮に入れます。
- 自己資金の確認:自己資金は、少なくとも物件価格の10%を占めることが推奨されます。
- 年収との関係:借入額は、年収の5〜7倍程度が目安です。
- 返済負担率の考慮:返済額は、年収の25%以内に抑えるのが理想です。
これらの要素を考慮することで、現実的な借入額を設定できます。
金利の種類
金利は、住宅ローンを選ぶ際の重要な要因です。異なる金利の種類を理解することで、私たちはより良い選択ができるようになります。主な金利の種類は次の通りです。
- 固定金利:返済期間中、金利が一定です。変動が怖い方におすすめです。
- 変動金利:市場金利に応じて変動します。初期の金利が低いため、魅力的に見えますが、リスクも伴います。
- 期間選択型金利:一定期間は固定金利、以降は変動金利になるプランです。両方の利点を享受できます。
住宅ローンの割合
住宅ローンにおける自己資金の割合は、借入額や返済条件に大きな影響を与える。我々は、この割合をしっかり理解することが重要だと考える。自己資金が高いほど、返済負担が軽減され、金利も低く抑えられる傾向がある。
計画的な借入
計画的な借入には、しっかりとしたプランニングが求められる。我々が意識すべきポイントには以下がある。
- 返済期間の設定:長期の返済計画は、月々の負担を軽減する。
- 返済率の確認:年収に対する返済負担率は目安として重要だ。
- 金利の選択:固定金利と変動金利の特性を理解し、最適なプランを選ぶ。
それぞれの要因は、総合的な住宅ローンのコストを左右するため、計画段階で慎重に検討することが不可欠だ。
収入とのバランス
収入とのバランスを取ることは、住宅ローンを利用するうえで欠かせない要素だ。以下のポイントに注意する。
- 年収の確認:自分達の収入を正確に把握することで、可能な借入額が明確になる。
- 生活費の見積もり:月々の生活費を考慮し、残る資金で返済が可能か判断する。
- 金利変動の影響:将来的な金利変動を考慮し、返済計画を見直すことが重要だ。
住宅ローン選びのポイント
住宅ローンを選ぶ際に重要なポイントがいくつかある。まずは、借入額の設定だ。具体的には、自己資金の割合、年収の確認、返済負担率の考慮が欠かせない。これらをしっかりと評価することで、無理のない借入額が見えてくる。
次に、金利の種類には注意が必要だ。固定金利、変動金利、期間選択型金利の特徴を理解することは重要だ。固定金利は安定した返済を提供し、一方、変動金利は市場の影響を受けるため、時期によってはリスクが伴う。
また、返済計画も重要である。返済期間や返済率の設定が、総返済額や月々の負担に影響を与える。短い返済期間では毎月の返済額が高くなるが、総利息は少なくなる。一方で、長い返済期間は月々の負担を軽減するが、利息の総額が増える可能性がある。
さらに、収入とのバランスも欠かせない。年収と生活費を適切に見積もり、金利変動の影響を考慮することが大切だ。返済可能な範囲内での借入を行わなければ、コストが膨らむ危険が増す。
住宅ローン利用のメリットとデメリット
住宅ローンの利用には、いくつかのメリットとデメリットが伴います。まず、メリットとしては以下の点が挙げられます。
- 手元資金の分散:住宅ローンを利用することで、全額を自己資金で調達する必要がなくなります。これにより、手元の資金を他の投資や生活費に回せます。
- 資産形成の加速:不動産は資産の一形態です。住宅ローンを利用して物件を購入することで、将来的に資産価値が上昇した場合、利益を得る可能性があります。
- 税金の軽減:住宅ローン控除が適用される場合、所得税の還付を受けられます。これにより、実質的な負担が軽減されることがあります。
一方、デメリットも存在します。
- 長期的な負担:住宅ローンは通常、数十年にわたって返済が続きます。もし収入が減少した場合、返済が困難になる可能性があります。
- 金利リスク:変動金利を選択した場合、市場金利の変動に影響を受けるため、返済額が増えることがあります。
- 資産価値の変動:不動産の価値は常に変動します。市場が悪化した場合、購入した物件の価値が下がるリスクもあります。
Conclusion
住宅ローンの選択は私たちの未来に大きな影響を与えます。自己資金の割合や借入額の設定は特に重要であり、これらをしっかりと考慮することで経済的な安定を図ることができます。金利の種類や返済計画も見逃せない要素です。私たちは、これらのポイントを理解し、賢い選択をすることで、より良い住宅購入を実現できるでしょう。住宅ローンを利用する際はメリットとデメリットをしっかり把握し、計画的なアプローチを心掛けることが成功への鍵です。