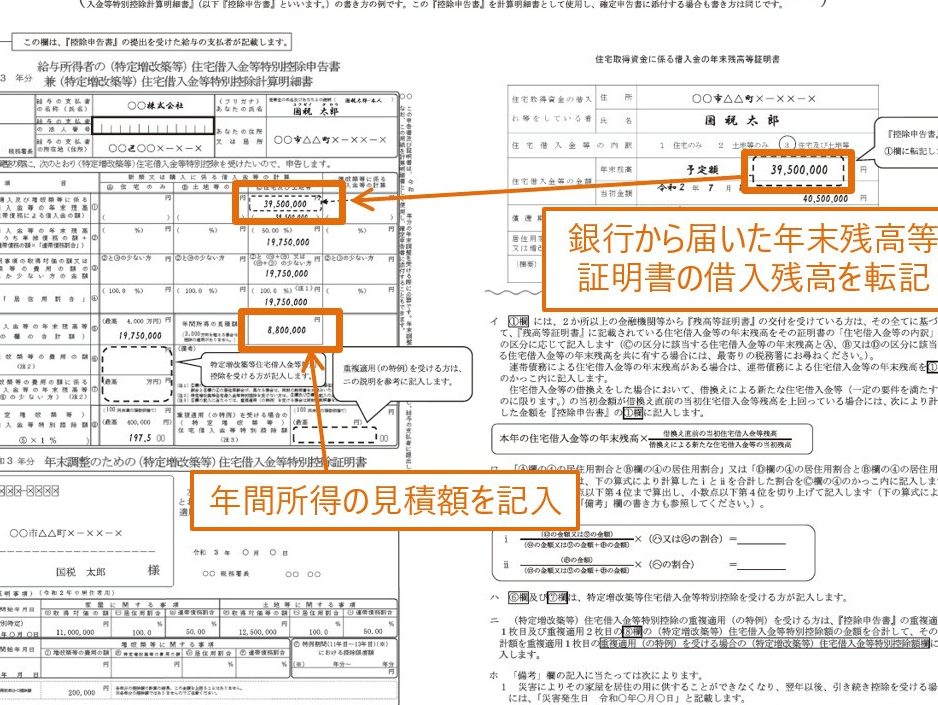
住宅ローンを利用している私たちにとって、**住宅ローン控除の年末調整は非常に重要なポイント**です。この控除を受けることで、税金の負担を軽減できる可能性があるため、しっかりと理解しておく必要があります。しかし、年末調整に関する手続きや、控除の適用がいつ届くのかについては、疑問を持つ方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に受けられる税金の軽減措置です。控除の対象となるのは、年間の住宅ローンの残高に応じた一定の金額です。私たちは、この控除を利用することで、税金の負担を大幅に軽減できます。
住宅ローン控除の基本的な仕組みには、いくつかの重要な要素があります。
- 控除対象期間: 通常、控除は10年間適用されます。
- 控除率: 現在の控除率は、年によって異なりますが、一般的に1%程度が多いです。
- 新築・中古の違い: 新築住宅の控除条件と、中古住宅の控除条件には若干の違いがあります。
年末調整の際には、この控除を受けるための申請書類を提出する必要があります。この手続きには、住宅ローンの残高証明書や契約書のコピーが含まれます。書類を揃える際、注意が必要です。期限内に提出しなければ、控除を受けられない場合もあります。
年末調整の重要性
年末調整は、私たちの税金を正確に把握し、必要な控除を受けるための重要な手続きです。このプロセスによって、私たちは税金の過不足を調整でき、最終的な税負担を軽減します。
年末調整とは
年末調整とは、一年間の給与や賞与に基づいて所得税の額を確定する手続きです。会社が従業員の税金を適切に計算し、税額を調整します。これにより、給与から差し引かれた税金額が適正であるかどうかをチェックできます。控除を受けるためには、必要書類を提出することが重要です。
住宅ローン控除における年末調整の役割
住宅ローン控除は、住宅購入の負担を軽減するもので、年末調整でその適用が行われます。この控除を受けるべく、必要な書類を整えることが欠かせません。以下のポイントが特に重要です。
- 証明書類の提出: 住宅ローンの残高証明書や契約書が求められます。これにより、正確な控除額が算出されます。
- 期限の厳守: 提出期限内に書類を揃えることが重要で、遅れると控除を受けられなくなる可能性があります。
- 控除額の確認: 控除率は年によって異なるため、最新の情報を確認しておくことが必要です。
住宅ローン控除の申請方法
住宅ローン控除を受けるには、いくつかの重要な手続きがあります。手続きの流れを理解することで、スムーズに申請を進められます。
必要書類の準備
申請に必要な書類は以下の通りです。
- 住宅ローンの残高証明書
金融機関が発行するもので、年度末時点の残高が記載されています。
- 住宅の契約書のコピー
購入時の契約書が必要です。新築や中古の物件によっても異なる場合があります。
- 年末調整用の書類
勤務先から提供されるものです。収入や控除の情報が含まれています。
また、これらの書類は期限内に準備する必要があります。十分な時間を確保しておくことが重要です。
申請手続きの流れ
申請手続きの流れは次のとおりです。
- 必要書類を揃える
全ての書類が整ったら、年末調整の際に提出します。
- 勤務先に提出
準備した書類を勤務先の経理部門に提出します。正確な情報提供が求められます。
- 控除額の確認
年末調整が行われた後、控除額が確定します。必要であれば、確認のために問い合わせを行います。
いつ届くか心配な書類
住宅ローン控除に必要な書類がいつ届くのか、心配になることがあります。この書類は、年末調整のために非常に重要です。スムーズな手続きを行うためには、発送時期や確認方法を把握しておく必要があります。
書類の発送時期
書類の発送時期は、通常、毎年10月から11月の間です。金融機関やローン会社によって異なる場合がありますが、一般的には以下のスケジュールが設けられています。
- 10月: 住宅ローンの残高証明書の準備開始
- 11月: 各金融機関からの書類発送
また、早めに書類を受け取りたい場合、金融機関に事前に問い合わせると、発送日を確認できることがあります。大切な書類なので、早めの確認が肝心です。
確認方法と対策
書類の確認方法は、郵送で受け取った後に内容を確認することが基本です。特に、以下のポイントに気をつけます。
- 残高証明書の内容: 正確な残高が記載されているか確認
- 契約書のコピー: 必要な条件が満たされているか確認
住宅ローン控除を最大限に活用する方法
住宅ローン控除を有効に活用するためには、いくつかのポイントを抑えておく必要があります。まず、住宅ローンの残高証明書は、年末調整に必ず提出する必要がある重要な書類です。取得期限は、年末調整の時期に合わせて設定されているため、ウィークリーで確認しておくことが求められます。
次に、経理部門への提出は期限内に行うことで、控除を受けることが確実になります。特に、法定提出期限が近づいた際には、提出書類の不備がないか再確認することが肝心です。そのため、提出する書類は、すべて一式揃えておくのがベストです。
また、契約書の内容が控除対象に適しているか見直しておくことも大切です。新築住宅と中古住宅では、控除条件が異なるため、自己の状況に適応したチェックを実施する必要があります。具体的には、契約日や価格、住宅の使用目的などを確認してください。
さらに、控除額の計算を事前に行うことで、税金の過不足を把握できます。この計算は、住宅ローンの残高と控除率を元に行い、具体的な金額を導き出します。毎年控除率が少しずつ変わることがあるので、最新情報を常に収集し、把握することが重要です。
そして、必要書類は早めに金融機関から取り寄せておくと、時間に余裕を持って申請できます。特に、10月から11月の間に文書が発送されるため、この時期に金融機関に連絡し、事前に書類が届くか確認することが効果的です。
Conclusion
住宅ローン控除の年末調整は私たちの税負担を軽減する重要な手続きです。必要な書類を期限内に準備し提出することで、控除を受けるチャンスを逃さずに済みます。
特に残高証明書や契約書の確認は欠かせません。これらの書類が正確であることを確認することで、控除額の計算もスムーズに行えます。年末調整の時期が近づくにつれ、早めの行動が鍵となります。
私たちがしっかりと準備を進めることで、住宅ローン控除を最大限に活用できるでしょう。