住宅ローンを利用する私たちにとって、**住宅ローン控除 年末調整 何年間**というテーマは非常に重要です。年末調整を通じて受けられる控除は、家計に大きな影響を与えますが、具体的にどのくらいの期間適用されるのか、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に受けられる税制上の優遇措置です。この制度により、特定の金額を所得税から控除できます。控除を受けることで、毎年の税負担が軽減します。特に、住宅ローンの返済が多い初期の数年間に恩恵が大きくなります。
住宅ローン控除の基本
住宅ローン控除は、自己居住用の住宅を取得する際に適用されます。控除の対象は、新築や購入した住宅へのローンです。また、一定の条件を満たす必要があります。以下に主な要件を示します。
- 居住用の住宅であること
- ローンの返済期限が10年以上であること
- 所得税を支払っていること
これらの要件を満たすと、最大で年間400万円までのローン残高から控除が受けられます。
控除の目的とメリット
控除の目的は、住宅購入を促進し、国民の住宅取得を支援することです。具体的なメリットは以下の通りです。
- 税負担の軽減: 所得税が減額され、家計が楽になります。
- 住宅購入の促進: 購入時の負担が軽減され、より多くの人がマイホームを持てるようになります。
- 経済効果の向上: 住宅市場の活性化に寄与し、関連産業への好影響があります。
年末調整の仕組み
年末調整は、給与所得者が年末に行う税金の調整手続きです。この手続きにより、所得税の過不足を解消し、適正な税額を確定します。税金の控除が受けられるため、家計の負担を軽減する重要な役割を果たします。
年末調整とは
年末調整とは、1年間に支払った給与から源泉徴収された税金の過不足を調整する手続きです。この制度により、控除対象となる経費や控除が適用され、最終的な税金が再計算されます。 主な特徴は以下の通りです:
- 源泉徴収による税金の精算
- 所得控除、扶養控除などの適用
- 12月末までの収入に基づく計算
この手続きにより、過剰に支払った税金が還付される場合もあります。
住宅ローン控除の申請方法
住宅ローン控除の申請は年末調整の一部です。控除を受けるためには、正しい手続きを行う必要があります。 具体的な手順は以下の通りです:
- 住宅借入金等特別控除申告書の作成
- 必要書類(借入金残高証明書、建物の登記簿謄本など)の準備
- 勤務先に提出
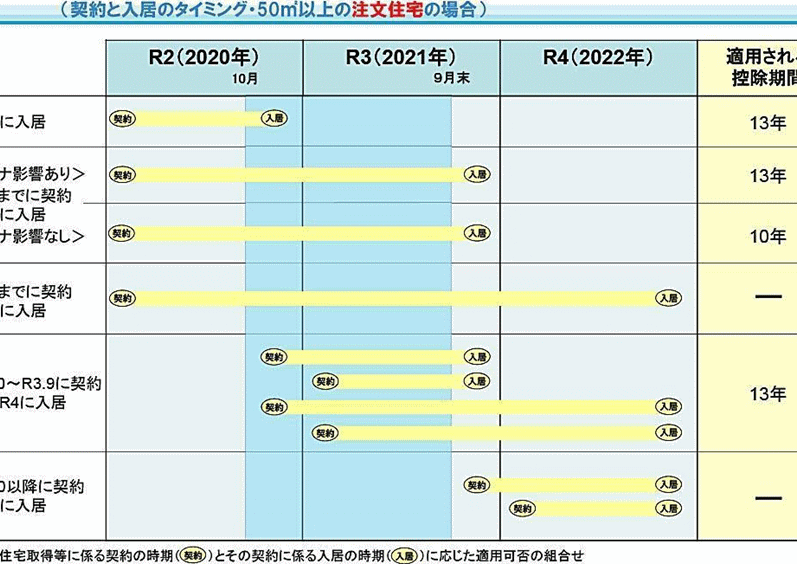
住宅ローン控除の期間
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度には適用期間が設けられています。
控除が適用される年数
控除が適用される年数は、通常、最長で10年間です。控除は、住宅ローンの借入金残高に基づいて計算されます。最初の年は、購入した年の翌年に適用され、以降は毎年更新されます。たとえば、借入金を最大400万円として計算された場合、年間40万円の控除が受けられることがあります。
他の控除との関係
住宅ローン控除は、他の控除との関連でも重要な役割を果たします。特に、確定申告や他の税控除との併用について把握しておく必要があります。
確定申告との違い
住宅ローン控除を受ける場合、年末調整と確定申告の違いを理解することが重要です。年末調整は、給与所得者が年に一度行う手続きであり、会社が税額を自動的に調整します。一方、確定申告は、給与所得だけでなく、その他の収入がある方が行う必要があり、自分で税金を計算する必要があります。例えば、住宅ローン控除を最大化したい場合、確定申告を利用することが有効です。
他の税控除との併用
住宅ローン控除は、他の税控除とも併用可能です。具体的には、以下の控除と同時に受けられます。
- 医療費控除:医療費が一定額を超える場合に適用される控除です。
- 寄付金控除:特定の団体へ寄付した金額の一部が控除されます。
- 障害者控除:障害者がいる場合に適用される控除です。
まとめ
私たちは、住宅ローン控除と年末調整の重要性を理解することが大切だと考えます。住宅ローン控除は、特定の条件を満たすことで最大10年間適用される税制優遇措置です。これにより、最大400万円の借入金から得られる控除が、私たちの家計に大きく貢献します。
年末調整を通じて受けられる控除について知っておくことが重要です。年末調整は、所得税の過不足を解消し、適正な税額を確定する手続きです。この手続きを経て、控除が適用されることで、私たちの最終的な税金が調整されます。また、必要書類を準備して、申請書を作成することも肝心です。
住宅ローン控除は、確定申告や他の税控除との併用が可能です。年末調整だけでなく、確定申告を通じて控除を最大化することも考えましょう。他の控除との関係も理解しておくと、複雑な課税状況でも冷静に対処できます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この控除を利用することで、税負担を軽減し、住宅購入の際の経済的な助けとなります。年末調整を通じて行われる手続きや必要な書類の準備をしっかりと行うことで、最大限の恩恵を受けることができます。
また、住宅ローン控除は他の税控除との併用も可能であるため、私たちの税務状況を有利にする手段として活用できます。正しい知識を持ち、適切に申請することで、より良い生活を実現していきましょう。