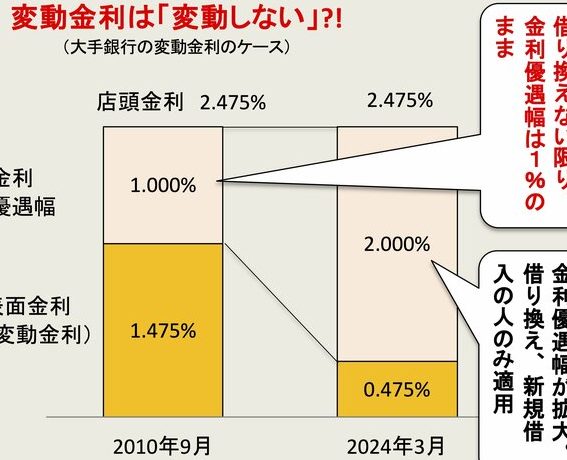
住宅ローンの変動金利について、私たちの生活にどれほど影響を与えるか考えたことはありますか?金利が上がることで、毎月の返済額が増える可能性があるため、私たちにとって非常に重要なテーマです。特に最近の経済状況を踏まえると、今後の金利の動向が気になる方も多いでしょう。
住宅ローン変動金利の基本
住宅ローンの変動金利は、借入金利が市場金利に連動して変動する仕組みです。一般的に、金利は経済の状況や中央銀行の政策金利によって影響を受けます。市場金利が上昇すると、変動金利も上がる可能性があります。
例えば、変動金利には以下の特徴があります:
- 基準金利が変更される場合がある:例えば、日本銀行が政策金利を変更した際、住宅ローンの金利も見直されます。
- 返済額が変わることがある:金利が上がると、それに伴い毎月の返済額も増加します。
- 長期固定金利と比較してリスクがある:変動金利は魅力的な低金利を提供することがあるが、将来的な金利上昇のリスクがあります。
変動金利が上がる要因
変動金利が上がる要因は複数存在し、私たちの経済生活に大きな影響を与えます。主に経済状況や中央銀行の政策が挙げられます。それぞれの要因について詳しく見ていきます。
経済状況の影響
経済状況は変動金利に直接影響します。特に次の要素が重要です:
- 経済成長率: 経済が好調なとき、金利は上昇しやすいです。成長が続くと、消費と投資が活発になり、金利が自然と引き上げられます。
- インフレ率: インフレが高いと、中央銀行は利上げを考えることが多いです。これは物価上昇を抑えるための手段です。
- 失業率: 失業率が低いと、労働市場が逼迫し、賃金上昇につながり、それが金利の上昇を促進します。
こうした状況を総合的に評価し、私たちは市場の動向を見守る必要があります。
中央銀行の政策
中央銀行の政策も、変動金利の上昇に影響を与えます。主に次のポイントが考慮されます:
- 政策金利の変更: 中央銀行が政策金利を上げると、借入コストが増加し、民間金利も上昇します。
- 金融緩和から引き締めへの転換: 経済が回復基調にあるとき、金融引き締め政策が採用されることが一般的です。この転換が変動金利の上昇につながります。
- 市場の期待感: 中央銀行の声明やアナウンスは市場の期待に大きな影響を与えます。予想された金利の上昇が実際に起こることもあります。
具体的な金利の上昇予測
専門家による予測は、住宅ローンの変動金利の将来に対する私たちの理解を深める重要な要素です。多くの専門家が金利が上昇する可能性に言及しており、これは経済の動向を反映しています。
専門家の見解
専門家は、2023年後半から2024年にかけて金利が上昇すると予測しています。以下の要因が上昇を促進するとされています。
- 中央銀行の政策: 中央銀行が政策金利を引き上げると、変動金利も上がる傾向があります。
- インフレの影響: インフレ率が高まると、購買力が減少し、金利の上昇が必要になります。
- 経済成長のスピード: 経済成長が加速する場合、需要に応じて金利が上昇する可能性が高いです。
このように、専門家たちの見解が具体的な金利の上昇を裏付けています。
過去のデータ分析
過去のデータを分析すると、変動金利の上昇は特定の期間に発生しました。以下のデータがその傾向を示しています。
| 年度 | 平均金利 (%) | 備考 |
|---|---|---|
| 2018 | 0.9 | 経済成長中 |
| 2019 | 1.1 | インフレ上昇 |
| 2020 | 0.5 | パンデミック影響 |
| 2021 | 0.8 | 徐々に回復 |
| 2022 | 1.3 | 経済回復の加速 |
住宅ローンの選び方
住宅ローンの選択は重要な決断です。私たちが考慮すべき要素がいくつかあります。
- 金利の種類を比較する
固定金利と変動金利、これらの特徴を理解することが重要です。固定金利は返済期間中一定ですが、変動金利は市場金利に応じて変わります。
- 返済期間の決定
返済期間は一般的に15年から35年です。他の期間と比べて、長期間のローンは毎月の返済額が低くなりますが、トータル支払額は増えます。
- 借入額と自己資金
借入額は自己資金に基づいて決めます。自己資金が多いほど、借入額は少なくなり、返済負担が軽減されます。
- 手数料の確認
契約手数料、保険料、その他の費用も考慮しましょう。これらの手数料が総額に影響を与える可能性があります。
- 金融機関の選択
銀行や信用金庫など、融資の提供者によって条件が異なります。複数の金融機関を比較し、自分たちに合った条件を探しましょう。
- 返済計画の検討
生活費やその他の支出を考え、無理のない返済計画を立てることが大切です。金利上昇リスクも視野に入れておきます。
- 事前審査の活用
融資の条件を事前に確認することで、どれだけの金額が借りられるか把握できます。これにより、具体的な選択肢を絞ることができます。
リスク管理の重要性
リスク管理は、変動金利の住宅ローンを利用する際の重要な要素です。金利が上昇すると、私たちの返済額が増加するため、計画的な対応が求められます。リスクを軽減するためのいくつかの方法があります。
- 早期の見直し: 変動金利の住宅ローンを持っている場合、定期的に契約内容を確認し、状況に応じて見直すことが大切です。
- 返済計画の見直し: 返済額が増える可能性に備え、柔軟な返済計画を立てる必要があります。私たちのライフステージや経済状況に合ったプランを検討しましょう。
- 固定金利の選択肢: 変動金利のリスクを避けたい場合、固定金利の選択肢についても検討できます。市場の動向を見ながら、最適な選択を行うことが重要です。
Conclusion
住宅ローンの変動金利についての理解を深めることは私たちにとって非常に重要です。金利の動向は私たちの経済状況に大きな影響を与えるため、今後の変化を注視する必要があります。特に専門家の予測によると金利上昇の可能性が高まっているため、計画的な対応が求められます。
リスク管理を怠らず、柔軟な返済計画を立てることで、変動金利の影響を最小限に抑えることができるでしょう。私たち自身のライフプランに合った住宅ローンの選択が、将来の安心につながります。