住宅ローンの借り換えを考えている私たちにとって、何回まで借り換えが可能なのかは重要な疑問です。借り換えの回数に制限があるのか、またそのメリットやデメリットは何か、しっかり理解しておく必要があります。住宅ローンの金利や条件が変わる中で、最適な選択をするためには情報がカギとなります。
住宅ローン 借り換えの基本
住宅ローンの借り換えは、既存の住宅ローンを新たな条件や金利の住宅ローンに移行するプロセスです。この手続きは、金利の低下や返済期間の短縮を目指す際に選択されます。
借り換えとは
借り換えとは、借入中の住宅ローンを別の金融機関で新たに借り入れることを指します。主に、以下の理由で借り換えが行われます。
- 低金利の利用:金利が下がった場合、リファイナンスによって返済額を減少できます。
- 返済条件の見直し:返済期間を短縮することにより、総支払額を減少可能です。
- ライフスタイルの変化:生活状況に応じて、毎月の返済額を調整することができます。
借り換えによってどのような利益があるか、次に見ていきます。
借り換えのメリット
住宅ローンの借り換えには、明確なメリットがあります。具体的には、以下のような点が考えられます。
- 金利の引き下げ:低金利のローンに移ることで、毎月の支払い額を減少できます。
- 返済総額の削減:金利が低い場合、長期的に見ると支払う金額が大幅に減少するので、大きな節約が期待できます。
- 条件の改善:新しいローンは、より良い条件で契約できる可能性があり、ライフプランに合った返済が可能です。
- 追加資金の調達:借り換えを利用して、住宅の価値が上がった場合、追加資金を得ることができることもあります。
住宅ローン 借り換えの回数
住宅ローンの借り換えには、特定の回数に関する疑問が多く寄せられます。借り換え回数についても、私たちが知っておくべき重要な情報があります。
借り換え回数の上限はあるか
一般的に、住宅ローンの借り換え回数に法律上の上限は存在しない。ただし、金融機関やローン契約によっては、条件や手数料が変わる場合があります。そのため、借り換えを検討する際は、各金融機関の規定を確認することが重要です。特に、借り換えを重ねることで、手数料や諸費用がかさむことを考慮しなければなりません。
何回まで借り換え可能かの事例
実際の借り換え回数には個人差があり、以下のような事例があります。
住宅ローン 借り換えを考える理由
住宅ローンの借り換えを考える多くの理由が存在します。それぞれの理由を理解することで、私たちの選択肢を明確にし、より良い条件を求めることが可能です。
金利の変動
金利の変動は、借り換えを考える主な理由の一つです。現在の市場金利が下がることで、私たちの利息負担が軽減される可能性があります。例えば、住宅ローンの金利が2.0%から1.5%に下がった場合、長期的には数十万円の節約を期待できることもあります。また、固定金利から変動金利に変更することで、さらなる金利の低下を享受する方法もあります。こうした変化に対応するため、定期的に金利をチェックし、適切なタイミングでの借り換えを検討することが重要です。
住宅ローン 借り換え手続きの流れ
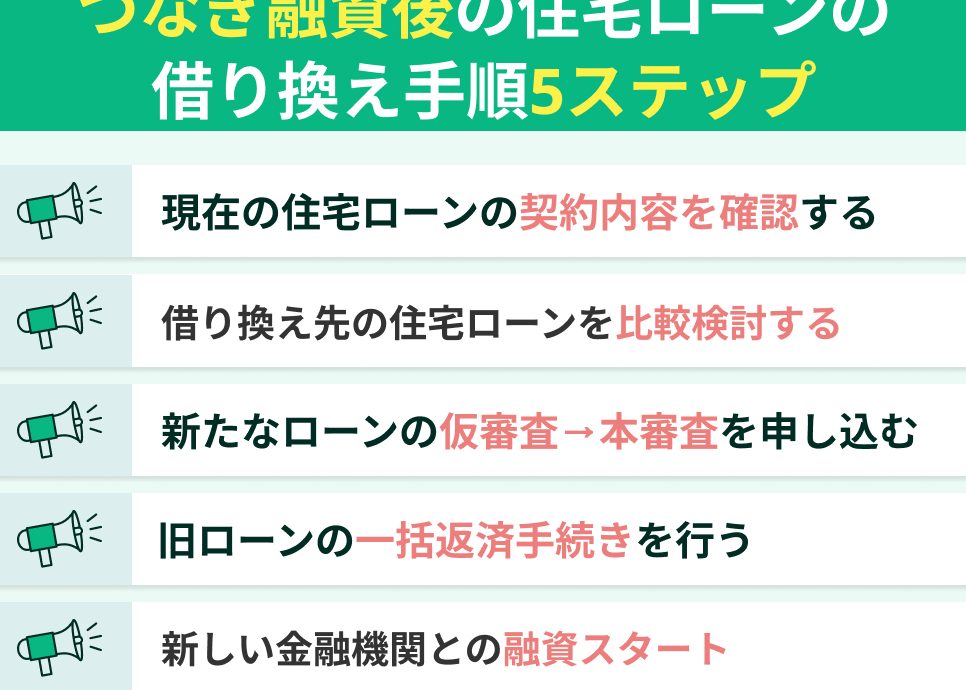
住宅ローンの借り換えは、計画的な手続きを通じて実施されます。以下に、その主なステップを示します。
事前準備
まず、現在の住宅ローン契約の確認から始めます。この契約には、金利や残りの返済期間、手数料が含まれます。次に、新たな金融機関のリサーチを行い、利用できる金利や条件を比較します。ライフスタイルや収入の変化も考慮し、最適な条件を把握します。また、必要書類を整備します。一般的には、収入証明書、物件の登記簿謄本、本人確認書類などが必要です。
今後の住宅ローン 借り換えについて
住宅ローンの借り換えに関して、今後の市場動向や将来的な可能性を探ることが重要です。
市場動向
現在、住宅ローン市場は金利の変動が激しい状況にあります。私たちが注目すべき要素には以下が含まれます。
- 金利の変動: 中央銀行の政策金利が変更されることで、住宅ローンの金利も影響を受けます。
- 経済指標: 失業率やGDP成長率も、住宅ローン金利に影響を及ぼします。
- 競争状況: 各金融機関が競争力を維持するため、魅力的な金利や条件を提供する傾向があります。
これらの要素を定期的に確認することで、借り換えの最適なタイミングを見極める手助けとなります。
借り換えの将来的な可能性
借り換えの将来的な可能性には、私たちが考慮すべき方向性がいくつか存在します。
- 低金利の継続: 現在の低金利状態が続く場合、より多くの人々が借り換えを検討するでしょう。
- テクノロジーの進化: オンラインプラットフォームの発展により、手続きが簡素化し、比較が容易になります。
- ライフスタイルの変化: 住宅のニーズが変わる中で、柔軟な借り換えが求められるでしょう。
Conclusion
住宅ローンの借り換えは私たちの経済状況やライフスタイルに大きな影響を与える重要な選択です。何回借り換えが可能かについての制限はないものの、各金融機関の条件や手数料をしっかり確認することが欠かせません。借り換えを行うことで得られるメリットを最大限に活かすためには、金利や市場動向を定期的にチェックし、最適なタイミングを見極めることが大切です。
私たちの未来に向けて賢い選択をするために、情報をしっかりと集めていきましょう。