住宅ローンを組む際、私たちが気になるのは「何歳まで組めるのか」ということです。多くの人が家を購入する夢を持っていますが、年齢制限や返済期間についての理解が必要です。特に、ライフプランや将来の収入を考えると、この問題は非常に重要です。
住宅ローンの基本
住宅ローンは、家を購入するために必要な資金を借り入れる際の手段です。我々は、このローンの仕組みや種類を理解することが、より良い選択をするために重要だと感じます。
住宅ローンとは
住宅ローンとは、不動産を購入するために金融機関から借りる資金のことです。一般的に、住宅の購入価格の90%から100%近くをカバーし、返済は数年から数十年にわたって行われます。借り入れにあたっては、年収や返済能力、信用情報が考慮されます。また、変動金利や固定金利など、ローンのタイプによって返済条件が異なるため、詳しい理解が不可欠です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に主なものを挙げます:
- フラット35:長期固定金利のローンで、35年の返済期間が基本です。安定した返済計画を重視する方に向いています。
- 変動金利型:金利が市場の状況に応じて変動します。短期的な金利が低い場合に有利ですが、将来の金利上昇には注意が必要です。
- 固定金利型:契約時に決めた金利が返済期間中ずっと適用されます。不安定な金利環境の中で安定性を求める方に適しています。
- その他のローン:地域限定の優遇ローンや、特定の条件に基づくローンがあります。これらは各金融機関によって異なるため、比較検討が必要です。
年齢制限について
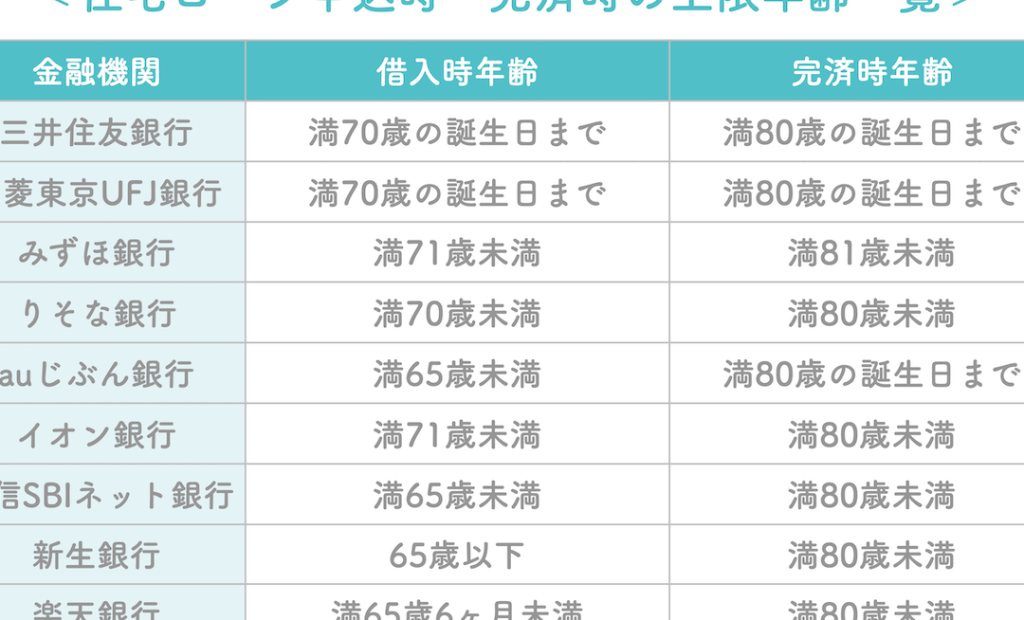
住宅ローンを組む際の年齢制限は、重要な要素です。多くの金融機関では、借入時の年齢制限が設けられています。
住宅ローンを組むための年齢
住宅ローンを組むための一般的な年齢制限は、20歳から65歳です。以下に主要な点を挙げます。
- 借入開始年齢: 20歳から住宅ローンを利用可能。
- 借入終了年齢: 多くの金融機関は、65歳を上限とする。
- 例外: 一部の金融機関では、70歳までの借入を認める場合もある。
年齢だけでなく、財務状況も重要です。安定した収入があれば、年齢に関わらず条件が緩和されることもあります。
年齢による審査基準
年齢によって、住宅ローンの審査基準が変わることがあります。重要なポイントは次の通りです。
- 返済期間: 年齢が高くなるほど、短い返済期間を求められることが多い。
- 収入証明: 確定した安定収入が必要。特に高齢者の場合、退職後の収入の確認が重視される。
- 信用情報: 年齢に関係なく、信用情報が良好であることが重要。
住宅ローンの契約年齢
住宅ローンの契約年齢には明確なガイドラインがあります。通常、借入開始年齢は20歳からで、終年齢は金融機関により異なりますが、一般的には65歳が上限とされます。ただし、一部の金融機関では70歳までの借入も可能です。
最高契約年齢
最高契約年齢は金融機関や商品によって異なります。たとえば、以下のような条件があります。
- 地域による違い: 一部の地方金融機関は、高齢者向けの柔軟なプランを提供することがあります。
- 安定した収入: 定職に就いており、安定した収入があれば、年齢制限が緩和されることがあります。
- 信用情報: 良好な信用情報は年齢制限を超えて借入を可能にする要因です。多くの場合、高い信用スコアはプラスに働きます。この点を考慮してください。
住宅ローンを組むメリットとデメリット
住宅ローンを組む際のメリットとデメリットを理解することが重要です。以下に主な点を示します。
-
メリット:
- 資産形成: 住宅購入は長期的な資産形成につながります。
- 生活の安定: 自宅の所有は精神的な安定を提供します。
- 税金優遇: 住宅ローン控除制度により、税金の軽減が期待できます。
- 返済負担: 返済計画を立てなければならず、長期的な負担となります。
- 資産の流動性: 不動産は流動性が低く、売却する際に時間がかかることがあります。
- 金利リスク: 固定金利と変動金利により、将来的な支出が不確定になることがあります。
返済期間と年齢の関係
住宅ローンの返済期間は、借入れを行う際に重要な要素の一つです。返済期間を考慮することは、年齢との関係が深く、それによって最適なプランを構築できます。
返済期間の設定
返済期間は通常、借入れの年数を設定します。一般的な返済期間は以下の通りです:
- 15年: 短期間で完済することを目指す
- 20年: バランスの取れた選択
- 30年: 月々の負担を軽減
それぞれの長所と短所を理解することが重要です。短期間のローンは利息負担が少なく、長期間のローンは月々の支払いが軽くなります。自分たちのライフプランと収入に基づいて返済期間を設定することが求められます。
年齢が返済に与える影響
年齢は返済能力に直接影響を与える要因です。例えば、若年層向けの住宅ローンは、長期的な返済を想定しますが、年齢が上がると返済期間の制約が生じることがあります。特に、金融機関は以下の点を重視します:
- 収入の安定性: 働き盛りの年齢と照らし合わせる
- 信用情報: 過去の借入れ状況が影響
- 健康状態: 退職年齢に伴うリスクを考慮
今後の住宅ローンの展望
住宅ローン市場の展望にはさまざまな要素が影響を与えます。特に、近年の経済動向や政策変更がプランニングに重要です。
成年年齢引き下げの影響
成年年齢の引き下げにより、住宅ローン契約者が増加する見込みです。例えば、これにより20歳から契約できるようになれば、若年層向けの住宅ローンが活発化します。多くの若者がローンの利用を通じて早期に資産形成を目指すでしょう。また、これに伴い、金融機関も若者へのサービスを強化し、競争が激化する可能性があります。このような状況では、金利や条件が魅力的になり、より多くの選択肢が生まれます。
今後の市場動向
今後の住宅ローン市場は、以下の要因によって形成されるでしょう:
- 金利の動向: 地域や経済状況によって金利が変動し、安定した期間が続く場合は固定金利タイプが人気です。
- 政策変更: 政府の税利優遇制度や助成金が利用可能になることで、住宅購入意欲が向上します。
- デジタル化の進展: オンライン申し込みや電子契約の普及によって、申請プロセスがより効率的になり、利用しやすさが向上します。
Conclusion
住宅ローンを組む際の年齢制限や返済期間は私たちのライフプランに深く関わっています。年齢が上がるにつれて返済能力に影響が出るため早めの計画が大切です。若年層向けの住宅ローンが増える中で私たちは自分たちの状況に合った選択をすることが求められます。
今後の市場動向や金融機関のサービス向上にも注目しながら賢く住宅ローンを利用していきましょう。私たちの夢の実現に向けて一歩踏み出すことが重要です。