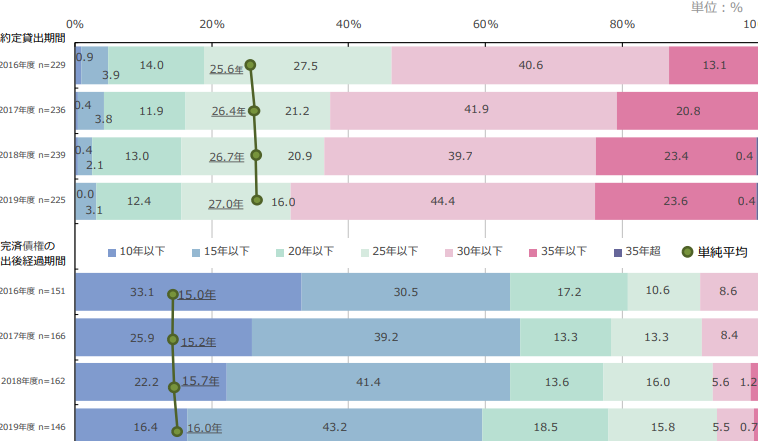
住宅を購入する際、住宅ローンの期間はどのくらいが理想なのか、迷う方も多いでしょう。私たちは、住宅ローンの選択肢が多様化する中で、最適な返済期間を見極めることが重要だと考えています。特に、金利やライフプランに応じて、返済期間が家計に与える影響は計り知れません。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために多くの人が利用する重要な金融商品です。私たちが理解しておくべき基本的な知識がいくつかあります。
住宅ローンとは
住宅ローンとは、住宅を買うためのお金を貸してもらう契約です。借入れた金額を、決められた期間内に返済します。通常、利息が付くため、支払う総額は借入れた金額よりも多くなります。住宅ローンを利用することで、高額な購入も実現できます。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。主なものは以下の通りです。
- 固定金利型住宅ローン
固定金利型では、借入れた当初から金利が最後まで一定です。このため、返済計画が立てやすく、金利上昇の影響を受けにくいです。
- 変動金利型住宅ローン
変動金利型では、金利が一定期間ごとに見直されます。金利が下がるとメリットがありますが、上がると返済額が増えるリスクがあります。
- フラット35
35年間固定金利の商品です。全期間通じて同じ金利で安定した返済を行えます。
一定期間(例えば5年、10年)固定金利で、その後は変動金利になるタイプです。短期的には低金利の恩恵が受けられますが、期間後のリスクがあります。
住宅ローンの借入期間
住宅ローンの借入期間は、返済計画において重要な要素です。私たちは、期間の選択が毎月の返済額や総支払額に大きく影響することを認識しています。
意味と重要性
借入期間とは、住宅ローンの返済が完了するまでの年数を指します。一般的に、短い期間での返済は毎月の負担を増加させるものの、支払い総額を減少させる利点があります。しかし、長い借入期間は低い月々の支払いを実現する一方で、総支払額が増加します。このため、借入期間の選定は慎重に行う必要があります。
一般的な借入期間
一般的に、住宅ローンの借入期間は以下のように設定されます:
- 15年:短期型で、毎月の返済額が比較的高いが、利息が少なく済む。
- 20年:バランス型で、支払いが抑えられつつ利息も比較的少ない。
- 30年:長期型で、毎月の負担を軽減するが、合計の支払額が増える。
最高何年まで借りられるのか
住宅ローンの最高借入期間は、借入先やローンの種類によって異なる。一般的には、30年が最も長い借入期間として広く認知されている。また、短期型のローンでは15年や20年も選択肢として存在する。この選択が私たちの返済プランに与える影響について考えることが重要だ。
最長借入期間の概要
住宅ローンの最長借入期間は通常、35年または40年に設定されていることが多い。しかし、実際の借入可能期間は金融機関や借入者の年齢、信用情報に基づいて決定されることが多い。以下に、一般的な借入期間の特徴を整理した。
- 15年: 利息総額が少ないため、返済負担が軽減される。
- 20年: 毎月の返済額が安定し、計画的な返済が可能。
- 30年: 月々の負担が軽減されるが、総支払額が増加しやすい。
- 35年/40年: 返済額を抑えられるが、長期にわたって利息が発生するため注意が必要。
銀行ごとの借入上限
銀行によって異なる借入上限が存在し、借入条件や金利により変動する。例えば、A銀行では通常30年までのローンが提供されており、B銀行では35年まで借入可能な場合もある。以下のリストは、いくつかの主要銀行の借入上限をまとめたものだ。
- A銀行: 最大30年
- B銀行: 最大35年
- C銀行: 最大40年(特定条件下)
- D銀行: 最大25年(若年者向け)
住宅ローンの選び方
住宅ローンの選び方は、ライフプランや経済状況に密接に関係しています。私たちは、適切な選定ポイントを把握し、返済プランについても考慮することが重要です。
選定ポイント
私たちが住宅ローンを選ぶ際、次のポイントを考慮すべきです。
- 金利タイプ: 固定金利型の安定性か、変動金利型の柔軟性を選ぶか。
- 借入期間: 返済負担と総支払額を考慮し、適切な期間を選定する。
- 返済方法: 元利均等返済と元金均等返済のどちらが自分のライフプランに合うか。
- 金融機関の比較: 各銀行の条件や特典を比較し、自分に合ったものを選ぶ。
金融機関ごとのサービスや条件は異なるため、慎重な比較が必要です。
返済プランの考慮
返済プランの構築には、いくつかの要素を考慮する必要があります。例えば、次の点を押さえておきましょう。
- 月々の返済額: 自身の収入や支出を踏まえ、無理のない範囲で設定する。
- ライフイベント: 結婚や子供の誕生、転職などの予定を考慮する。
- 金利の影響: 今後の金利変動を予測し、長期的な視点で考える。
結論
住宅ローンの借入期間は私たちのライフプランに大きな影響を与えます。選択肢が多様化する中で、最適な期間を見極めることが重要です。短期型のメリットや長期型の利点を理解することで、家計への負担を軽減しつつ、将来の安心を得ることができます。
また、金融機関によって異なる借入上限や条件を把握することで、より良い選択が可能になります。私たちの生活に合った住宅ローンを選ぶことが、夢のマイホームへの第一歩です。しっかりとした返済プランを構築し、安心して新しい生活を迎えましょう。