住宅を手に入れる夢、誰もが抱いていることでしょう。しかし、住宅ローン誰でも借りれるの現実はどうなのでしょうか? 近年、様々な金融機関が住宅ローンの条件を緩和し、私たちの選択肢が広がっています。これにより、従来は難しかった借入が可能になり、多くの人がマイホームを手にするチャンスを得ています。
住宅ローンの基本
住宅ローンは、マイホームを購入するために金融機関が提供する融資です。私たちの多くがこの融資を通じて、夢の住まいを手に入れることができます。
住宅ローンとは
住宅ローンは、主に不動産の購入、建設、改修を目的とした長期的な融資です。金融機関は、借り手が返済することを見越し、一定の金利で資金を提供します。具体的には、契約時に借入金額や返済期間、金利が設定されます。例えば、借入金が3000万円で、返済期間が35年、年利が1.5%の場合、月々の返済額は約9.7万円になります。
借り入れの仕組み
借り入れは、以下のプロセスに沿った仕組みがあります。
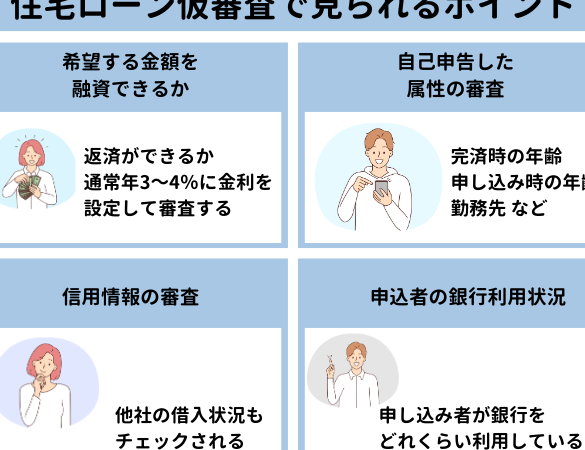
- 審査: 申し込み後、金融機関は信用情報と収入を基に審査を行います。
- 契約: 審査が通れば、住宅ローン契約を結びます。
- 融資: 契約後、実際の融資が行われ、購入物件の代金が支払われます。
- 返済: 借り手は、原則として月々の返済を行い、ローンを完済します。
誰でも借りれる住宅ローンの特徴
誰でも借りれる住宅ローンには、いくつかの重要な特徴があります。これらの特徴は、多くの人が住宅を購入することを可能にしています。
審査基準の緩和
審査基準が緩和されたことで、借入が容易になった。たとえば、以前は厳しかった信用履歴や収入の条件が緩和されています。具体的には、以下のような項目があります。
こうした改善により、借入希望者は審査を通過しやすくなっています。この流れは、全国の金融機関で見られ、社会全体にいい影響を与えています。
収入が少ない方への対応
収入が少ない方でも借りやすいローンが用意されている。最近では、低所得者向けの特別な融資プログラムが増加しています。たとえば、次のような特徴があります。
住宅ローンを利用するメリット
住宅ローンを利用することには、多くのメリットがあります。これにより、私たちの生活や資産形成が大きく変わります。
資金調達の選択肢
住宅ローンを使うことで、資金調達の選択肢が広がります。例えば、数千万円単位の資金を手に入れることが可能です。私たちが選ぶ金融機関によっては、以下のような利点があります:
- 低金利:多くの金融機関が競争を行い、低金利を提供しています。
- 長期間の返済:通常、返済期間が20年から35年まで選べるため、月々の負担が軽くなります。
- フレキシブルな返済プラン:ボーナス返済や繰り上げ返済が可能なプランも多くあります。
このように、資金調達を通じて私たちの夢を実現する手助けをしてくれます。
生活の安定化
住宅ローンは生活の安定化に寄与します。自分の家を持つことで、安定した住環境が得られるのです。この結果、以下のような効果があります:
- 家賃の支出減少:賃貸住宅ではなく、自分の住宅を持つことで、長期的には家賃負担が軽減されます。
- 資産形成:住宅購入によって、資産としての不動産が増え、将来的な安定が図れます。
- 地域貢献:地域に根ざすことで、地元との結びつきが強くなり、コミュニティの一員としての活動が促進されます。
住宅ローンのデメリット
住宅ローンにはいくつかのデメリットが存在する。これらのデメリットを理解することで、より良い判断ができる。
返済の負担
返済には月々の支出が伴う。特に長期間の契約では、支払う金額が増加する。例えば、3000万円の借入を35年で年利1.5%で返済する場合、月々の返済額は約8.7万円となる。生活費を圧迫する可能性のあるこの返済は、多くの家庭にとって大きな負担となる。もし収入が減少した場合、返済が困難になるリスクもある。
まとめ
住宅ローンを借りることが容易になっている昨今、私たちの選択肢は広がっています。多くの金融機関が審査基準を緩和し、信用履歴や収入条件を改善しているため、さまざまな人々が融資を受けやすくなっています。この変化は特に、以下のような点で顕著です。
- 信用スコアの基準が下がり、借入可能額の上限が引き上げられていること。
- 収入が少ない方でも利用できる低金利の住宅ローンが増加していること。
- 自己資金が少ない場合にも対応した特別な融資プログラムが用意されていること。
加えて、住宅ローンには多くのメリットもあります。長期的な融資によって、私たちは数千万円単位の資金を調達できます。**低金利やフレキシブルな返済プランも利用できるため、負担が大幅に軽減されるでしょう。**さらに、自分の家を持つことによって家賃の支出が減り、生活の安定化にも寄与します。
一方で、住宅ローンにはデメリットもあります。**月々の返済が生活費を圧迫することがあるため、計画的な返済が必要です。**特に高額な借入は、返済が長期化するほど負担が増すことがあります。これらのリスクをしっかりと理解し、検討することが大切です。
Conclusion
住宅ローンの利用が容易になった今私たちの選択肢は広がり続けています。金融機関の取り組みが多様な人々にマイホームを手に入れるチャンスを提供しています。低金利や柔軟な返済プランが整い、特に信用スコアの引き下げが大きな影響を与えています。
ただし借入にはリスクも伴います。月々の返済が生活に与える影響を考慮し計画的な返済が求められます。私たちが住宅ローンを利用する際にはしっかりとした理解と準備が必要です。これからの生活を豊かにするための一歩として住宅ローンを上手に活用していきましょう。